公益法人に寄附を行うための重要なステップ
公益法人への寄附は、社会貢献を果たすだけではなく、税制上の特例を受けることで、寄附者にとっても大きなメリットとなります。しかしながら、これらの特例を利用するためには、適切な手続きを踏む必要があります。その中でも、特に重要なのが「A4-12 租税特別措置法第40条の規定による承認申請(公益法人等用)」です。この文書は、寄附を通じて非課税の特例を受けるためのものであり、正確に理解し、手続きを行うことが求められます。
非課税特例の申請前に知っておくべきこと
申請を行う前に、以下のポイントについて理解しておくことが重要です。
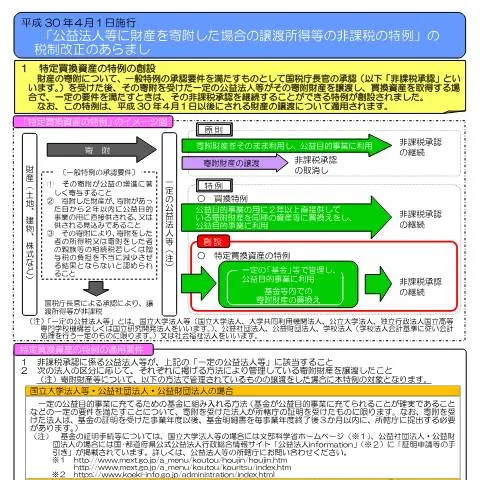
- 対象法人の確認: 寄附を受ける公益法人が、特定の公益法人等に該当することを確認する必要があります。
- 寄附の目的: 寄附が公益の増進に著しく寄与することが求められます。
- 管理方法: 寄附財産が基金や基本金に組み入れられていることを確認し、その証明書類を準備することが必要です。
申請手続きの流れとその細部
非課税承認を受けるための申請手続きは、次のステップに分かれています。
- 申請書の準備: 様式第A4-12号を用いて、必要事項を記入します。
- 書類の提出: 寄附を行った日から4か月以内に、申請書と関連書類を納税地の所轄税務署長を経由して国税庁長官に提出します。
- 承認の取得: 提出した書類に対して、国税庁長官からの承認があった場合は、非課税特例を受けることができます。
具体的な書類の準備
申請を行う際には、以下の書類を準備する必要があります。
| 書類名 | 内容 |
|---|---|
| 様式第A4-12号 | 申請者情報や寄附内容を記載する公式書類。 |
| 寄附証明書 | 寄附を行ったことを証明する書類。 |
| 基金証明書 | 寄附財産が基金に組み入れられていることを証明する書類。 |
特例の適用に関する条件
非課税承認を受けるためには、いくつかの条件を満たす必要があります。具体的には次のような要件があります:
- 寄附財産が公益目的事業の用に2年以上直接供されていること。
- 寄附者が寄附を受けた法人の役員等及び社員並びにその親族等に該当しないこと。
- 寄附財産が公益目的事業に用いられることが証明されること。
特例の拡充と必要書類
平成30年4月1日の税制改正により、特例の対象範囲が拡充されました。これにより、国立大学法人等や公益社団法人に対する寄附も対象となります。ただし、特定の要件を満たす必要があるため、最新の情報を確認することが求められます。
申請のコミュニケーション手段
A4-12の申請は、オンライン及び紙媒体の両方で行うことが可能ですが、それぞれにメリットとデメリットがあります。
オンライン申請の利点
- 24時間いつでも申請が可能。
- 書類の提出状況をリアルタイムで確認できる。
紙媒体での申請の利点
- 対面での相談が可能で、書類の不備があればその場で修正を行える。
- より正式な印象を与えることができる。
申請後のフォローアップと注意点
申請を行った後は、承認が下りるまでの間、進捗を確認することが重要です。特に、申請書の不備や不足書類があった場合には、その対応を迅速に行う必要があります。
また、申請が承認された場合でも、その後の使用目的に関して、適切に管理されているか定期的に確認することが求められます。
承認後の管理方法
非課税承認を取得した後は、寄附財産がどのように管理されているか、また公益目的に利用されているかを証明する義務があります。この管理方法についても、寄附を受けた法人が適切な記録を保持する必要があります。
特例の不適用に関する注意点
非課税承認が取り消される事由も存在するため、注意が必要です。特に、申請書が期限までに提出されなかった場合や、寄附された財産が公益目的事業に直接供されていない場合には、承認が取り消されます。
取り消しの事由
- 申請書類の提出が遅れた場合。
- 寄附財産が公益目的事業に用いられなかった場合。
具体的なサポートを受けるために
手続きが複雑な場合や不安な点がある場合は、最寄りの税務署での個別相談を利用することをお勧めします。事前に日時を予約する必要があるため、電話での問い合わせを行いましょう。
相談のための準備
相談時には、以下のポイントを準備しておくと良いでしょう:
- 具体的な寄附の内容。
- 過去の申請履歴及びその結果。
- 不明点や疑問点をリストアップしておくこと。
今後の予定と税制改正について
今後も税制改正が行われる可能性があるため、最新の情報を常に確認することが重要です。国税庁の公式ウェブサイトや関連する公的機関からの情報を定期的にチェックすることで、適切な対応を行うことができます。
税制改正の確認方法
税制改正が行われた場合、以下の方法で確認が可能です:
- 国税庁の公式ウェブサイトで最新情報をチェック。
- 専門家との相談を行い、具体的なアドバイスを受ける。
- 定期的なセミナーや研修に参加し、知識を更新する。
租税特別措置法第40条に基づく承認申請の手続きの詳細
租税特別措置法第40条は、公益法人等に対する財産の寄附について譲渡所得等の非課税特例を設けています。この特例を利用するためには、一定の手続きが必要です。具体的には、寄附を行った法人が公益法人等として認められること、そしてその寄附が適切に行われたことを証明する必要があります。
まず、申請者は公益法人等であることを確認するための書類を揃える必要があります。たとえば、法人登記簿謄本や定款の写しなど、法人の基本情報を提示します。また、寄附を受けた側が実際にその財産をどのように利用するかの計画書も重要です。これにより、寄附が公益活動に適したものであることを証明できます。
次に、申請書類は所定の様式に従って作成し、所轄税務署に提出します。様式については、具体的にどの様式を使用するかは、国税庁の公式サイトや関連機関からの情報を基に確認してください。なお、提出後の審査には一定の期間がかかることが多いため、申請を検討される方は余裕を持ったスケジュールで進めることをお勧めします。
公益法人等への寄附の実務上の留意点
公益法人等に財産を寄附する際には、いくつかの実務上の留意点があります。まず第一に、寄附の対象となる公益法人等が、法律で定められた要件を満たしているかを確認することが重要です。特に、寄附が行われる法人が営利法人でないことや、公益性が明確であることが求められます。
また、寄附を行う際に、寄附の内容や金額についても明確に記録を残すことが求められます。税務上の証拠として、寄附金の領収書や振込明細書などを保管しておくことが必須です。これらの書類は、将来的に税務署からの確認や調査があった場合に備えて、一定期間保存することをお勧めします。
さらに、寄附を行うタイミングにも注意が必要です。年度末近くは特に混雑が予想されるため、早めに寄附を行い、手続きを進めることでスムーズに申請が行えるようになります。特に譲渡所得の非課税特例を享受するためには、年度内の手続き完了が求められるため、事前に計画を立てて行動することが必要です。
特例の適用に関する事例解析
租税特別措置法第40条の非課税特例が適用される具体的な事例について、いくつかのケーススタディを通じて解説します。例えば、ある企業が自社所有の土地を公益法人に寄附した場合、その土地の評価額が譲渡所得の非課税対象となるため、企業はこの特例を利用することができます。
このケースでは、まず土地の評価額を正確に算出することが重要です。評価額は市場価格や公的評価に基づくものでなければならず、適切な評価手続きが必要です。企業は、専門家による評価を受けることで、後の税務上の問題を回避できます。
また、寄附した土地が公益法人によってどのように利用されるかについても、事前に明確にしておくことが求められます。たとえば、公益法人がその土地を教育施設や福祉施設として利用する場合、寄附者としてその利用方法が公益にかなっていることを証明する要素となり得ます。
このように特例の適用に関する事例解析は、具体的な実務においてどのようにこの制度を活用できるかを示す良い例です。様々な状況を考慮し、実際の手続きを進めるための参考にすることができます。