譲渡所得の特例申請における重要性
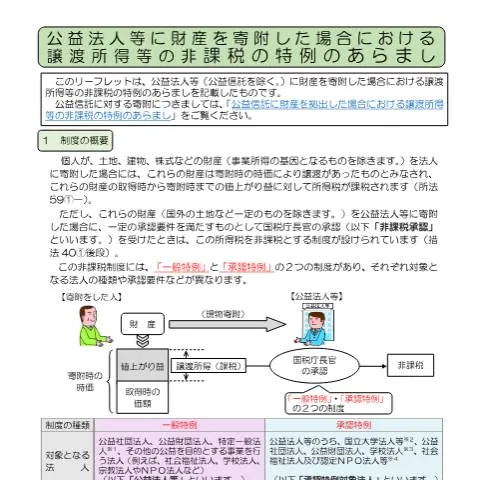
公益法人等に財産を寄附する際、譲渡所得等の非課税特例の申請は、寄附者にとって税制上の大きなメリットを享受する機会を提供します。この制度を利用することで、寄附者は譲渡所得に対する課税を回避し、公益活動の支援を通じて社会貢献を実現することができます。特に、非課税措置を利用することで、経済的な負担を軽減できるため、寄附の意欲が高まることが期待されます。
申請者の範囲とその条件
この申請は、公益法人及び特定公益増進法人に対して行われます。具体的には、以下のような法人が該当します:
- 公益法人
- 特定公益増進法人(例:学校法人、社会福祉法人、NPO法人など)
ただし、特定の条件を満たす必要があり、一般社団法人や一般財団法人も含まれますが、申請を行う際にはそれぞれの法人格に基づいた適切な手続きを行うことが求められます。
申請資格の詳細
申請を行うための具体的な条件は以下の通りです:
- 寄附を行った財産が、一定の基準を満たすこと。
- 寄附を行った時点から2年以内に、申請を行う必要があること。
- 申請する財産が公益法人に実際に寄附されること。
手続きの流れと提出方法
譲渡所得の非課税特例を受けるための手続きは、以下の流れで進められます:
ステップ1: 財産の寄附
寄附者が財産を選定し、寄附先の公益法人に寄附します。この際、寄附のタイミングと内容が重要です。
ステップ2: 承認申請書の提出
次に、承認申請書(様式第A4-12号)を所定の税務署に提出します。申請書は、以下の書類を添付して提出する必要があります:
| 書類名 | 必要性 |
|---|---|
| 寄附証明書 | 必須 |
| 法人の登記簿謄本 | 必須 |
| その他関連書類 | 必要に応じて |
ステップ3: 申請書の審査
税務署に提出された申請書は、審査され、非課税措置の承認がなされます。このプロセスには通常数週間から数ヶ月の時間がかかることがあります。
申請のタイミングとその後の処理
申請は、寄附の日から4か月以内に行う必要があります。郵送または窓口での提出が可能で、オンラインでの申請も推奨されています。
申請後の進捗確認
申請を行った後は、税務署からの連絡を待つことになりますが、進捗を確認したい場合は問い合わせを行うことができます。特に長期間連絡がない場合には、再度確認することが重要です。
規制の背景と歴史
この制度は、公益法人への寄附を促進するために設けられたものであり、地域社会や公益活動を活性化させる狙いがあります。特に、近年では寄附文化の重要性が増しており、税制的な優遇措置がその促進に寄与しているとされています。
必要書類の準備と注意点
申請を行う場合は、必要な書類をあらかじめ準備することが大切です。書類に不備がある場合、申請が却下される可能性があるため、以下の点に注意してください:
- 書類が正確であること。
- 必要書類が全て揃っていること。
- 提出期限を守ること。
特例申請の有効性と影響
この特例を利用することで、寄附者は税負担を軽減し、結果として公益法人の活動を支援することができます。社会貢献を意識した寄附が促進されることにより、地域社会全体の発展に寄与することが期待されます。
さらに、行政もこの特例を通じて、寄附文化の浸透を図り、社会問題の解決に向けた取り組みを強化していくことが求められています。
申請資格の詳細と条件
租税特別措置法第40条による承認申請を行うためには、公益法人などが特定の条件を満たす必要があります。まず、寄附を受ける公益法人は、税制上の優遇措置を受けるために、その活動が公益的であることが求められます。具体的には、社会福祉、教育、文化、環境保護などの分野において、広く一般市民の利益に資する事業を行っていることが必要です。
また、寄附を行う者も、法人税法上の事業者や個人事業主に限らず、個人も含まれますが、その寄附が公益法人等に対して行われていることが重要です。さらに、寄附の金額が一定額を超える場合、または資産の種類によっては、細かい条件が設定されているため、事前に専門家に相談することをお勧めします。
申請手続きの流れと注意点
承認申請は、所定の様式第X号に必要事項を記入し、関連書類を添付の上で、所轄の税務署へ提出する必要があります。手続きの流れは以下の通りです:
- 対象となる公益法人等の確認:適切な法人であるかを確認します。
- 寄附の準備:寄附の内容や金額を決定し、記録を残します。
- 所定様式の記入:必要事項を記入し、正確性を確認します。
- 添付書類の準備:公益法人等の証明書や寄附証明書など、必要な書類を整えます。
- 税務署への提出:所轄の税務署へ書類を提出します。
特に注意が必要なのは、申請書類の不備や誤記入です。これにより申請が却下されることもあるため、提出前に必ず確認を行ってください。また、申請は寄附年度の確定申告時期に合わせて行うことが望ましいです。
承認後の税務上の取り扱い
承認を受けた場合、それに基づく譲渡所得等の非課税措置が適用されます。具体的には、寄附を行った資産の譲渡に関する所得が、課税対象外となります。このため、非課税措置を適用するためには、必ず承認を事前に得ることが必要です。
さらに、非課税措置を適用するためには、各年度の申告書に承認を受けたことを明記する必要がありますので、申告書の作成時に注意が必要です。寄附した資産の評価額や譲渡額についての記録を正確に保持することも、将来の税務調査において重要となります。
また、承認後も、公益法人の活動が公益性を維持しているかどうかが継続的に確認されることがあり、万が一、公益性が認められなくなった場合は、非課税措置が取り消される可能性もあるため、注意が必要です。