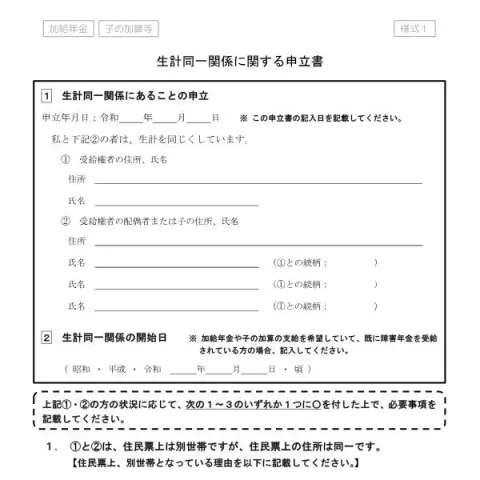
生計同一関係に関する申立書(加給年金・子の加算)とは
生計同一関係に関する申立書(様式1)は、日本年金機構理事長宛ての書類で、加給年金や子の加算等に関して、受給権者(①)と受給権者の配偶者または子(②)が生計を同じくしていることを申し立てるためのものです。書類には「私と下記②の者は、生計を同じくしています。」と記載されています。
この申立書で選ぶ状況
申立書では、①と②の状況に応じて、次の1~3のいずれか1つに○を付けたうえで、必要事項を記載します。
- 1.①と②は、住民票上は別世帯ですが、住民票上の住所は同一です。住民票上、別世帯となっている理由を記載します。
- 2.①と②は、住民票上は別住所ですが、実際は同居しています。住民票上、別世帯(別住所)となっている理由を記載します。
- 3.①と②は、別居しています。また、住民票上も別住所です。
申立書の記入方法とポイント
生計同一関係にあることの申立
申立年月日(令和 年 月 日)には、この申立書の記入日を記載します。あわせて、①受給権者の住所・氏名と、②受給権者の配偶者または子の住所・氏名を記入します。②の欄には氏名と、①との続柄を記載する箇所が複数設けられています。
生計同一関係の開始日
加給年金や子の加算の支給を希望していて、既に障害年金を受給されている方の場合に記入します。昭和・平成・令和のいずれかを選び、年月日を記載します。「頃」の選択欄もあります。
3(別居している場合)の記載事項
①と②が別居していて、住民票上も別住所である場合は、次の内容を記載します。
- (1)別居している理由
- (2)経済的援助の状況:①(受給権者)から②(配偶者等)への経済的援助の有無(あり・なし)、援助の回数(年・月のいずれかで約何回程度)、援助の内容
- (3)音信・訪問の状況:音信の手段(訪問・電話・メール・その他)、訪問回数(年・月・週のいずれかで約何回程度)、音信・訪問の内容
第三者による証明について
申立書には第三者による証明欄があります。上記1に○をした場合(住民票上は別世帯だが、住民票上の住所は同一である場合)、または生計同一関係証明書類を提出している場合は、記入不要です。
申請書をそのままオンラインで記入
印刷は不要です。公式様式の欄に入力してチェックを付け、提出できるPDFをダウンロードできます。
- 1様式の欄に入力
- 2ワンクリックでチェック
- 3保存してPDFをダウンロード
証明者は「上記の事実に相違ないことを証明します。また、私は上記①及び②の者の民法上の三親等内の親族ではありません。」という内容に沿って、証明年月日、住所、氏名、電話番号を記入します。証明は、1の申立日(記入日)以後に行ってください。法人(会社、病院、施設等)や個人商店として証明する場合は、所在地・名称と、証明者の役職名および氏名を記入します。
記入時の注意点
申立年月日にはこの申立書の記入日を記載し、第三者の証明年月日は1の申立日(記入日)以後の日付とします。日付の前後に注意して記入してください。提出方法など不明な点は、日本年金機構にご確認ください。