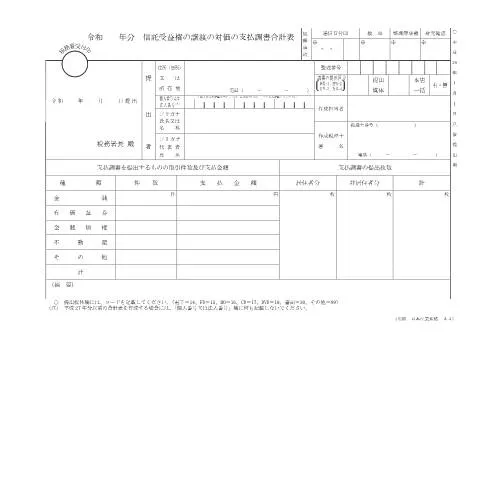
信託受益権の譲渡に関する重要な手続き
信託受益権に関する譲渡は、個人や企業が財産を移転する際に重要な手続きです。この手続きにおいて、信託受益権の譲渡の対価の支払調書(様式F1-31)は、税務上の記録として極めて重要な役割を果たします。これにより、取引の透明性が確保され、適正な課税が行われることが期待されます。
誰がこの調書を提出すべきか
この支払調書は、信託受益権を譲渡した者が提出する義務があります。具体的には、以下のような状況が考えられます:
- 個人が信託受益権を譲渡した場合
- 法人が信託受益権を譲渡した場合
- 譲渡の対価が金銭や有価証券の場合
譲渡者は、譲渡を受けた側との合意に基づき、正確な取引内容を記載する必要があります。これにより、税務当局に対して適切に報告することが求められます。
調書の各項目を正確に記入するために
この支払調書には多くの項目が含まれていますが、特に重要な部分を以下に解説します:
- 提出者情報:提出者の住所や氏名を正確に記入します。特に電話番号は正確さが求められ、後で連絡が必要になる場合があります。
- 譲渡者情報:譲渡者の詳細情報も必要です。法人の場合は法人名、代表者名を記載します。
- 支払金額:譲渡において受け取った対価の金額を記載します。ここで間違いがあると、税務上の問題が生じる可能性があります。
- 取引の種類:金銭や有価証券など、譲渡に関する具体的な情報を記入します。
- 非居住者の取り扱い:譲渡者が非居住者の場合、特別な注意が必要です。税法上の違いにより、必要な手続きが変わります。
申請プロセスと提出方法
書類が完成したら、どのように提出すれば良いのでしょうか。以下のステップで進めます:
- 書類の確認:必要な情報が全て正確に記入されているかを確認します。
- 税務署への提出:地域の税務署に直接持参するか、郵送で送る方法があります。郵送の場合は、送付先住所を再確認することが重要です。
- 控えの保管:提出した書類の控えを必ず保管しておきます。後に問い合わせがあった際に役立ちます。
申請後の処理について
書類を提出した後は、どのように処理されるのでしょうか。税務署での処理は次のようになっています:
- 書類内容の審査、必要に応じて追加資料の要求が行われることがあります。
- 問題がなければ、支払調書は正式に受理されます。
- 不備があった場合、修正指示が来ることもあり、その際は速やかに対応が求められます。
誤りや不足があった場合の対処法
提出後、もし誤りや不足があった場合は、迅速に対処することが重要です。以下の手順で進めます:
- 訂正申請:必要な場合は、訂正申請を行います。新しい書類を提出する際は、訂正理由を明確に記載する必要があります。
- 関連書類の提出:訂正に必要な関連書類を添付し、再提出します。
- フォローアップ:提出後、必ず税務署に確認の連絡を入れることが大切です。
忘れずに知っておくべき権利と義務
この調書を提出することで、譲渡者には様々な権利と義務が発生します。特に重要なポイントは以下の通りです:
- 税務上の義務:適切な記録を保持し、必要に応じて税務署からの問い合わせに応じる義務があります。
- 譲渡に関する権利:譲渡が認められることで、将来的な収益を受け取る権利が発生します。この権利は譲渡者にとって非常に重要です。
関連書類との違いを知る
信託受益権の譲渡に関する調書は、他の類似書類と異なる点があります。以下にその特徴を挙げます:
| 書類名 | 目的 | 提出者 |
|---|---|---|
| 信託受益権の譲渡の対価の支払調書 | 信託受益権の譲渡に関する対価の記録 | 譲渡者 |
| 不動産譲渡所得申告書 | 不動産の譲渡に関する所得を申告するための書類 | 不動産譲渡の当事者 |
提出期限とその後の流れ
この調書の提出には明確な期限が設けられています。通常、財政年度の終了後、一定期間内に提出する必要があります。具体的な期限は、年度によって異なるため、常に最新の情報を確認することが重要です。その後、申請は以下のように進行します:
- 税務署による処理および審査
- 必要に応じて追加資料の提出要請
- 問題がなければ、正式に受理され、記録として保管されます
信託受益権の譲渡に関する支払調書は、財務上の透明性を確保し、税務上の適正を維持するために不可欠な書類です。正確な記入と適切な手続きを通じて、円滑な取引を実現しましょう。
信託受益権の譲渡に関する基本知識
信託受益権の譲渡は、日本において特有の法律的な手続きや税務上の考慮事項が存在します。信託受益権とは、信託財産から得られる利益を受け取る権利を指し、これを他者に譲渡する際には、適切な書類の提出が求められます。信託受益権の譲渡は、市場における資産の流動性向上を促進する役割を果たしますが、譲渡に伴う法的義務や税務上の影響について理解を深めることが重要です。
譲渡が行われる場合、信託の契約内容、譲渡の条件、譲受人の資格など、複数の要素が関与します。また、譲渡に際しては、信託契約書及び関連書類の見直しを行い、譲渡が契約に従って適正に行われるかを確認する必要があります。
F1-31 信託受益権の譲渡の対価の計算方法
信託受益権の譲渡における対価の計算は、譲渡時における市場価値を基に行われます。しかし、信託受益権は個々のケースにより価値が異なるため、専門家による評価が推奨されます。一般的には、信託財産の評価額から各種負債を差し引いた純資産価値が考慮されます。
対価の計算にあたっては、以下の要因に留意する必要があります:
- 信託財産の種類:不動産、金融商品、その他の資産によって評価方法が異なる。
- 市場の動向:経済状況や市場の需給バランスに影響を受ける。
- 税務上の影響:譲渡時の税金計算も含め、専門家のアドバイスを受けることが望ましい。
これらの要因を適切に考慮し、信託受益権の譲渡対価を決定することが重要です。さらに、譲渡の際には、譲渡契約書を作成し、必要な情報を明記しておくことで、将来的なトラブルを避けることができます。
信託受益権の譲渡における税務申告手続き
信託受益権の譲渡にあたっては、税務申告が必要となります。この手続きは、譲渡の対価に基づいて課税されるため、正確な申告が求められます。税務申告には、譲渡所得税や消費税が関連する場合があり、これに従った処理が必要です。
具体的な申告手続きは以下の通りです:
- 譲渡の対価が確定したら、税務署に対して所定の様式(例えば、F1-31)を用いて申告します。
- 譲渡所得税が発生する場合、譲渡対価から取得費を差し引いた金額が課税対象となります。
- 必要に応じて、消費税が課税される場合もあり、その際は関連書類を適切に提出します。
また、信託受益権の譲渡においては、譲渡契約書や取引記録の保存が義務付けられており、税務調査の際にはこれらの証拠が必要となります。そのため、手続きにおいては適切な文書管理が重要です。
以上のように、信託受益権の譲渡は複雑な要素が絡むため、専門家の助言を受けながら進めることが推奨されます。