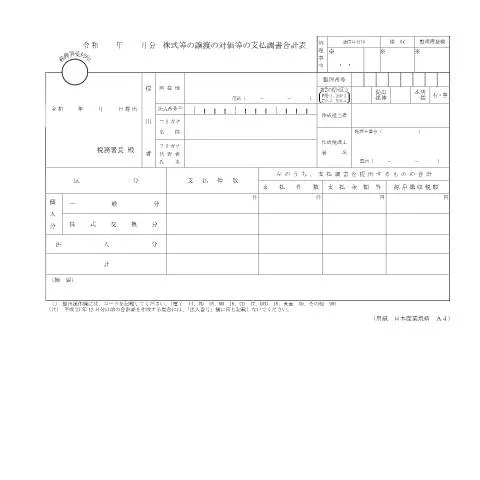
株式等の譲渡の対価等の支払調書合計表の重要性
日本における株式等の譲渡は、企業や個人にとって重要な財務活動です。株式等の譲渡の対価等の支払調書(F1-29)は、これらの取引の監視と実績把握を目的としており、適切な税務処理を行うために不可欠な書類です。納税者がこの調書を適切に管理し、提出することで、税務関連義務を果たし、法的なトラブルを未然に防ぐ役割を果たします。
提出者のプロフィールとその義務
この支払調書を提出する主な義務は、以下のような立場の者に課せられます。
- 法人: 日本国内に本社を持つ法人が、株式の譲渡を行った場合には必ずこの書類を作成し提出する必要があります。
- 個人: 個人が株式を譲渡した場合でも、一定の条件を満たすときにはこの調書が必要になります。
- 証券会社や金融機関: 取引を仲介した場合、これらの機関も調書を提出する義務があります。
特定の状況における例外
全ての譲渡に対して調書が必要なわけではありません。例えば、特定の小規模な譲渡や非課税取引に関しては、提出が免除される場合があります。具体的には、以下のようなケースが考えられます:
- 少額の譲渡(一定金額以下)
- 譲渡先が法人税の課税対象外の場合
書類の記入方法と注意点
F1-29の記入にはいくつかの重要なポイントがあります。正確な情報を提供することが求められ、誤りがあると後の税務調査に問題を引き起こす可能性があります。
主要な項目について
この調書は、以下の主なセクションに分かれています:
- 提出者情報: 法人名や個人名、提出先の税務署名などを記入します。
- 支払件数: 株式等の譲渡に対する支払の件数を正確に記載する必要があります。
- 支払金額: 各譲渡に対する対価額を詳細に記載し、合計額を算出します。
記入上の注意事項
記入に際しては、以下の点に注意してください:
- 情報の正確性: 書類に記載する情報は、実際の取引内容と一致している必要があります。
- 期限の遵守: 提出期限を厳守することで、ペナルティを避けられます。
提出方法とその選択肢
F1-29の提出方法には、紙面での提出、オンライン申請、窓口での提出の三つがあります。それぞれの方法には利点と欠点があります。
オンライン提出の利点
オンラインでの提出は、手続きの迅速性や利便性から、多くの納税者に選ばれています。具体的な利点は以下の通りです:
- 24時間いつでも提出可能
- 手続きを簡素化し、ミスを減らす
紙面提出の特徴
紙面での提出は、以下のような状況で推奨されます:
- 高齢者やデジタルデバイスに不慣れな方
- 多くの書類を一まとめにして提出したい場合
提出後の処理と確認方法
書類を提出した後、どのように処理されるのかを理解することは重要です。提出後は、税務署による確認作業が行われます。
処理状況の確認
提出した書類の処理状況は、オンラインポータルを通じて確認することが可能です。これにより、納税者は進捗を把握し、必要に応じて追加の情報を提供することができます。
税務署からの連絡と対応
万が一、提出した調書に不備があった場合、税務署から連絡が来ます。この際の対応が重要です。
不備の具体例
具体的には、次のような不備が考えられます:
- 経費の誤記載
- 提出期限の未遵守
これらの不備が生じた場合、速やかに対応し、必要な訂正を行うことが求められます。
税務調査とその影響
すべての書類が適切に提出されたとしても、税務調査が行われる場合があります。この調査の目的や流れを理解しておくことが大切です。
調査の流れ
税務調査は通常、以下の流れで進行します:
- 通知: 調査が決定し、事前に通知が行われる
- 現地調査: 税務署職員が企業や個人を訪れ、資料の確認を行う
- 結果通知: 調査結果が通知され、必要に応じて再提出や罰金が課されることがある
将来の税制変化に備える
日本の税制は常に変化しており、これに適応するための情報収集が不可欠です。特に、株式等の譲渡に関連する法律や規則が変更されることがあります。
最新情報の取得方法
税制の変更に備えるためには、以下の方法で情報収集を行うと良いでしょう:
- 税務署の公式ウェブサイトの定期的な確認
- 専門家との相談
F1-29の提出は、正確性や期限遵守が求められる重要な手続きです。正しい情報を元に、必要な手続きを行っていくことで、円滑に税務関連の義務を果たすことができます。
F1-29 株式等の譲渡の対価等の支払調書の記載内容と重要性
F1-29 株式等の譲渡の対価等の支払調書は、個人または法人が株式などの譲渡を行った際に必要となる重要な書類です。この書類には、譲渡の対象となる株式の詳細情報や、譲渡に対する対価の金額が記載されます。具体的には、譲渡を行った日時や譲渡先、譲渡した株式の数、譲渡金額などが含まれます。これらの情報は、適正な課税を行うために非常に重要であり、税務署が納税者の申告内容を確認する際の基礎資料となります。
また、この支払調書は、譲渡を行った側だけでなく、譲渡を受けた側にも関係があります。譲渡を受けた側は、受け取った対価を基に自らの税申告を行う必要があるため、双方にとってこの書類の内容を正確に把握することが求められます。誤った情報が記載されている場合、後の税務調査でトラブルを引き起こす可能性があるため、注意が必要です。
具体的な手続きと提出期限について
F1-29の支払調書は、譲渡を行った翌年度の3月15日までに税務署へ提出する必要があります。例えば、2023年に株式を譲渡した場合、その支払調書は2024年の3月15日までに提出しなければなりません。この期限を過ぎると、遅延に対する罰則が科される可能性がありますので、注意が必要です。
具体的な手続きとしては、まず必要な情報を整理し、F1-29様式に従って適切に記入します。記入が完了したら、税務署に郵送または直接持参して提出します。また、近年ではデジタル化が進んでいるため、MyNa Portalを利用したオンライン提出も推奨されています。この場合、事前にMy Numberシステムに登録しておく必要があります。登録が未完了の場合、オンラインでの手続きができないため、注意が必要です。
F1-29の誤記載への対処方法
支払調書の記載に誤りがあった場合、迅速に対処することが求められます。誤記載には、金額の誤りや記載内容の不備などが含まれます。誤りに気づいた場合、直ちに訂正書類を作成し、所轄の税務署に提出する必要があります。
訂正を行う場合には、「支払調書訂正申請書」を用意し、必要事項を記入して提出します。この申請書は、誤って提出した支払調書の控えとともに提出することが求められます。訂正が認められると、税務署から正式に承認の通知が届くため、これをしっかりと保管しておくことも重要です。訂正の手続きが適切に行われなかった場合、ペナルティが課せられる可能性もあるため、注意が必要です。