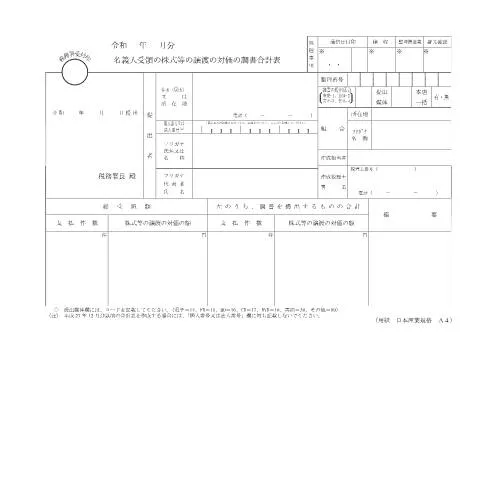
名義人受領の株式等の譲渡の対価の調書とは何か
名義人受領の株式等の譲渡の対価の調書(以下「調書」と称す)は、特定の株式および他の金融資産の譲渡に関連する取引を報告するための重要な文書です。この調書は、譲渡を行った名義人が受け取った対価を正確に記載し、税務当局に提出することが求められています。特に、法人が譲渡を行った場合、その手続きが複雑になるため、適切な知識と準備が不可欠です。
対象者の詳細なプロファイル
調書を提出する主な対象者は、株式や金融資産の譲渡を行う法人および個人です。具体的には、以下のような場合が考えられます。
- 法人: 合同会社や株式会社などの法人が譲渡する場合、調書の提出が必要です。
- 個人: 個人投資家が株式を譲渡した場合も同様です。
- 非居住者: 海外に居住する個人や法人が日本国内で株式を譲渡する場合も対象となります。
様々な状況によって、調書の内容や必要な情報が異なるため、事前に自分の立場を明確にしておくことが重要です。
調書の役割とその重要性
この調書は、日本の税法に基づき、株式等の譲渡における対価の詳細を記載するための公式な文書です。税務署は、この情報を用いて適切な税務処理を行います。調書に不備があると、罰則が科される可能性もあるため、正確な記入が求められます。調書の内容は、譲渡に関連する税金の計算に直接影響しますので、以下のポイントに留意が必要です。
- 譲渡対象となる資産の種類とその価値
- 譲渡日および受領金額
- 譲渡に関与した関係者の詳細情報
調書の作成と提出方法
調書は、所定の様式に基づいて作成し、所管の税務署に提出します。以下は、調書作成の手順です。
- 様式の取得: 税務署または公式サイトから所定の様式をダウンロードします。
- 必要事項の記入: 各項目には正確な情報を記入します。特に、対価の金額や譲渡日などは重要です。
- 必要書類の添付: 調書に関連する領収書や契約書のコピーなどを添付します。
- 提出: 完成した調書を税務署に郵送または対面で提出します。
調書の提出期限は、譲渡の行われた年度の翌年の3月末日となりますので、十分に注意が必要です。
調書作成の際の注意点
調書を作成する際には、いくつかのポイントに気をつける必要があります。特に、以下の点は重要です。
- 記入漏れや誤記入がないか確認すること。
- 必要な添付書類を忘れずに加えること。
- 法律や規定に従った正確な数値を用いること。
また、特に法人の場合は、内部監査や法務部門のチェックを受けることをお勧めします。これにより、提出後のトラブルを未然に防ぐことができます。
提出後の流れと処理状況の確認
調書を提出した後は、税務署での処理状況を確認することが重要です。以下のステップで進めることができます。
- 提出受領証の保管: 提出後に受領証を受け取った場合、それを大切に保管します。
- 処理状況の確認: 提出後、数週間以内に処理状況を確認することができます。電話またはオンラインで確認が可能です。
- 必要に応じて追加情報の提出: 税務署からの問い合わせや追加書類の要求に対して迅速に対応します。
調書の提出後、税務署から何らかの通知があった場合は、その内容に応じて適切に対応することが求められます。
調書に関連する書類とその準備
調書を提出する際には、いくつかの添付書類が必要です。これらは、調書の内容を裏付ける重要な証拠となります。以下は、準備すべき主な書類の一覧です。
| 書類名 | 必要性 | 記入例 |
|---|---|---|
| 譲渡契約書 | 必須 | 契約内容がわかるもの |
| 領収書 | 必須 | 受領金額を確認できるもの |
| 登記簿謄本 | 該当者のみ | 法人の場合は必須 |
これらの書類は事前に用意しておくことで、提出の際の不備を防ぐことができます。
今後のスケジュールと重要な期日
調書の提出にはいくつかの重要な期限があります。特に注意すべき日程は以下の通りです。
- 譲渡日: 株式の譲渡が行われた日。
- 調書提出期限: 譲渡の年度の翌年の3月末日。
- 税務署の処理期限: 提出後、一般的に数週間以内に処理される。
スケジュールを管理することで、提出をスムーズに行うことが可能です。
調書の提出後にどう行動するか
調書を提出した後の行動も重要です。特に、確認や追加書類の提出については迅速に対応することが求められます。以下は、提出後に取るべき行動の例です。
- 税務署からの連絡を待つ: 処理状況についての通知を待ちます。
- 必要に応じて書類を持参: 追加資料を求められた場合には、速やかに提出します。
- 処理結果の確認: 最終的な税務結果が通知された際には、内容をしっかり確認します。
適切な行動を取ることで、税務リスクを軽減することができます。
F1-37 名義人受領の株式等の譲渡の対価の調書とは
F1-37 名義人受領の株式等の譲渡の対価の調書は、日本の税務手続きにおいて非常に重要な書類です。この調書は、株式やその他の譲渡資産に関する取引を明確に記録するものであり、納税者が適切に課税を受けるための基盤となります。この調書には譲渡の詳細、譲渡価額、譲渡日、名義人の情報などが含まれ、これに基づいて税務当局は納税義務を確認します。
調書の作成と提出の手順
この調書を作成する際の手順は、以下の通りです。
- 譲渡資産の特定: 譲渡した株式等を正確に把握し、譲渡証書や関連する契約書を基に詳細を整理します。
- 譲渡価額の算出: 譲渡した株式等の市場価値や取引価格を基に、正確な譲渡価額を算出します。
- 書類の記入: 様式第F1-37号に必要事項を正確に記入します。記入にあたっては、税法の最新のガイドラインを参照することが重要です。
- 提出の準備: 調書を提出する前に、必要な付属書類(例えば、譲渡契約書のコピーなど)を添付し、提出先を確認します。
- 提出: 最寄りの税務署に直接提出するか、MyNa Portalを利用してオンラインで提出することができます。
提出締切については、譲渡が行われた年度の翌年の3月15日が一般的ですが、具体的な期限は税務署の指示に従って確認してください。
デジタル手続きの利便性
近年、日本政府はデジタル行政手続きを推進しており、MyNa Portalを利用することで、F1-37 名義人受領の株式等の譲渡の対価の調書をオンラインで簡単に提出できるようになりました。このシステムは、税務手続きの効率化を図るために設計されており、ユーザーは以下のような利点を享受できます。
- 時間の節約: オンライン提出により、税務署に出向くことなく手続きを完了できます。
- リアルタイムでの進捗確認: 提出した書類の進捗状況をMyNa Portal上で確認できるため、手続きの進行状況を把握しやすくなります。
- セキュリティの向上: デジタル手続きでは、個人情報が適切に保護されるため、安全に手続きを進められます。
このように、デジタル化の進展により、名義人受領の株式等の譲渡の対価の調書作成・提出がよりスムーズになっています。利用者は、手続きの正確性を保ちながら、利便性を享受することが可能です。
譲渡の種類による調書の注意点
名義人受領の株式等の譲渡には、いくつかの種類があり、それぞれに応じた特別な注意が必要です。以下では、主要な譲渡の種類とそれに伴う調書の注意点を解説します。
1. 市場での譲渡
一般的な株式の売買においては、譲渡価額は市場価格を基にして決定されます。特に、取引所での取引の場合、取引証明書を必ず保存し、譲渡日と共に記録します。
2. プライベートセール
非公開の取引(プライベートセール)では、売買契約書が重要な証拠となります。譲渡価額の算出に際しては、市場価格が存在しないため、契約書に基づく適正価格の算出が求められ、税務署からの問い合わせにも備える必要があります。
3. 贈与による譲渡
贈与に関する譲渡では、贈与税の対象となるため、異なる手続きが必要です。F1-37調書の提出に加え、贈与税申告書も準備しなければなりません。この場合、譲渡価額は市場価格を基にして評価され、贈与の内容に応じた特別な注意が必要です。
これらの注意点を踏まえつつ、名義人受領の株式等の譲渡に関する調書を正確に作成し、適切に提出することが重要です。