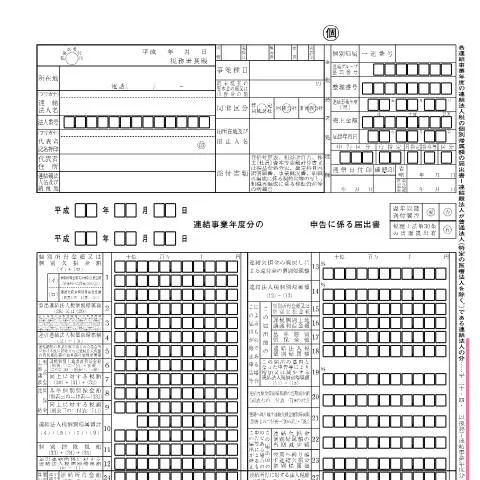
連結法人税の個別帰属額等の届出書とは何か
近年、企業の組織再編や連結納税制度の利用が進む中で、連結法人税の個別帰属額等の届出書の重要性が増しています。この届出書は、連結親法人が各連結事業年度において計算した法人税の負担額などを正式に報告するために必要です。また、適切な手続きを経ることで、法人税の軽減や適切な負担を図ることが可能になります。
提出義務と提出者の範囲
連結法人税の個別帰属額等の届出書は、普通法人である連結親法人が提出する必要があります。特定の医療法人は対象外となりますが、一般の法人においては、その連結子法人の税務処理を適正に行うための重要な手続きです。
具体的には、次のような法人が対象となります:
- 日本国内に本店または主たる事務所を持つ法人
- 複数の連結子法人を有する法人
届出書の構成要素と記載方法
主要な項目の詳細解説
この届出書には、法人税の負担額や減少額を計算するための基本情報が含まれます。特に重要な項目は以下の通りです:
| 項目名 | 説明 |
|---|---|
| 法人税負担額 | 各連結事業年度における法人税の負担額を記載します。 |
| 法人税減少額 | 税制改正などにより減少した法人税額について記入します。 |
| 地方法人税負担額 | 地方法人税に関する負担額を明示します。 |
記載時の注意点
記入時には、誤記入を防ぐために以下の点に留意する必要があります:
- 正確な数値を入力すること。
- 税務署から通知された内容に基づいた記載を行うこと。
- 必要書類を添付すること。
提出手続きの流れ
手続きのステップ
連結法人税の個別帰属額等の届出書の提出は、以下の手順で行われます:
- 届出書の作成:必要な情報を元に書類を作成します。
- 書類の添付:必要書類(貸借対照表、損益計算書等)を順に添付します。
- 提出先の確認:連結子法人の本店または主たる事務所の所在地の所轄税務署を確認します。
- 書類の提出:締切までに書類を提出します。
締切と特例
この届出書は、連結確定申告書の提出期限までに提出することが求められます。もし、提出期限の延長が承認されている場合は、その延長された期限が適用されますので、注意が必要です。
提出方法の選択とその利点
郵送と対面での提出
この届出書の提出方法には、郵送、オンライン、または税務署の窓口での対面提出の3つがあります。各方法には以下のような利点と欠点があります:
| 提出方法 | 利点 | 欠点 |
|---|---|---|
| 郵送 | 時間の効率がよく、記録も残る。 | 郵送中の紛失リスクあり。 |
| 対面 | 不明点をその場で解消できる。 | 時間がかかる可能性がある。 |
| オンライン | 迅速で効率的。 | システム障害が発生する可能性がある。 |
オンライン提出の推奨
政府は、MyNa Portalを通じたオンライン提出を推奨しています。これにより、手続きの簡略化と迅速化が実現され、法人税務処理の負担が軽減されます。
義務と権利の理解
提出を怠った場合のリスク
連結法人税の個別帰属額等の届出書を期限内に提出しない場合、法人は、以下のようなリスクに直面します:
- 罰則金の発生:提出遅延によるペナルティが科される可能性。
- 事業年度における税務調査のリスク:税務署からの調査が強化されるかもしれません。
適切な手続きを行うことのメリット
適切に届出書を提出することで、法人は次のようなメリットを享受できます:
- 法人税の軽減に繋がる可能性。
- 税務署との良好な関係を維持できる。
- 法令遵守を証明することができ、企業の信頼性が向上します。
特異な状況への対応
外国法人における届け出の注意点
日本国内に拠点を持つ外国法人が連結法人税の個別帰属額等の届出を行う場合、特有の注意が必要です。この場合、国内の税法に精通した専門家のアドバイスを受けることが重要です。
緊急時の手続き対策
予期しない状況(自然災害や感染症など)で、通常の手続きを行えない場合の特例についても、事前に確認し、必要な手続きを講じることが求められます。特に、行政の発表を常にチェックし、適切な行動をとることが重要です。
補足的情報と参考資料
他の関連書類について
この届出書の提出にあたっては、以下の書類も併せて提出することが求められます:
- 損益計算書及び貸借対照表
- 資本等変動計算書または損益金処分表
- 勘定科目内訳明細書
- 事業概況書
作成における注意事項
書類作成の際は、指定の様式(別表三(二)~別表十七の二(三)付表二)を使用し、必要な情報を正確に記載することが求められます。また、仮に修正が必要な場合には、指定された方法に従い、適切に修正内容を記入してください。
最後に
連結法人税の個別帰属額等の届出書の正しい提出は、企業にとって重要な義務であり、税務処理の健全性を保つための基本です。法令に従い、適切な手続きを行っていくことが、企業の信頼性を高め、将来の発展に寄与するのです。
手続きの流れと必要な書類
連結法人税の個別帰属額等の届出を行うためには、まず必要な書類を準備することが重要です。以下に手続きの流れを詳述いたします。
- まず、連結法人税に関連するすべての法人の決算書を用意します。これには、財務諸表や税務申告書が含まれます。
- 次に、各法人の個別帰属額を算出します。この作業には、法人間の取引の把握や、それに基づく調整が必要です。
- それに続いて、様式第1号に基づく届出書を作成します。この届出書には、各法人の個別帰属額、連結法人税の計算に関連する情報を記載します。
- 書類が完成したら、所定の期限内に所轄の税務署に提出します。提出方法は、郵送または直接持参が可能です。
この手続きにおいては、特に個別帰属額の算出に注意が必要です。法人間の取引の取り扱いによって、最終的な税額が大きく異なる可能性があるため、正確な計算を行うことが求められます。
連結法人税制度のメリットとデメリット
連結法人税制度には、税務上のメリットとデメリットが存在します。ここではそれぞれについて詳しく解説いたします。
メリット
- 税負担の軽減: 連結法人税制度を利用することで、企業グループ全体の利益を合算して申告できるため、法人ごとに課税される場合よりも税負担を軽減することができます。
- 相殺効果: 連結法人税制度を採用することで、赤字法人の損失を黒字法人の利益と相殺することが可能になります。これにより、全体的な納税額を減少させることができます。
デメリット
- 複雑な手続き: 連結法人税の届出は通常の法人税の申告に比べて手続きが複雑であり、専門的な知識を要するため、税理士などの専門家の介入が必要になるケースが多いです。
- 法人間の取引管理: 複数の法人が関与するため、取引の管理や情報の収集が困難になることもあります。これにより、正確な申告書の作成が難しくなることがあります。
専門家の意見と実務上の注意点
連結法人税の個別帰属額等の届出を行う際には、専門家の意見を参考にすることが有益です。税理士や公認会計士は、最新の税制改正や実務上の注意点に精通しており、適切なアドバイスを提供してくれます。
以下に実務上の注意点を挙げます。
- 期限の遵守: 連結法人税の届出は、法人の決算期によって異なる提出期限があります。必ず期限を確認し、遅延のないように手続きを行ってください。
- 各法人の情報の正確性: 各法人の個別帰属額を算出する際には、財務情報や取引データの正確性が求められます。不正確な情報は、後々の税務調査で問題となる可能性があるため、注意が必要です。
以上の注意点を十分に考慮し、必要に応じて専門家の助言を仰ぐことが、スムーズな手続きを促進します。