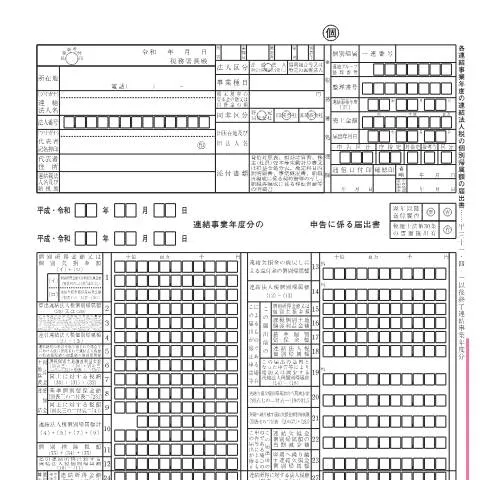
連結法人税の個別帰属額等の届出 — その重要性と背景
連結法人税制度は、日本における企業グループの税務処理を円滑にし、適正な税負担を促進するために設けられた制度です。この制度に関連する重要な書類の一つが、「C2-1 連結法人税の個別帰属額等の届出」です。この届出は、連結グループ全体の法人税の計算において、各法人にどのように税金が帰属するかを明確にするために不可欠です。
申告のタイミングとその流れ
この届出は、平成31年4月1日以後に終了する連結事業年度に関するものです。具体的には、各連結法人がその事業年度の終了後、所定の期日内に提出しなければなりません。通常、法人税の申告と同時に行われるため、法人税の申告期限に注意を払うことが重要です。
- 法人税の申告期限:事業年度終了の日から原則として2ヶ月以内
- 連結法人税の届出提出期限:法人税申告書提出期限と同様
このタイミングを逃すと、税務上の不利益を被る可能性があるため、事前に準備を進めておくことが求められます。
この届出が必要な理由と影響
この届出は、連結法人税制度において、各法人の持つ税務上の権利や義務を正確に反映するために必要不可欠です。特に、異なる法人が同一グループに属する場合、それぞれの法人がどの程度の税負担を負うかを適切に評価することが求められます。これにより、適正な税負担が実現され、税務コンプライアンスが確保されます。
また、届出の内容によっては、将来的に税務調査が行われる際の基準となるため、正確な記載が求められます。これにより、企業は不必要なリスクを回避することができます。
フォームの具体的な構成と記入方法
この届出書は、複数のセクションから構成されており、それぞれが特定の情報を要求します。以下に、主なセクションについて解説します。
- 基本情報セクション: 申請者の情報、法人番号、業務の種類などを記入します。
- 連結法人の情報: 連結グループに属する法人名や所在地などを正確に入力します。
- 個別帰属額の計算: 事業年度ごとの個別帰属額を算出し、記入します。ここには注意が必要で、誤った金額記載は厳しいペナルティを引き起こす可能性があります。
- 署名欄: 代表者の署名が必要です。これも重要な要素で、提出の正当性を担保します。
各セクションにおける記入ミスは、申請書全体の受理を妨げる要因となるため、慎重に記入することが求められます。
記入時の注意点と誤りを避けるためのヒント
記入に際しては、以下の点に留意してください。
- 情報は常に最新のものを使用すること。特に、法人番号や業務内容には間違いが生じやすい。
- 個別帰属額の計算が必要な場合、過去の財務データを振り返り、正確な数字を反映させること。
- 必要な添付書類を確認し、漏れがないか再確認すること。特に、計算根拠などは明確に示す必要があります。
提出後のプロセスとその影響
届出が無事に提出された後は、税務当局による審査が行われます。この審査では、提出された情報の正確性が確認され、必要に応じて追加資料の提出が求められることがあります。大切なのは、これに迅速に対応することです。
また、税務調査が行われる可能性もありますので、記入内容をしっかり保管しておくことが重要です。この過程において不備が見つかれば、追加の税金が発生する場合があります。
特異な状況における対応策
日本国内での法人税制度は複雑であり、特定の状況下では異なる対応が求められることがあります。例えば、外国法人が含まれる場合や、複数の法人が連結される際には特別な考慮が必要です。
- 外国法人の場合: 外国法人に関しては、日本国内での事業展開に関連する情報を正確に記入する必要があります。さらに、外国税務当局との調整も考慮するべきです。
- 特例措置の適用: 一部の法人には特例が設けられており、これを活用することで税負担を軽減できることがあります。
必要書類の準備と提出方法
提出時には、いくつかの書類を添付することが義務付けられています。これには、法人の財務諸表や計算書類などが含まれます。さまざまな状況に応じて提出が求められる書類は異なりますが、基本的なフレームワークは以下の通りです。
| 書類名 | 必要な場合 | 備考 |
|---|---|---|
| 法人の財務諸表 | 必須 | 最新のものを提出 |
| 計算書類 | 必須 | 詳細な計算過程を示すことが求められます |
| 確認済みの税務書類 | 場合による | 必要に応じて添付が求められる |
必要書類を整えることは、手続きのスムーズさを確保するだけでなく、誤解やトラブルを避けるためにも不可欠です。
連結法人税の個別帰属額の意義と影響
連結法人税の個別帰属額は、連結企業グループ内での利益配分や課税関係を明確化するために重要です。この制度により、各法人が実際に負担する税額が明示されるため、税負担の公平性が高まります。具体的には、利益が発生した法人に対してその法人の業績に応じた税額が割り当てられ、また赤字を抱える法人が利益のある法人を通じて利益を相殺することが可能になるため、全体としての税負担が合理化されます。
さらに、連結法人税制度は、企業経営戦略にも影響を及ぼします。企業が連携して事業を展開する際に、税制の優遇措置を利用して資源の最適配置を図ることが可能になります。したがって、各企業は、連結法人税の個別帰属額を考慮に入れた経営判断が求められます。
連結法人税の届出手続きに関する留意点
連結法人税に関する届出手続きは、複雑で多岐にわたるため、十分な注意が必要です。まず、届出書類の作成には、各法人の財務諸表や税務計算書が必要となります。これらの書類は、正確であることが求められ、特に利益の配分に関する記載は慎重に行う必要があります。
また、提出期限についても注意が必要です。連結事業年度が終了した日から一定の期間内に届け出を行う必要があり、遅延が発生した場合にはペナルティが課される可能性があります。具体的な期限は、税務署からの通知などで確認できますので、必ず事前に確認することをお勧めいたします。
加えて、税務当局とのコミュニケーションも重要です。特に疑問点や不明点がある場合には、早めに相談を行い、必要な情報を収集することが円滑な手続きに繋がります。これにより、税務調査を受ける際のリスクを低減し、信頼関係を築くことが可能です。
連結法人税に関する最新の法改正とその影響
最近の法改正により、連結法人税の制度自体にも変更が加えられています。最新の改正内容は、企業の財務状況や経済環境に応じて柔軟に対応することを目的としており、そのため、企業は常に最新の情報を把握する必要があります。
特に、税制改正に伴い、連結法人税の算定基準が見直されるケースが増えており、これにより税負担が軽減される可能性もあります。しかしながら、逆に負担が増加する場合もあり、一企業の状況によって影響は異なるため、専門家の意見を仰ぎながら慎重に対応することが求められています。
また、今後の税制が国際化に伴い、海外法人との連結に関するルールも整備される見込みです。これにより、海外進出を図る企業にとっては、新たな課題が生じることになりますので、十分な準備が必要です。税務関連の情報は常に変わるため、最新の動向に目を光らせ、情報収集に努めることが求められます。