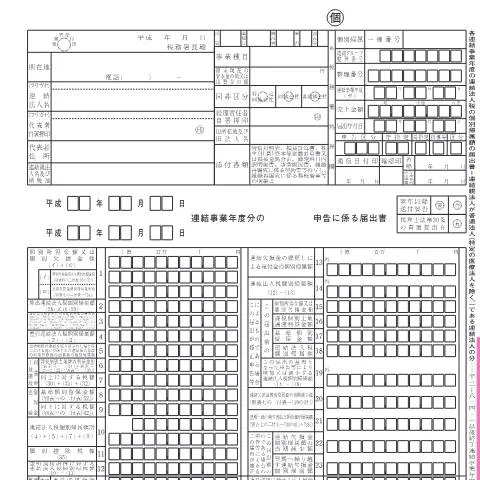
連結法人税の個別帰属額等の届出とは何か
連結法人税の個別帰属額等の届出書(様式第C2-1号)は、法人税法第81条の25に基づき、連結親法人が提出する必要がある重要な文書です。この届出は、連結子法人の法人税負担額の正確な計算を目的としており、特に平成年28年1月1日前開始の連結事業年度に関連する内容が含まれています。連結納税制度を採用する中で、各法人がどのように税金を負担するかを明確にするために必要不可欠な手続きです。
歴史的背景と法律的枠組み
日本における連結法人税制度は、企業グループ全体の税負担を適正化するために導入されました。この制度は、企業の経済活動が国境を越え、複雑化する中で生じた税務上の課題に対処するためのものです。特に、1993年に施行された行政手続法(法第88号)により、税務手続きの透明性と効率性が向上しました。
連結法人税の個別帰属に関する規定は、法人税法改正に伴い、税務署が法人の実態を正確に把握できるようにするために整備されました。これにより、法人税の計算基準が統一され、税務行政の信頼性が向上しました。
届出書の提出期限とその影響
この届出書は、各連結事業年度の連結確定申告書の提出期限までに提出しなければなりません。具体的には、連結子法人の本店または主たる事務所の所在地を管轄する税務署長に1通、場合によっては2通の提出が求められます。また、連結確定申告書の提出期限が延長されている場合、その延長された期限が届出書の提出期限となります。
提出期限を守ることは、法人税の負担を適正に計算する上で非常に重要です。期限内に適切な届出を行わないと、税務署からの指摘や追加課税が発生する可能性があります。
各欄の記載要領の詳細
連結法人税の個別帰属額等の届出書には、複数の欄がありますが、正確な記載が求められます。基本的には「別表一の二(一)各連結事業年度の連結所得に係る申告書」を参考にして記入します。
以下は、主な記載項目とその注意事項です:
- 法人税負担額:計算基準を基に、正確に記載する必要があります。誤りがあると、税務署からの指摘を受ける可能性があります。
- 地方法人税負担額:地方税に関連する負担額も同様に記載しなければなりません。
- 申告方法の変更:更正や決定による異動があった場合には、「申告」を二重線で消し、「更正」または「決定」と記載する必要があります。
添付書類とその重要性
この届出書を提出する際には、いくつかの重要な添付書類が必要です。次の書類を順に添付することが求められます:
- 貸借対照表及び損益計算書
- 株主(社員)資本等変動計算書または損益金処分表
- 勘定科目内訳明細書
- 事業概況書
- 組織再編成に係る契約書等の写し
- 組織再編成に係る主要な事項の明細書
これらの書類は、法人税の計算根拠や企業の経営実態を示す重要な情報であり、適切に準備しないと、届出書の受理がされない可能性があります。
提出方法とその選択肢
この届出書は、主に3つの方法で提出することができます。以下の方法によって、状況に応じた適切な方法を選択してください:
| 提出方法 | 特徴 | 注意点 |
|---|---|---|
| オンライン提出 | 迅速で、提出状況の確認が容易 | インターネット環境が必要 |
| 郵送提出 | 書類を手元に残しつつ、郵送で提出可能 | 郵送の時間に注意が必要 |
| 税務署窓口での提出 | 直接担当者に質問ができる | 混雑する時間帯には避けることが望ましい |
受理後の手続きとその流れ
連結法人税の個別帰属額等の届出書が受理されると、税務署による審査が始まります。この段階では、提出した資料に基づき、法人税の計算根拠が確認されます。審査の結果、問題があった場合には、税務署から修正や追加の指示が出ることがあります。
また、税務署からの連絡に対しては速やかに対応する必要があります。放置すると、追加課税やペナルティが課されることもありますので、注意が必要です。
制度の意義と今後の展望
連結法人税の個別帰属額等の届出書は、法人税法に基づいた透明性の高い税務手続きを提供するものであり、企業にとって重要な役割を果たします。特に、経済環境や税制の変化が激しい現代において、適正な税負担の確保はますます重要性を増しています。
今後、連結納税制度のさらなる発展が期待されており、企業の税務戦略においても、この届出書の重要性は増す一方です。そのため、法令や制度の変更を常に把握し、柔軟に対応することが求められます。
連結法人税の個別帰属額等の届出の流れ
連結法人税に関する手続きは、特に初めて行う企業にとって複雑に感じられるかもしれません。まず、連結法人税の個別帰属額等の届出をするためには、いくつかのステップを踏む必要があります。以下に、具体的な流れを示します。
- 必要書類の準備:まず、連結納税に必要な書類を揃えることが重要です。具体的には、連結納税の適用を受けるための申請書、各法人の財務諸表、及び関連する計算書類などが必要です。
- 個別帰属額の計算:各法人ごとの個別帰属額を計算する際には、法人税法に基づく規定を遵守しなければなりません。この計算には様々な要素が影響を及ぼすため、詳細な分析が求められます。
- 届出書類の作成:必要な情報を盛り込んだ届出書類は、様式第X号に基づき作成します。この際、各法人の情報や個別帰属額の詳細を正確に記載することが求められます。
- 提出方法の選択:書類が整ったら、提出方法を選択します。電子申請を利用する場合は、MyNa Portalを通じてオンラインで提出することができます。
- 提出後の確認:提出後は、税務署からの確認を待ちますが、不明点や不足書類がある場合には、速やかに対応する必要があります。
特例措置の適用条件と注意点
連結法人税の申告においては、特例措置が用意されていますが、これらは条件が厳格に設定されているため、十分な理解が必要です。以下に、特例措置の適用条件といくつかの注意点を示します。
- 特例措置の適用条件:特例措置を受けるためには、連結納税制度を選択した法人が、一定の条件を満たしている必要があります。具体的には、連結グループ内での取引があること、及び各法人の納税義務を適切に履行していることが求められます。
- 期限の遵守:特例措置を受けるための申請は、定められた期限内に行う必要があります。もし期限を過ぎてしまった場合、特例措置の適用が受けられない可能性が高くなります。
- 書類の正確性:提出する書類には inaccuraciesが含まれないように注意が必要です。特に、各法人の個別帰属額や財務情報は、正確であることが求められます。
連結法人税のメリットとデメリット
連結法人税制度を採用することには、いくつかのメリットとデメリットがあります。企業の状況に応じて、慎重に判断することが求められます。
メリット
- 税負担の軽減:連結法人税を選択することで、グループ全体の利益を考慮した課税が可能になり、結果として税負担を軽減できる場合があります。
- 損益の相殺:連結グループ内での損益を相殺することが可能で、利益が出ている法人の税額を損失が出ている法人で相殺することができるため、全体としての税負担が減少します。
デメリット
- 複雑な手続き:連結法人税の手続きは複雑で、書類の整備や計算が煩雑になりがちです。これに伴い、専門知識が求められることもあります。
- 適用条件の厳格さ:特例措置があるものの、その適用条件は厳格であり、条件を満たさない場合には、メリットを享受できないことがあります。