法人税の個別帰属額の届出の重要性
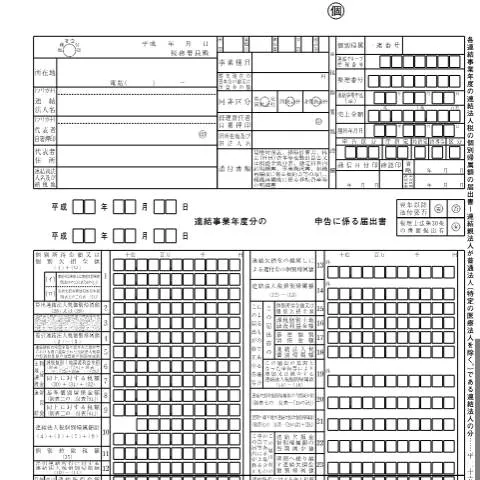
連結法人税の個別帰属額等の届出(様式C2-1)は、法人が連結事業年度においてどのように法人税の負担額を算出するかを行政に報告するための重要な手続きです。この書類は、特に親法人が普通法人である場合に関連し、適切な税制の適用を受けるために必要不可欠です。提出を怠ると、法人の税務評価に影響を及ぼす可能性があるため、正確な情報を提供することが求められます。
申告義務の具体的な内容
この届出書は、法人税法第81条の25に基づき、連結子法人が算出した個別帰属額を記載するために使用されます。個別帰属額とは、連結法人税および地方法人税の負担額や減少額を指し、適切な計算に基づいて記入される必要があります。以下のポイントを押さえておくとよいでしょう:
- 連結事業年度ごとの税負担額を正確に記入すること。
- 地方法人税法や復興特別法人税の関連法令に基づく金額も考慮すること。
- 提出先は、連結子法人の本店または主たる事務所の所轄税務署長であること。
様式C2-1の記入方法と注意点
この届出書を正確に記入するためには、以下の各欄の指示に従って記入を行う必要があります。
- 各連結事業年度の連結所得に係る申告書を参考にする。
- 異動があった場合は、申告部分を二重線で消し「更正」または「決定」と記入。
- 詳細な記入例に従い、漏れのないように情報を整理する。
不備や遅延がもたらす影響
もしこの届出が不完全であったり、期限内に提出されなかった場合、法人に対して否定的な影響を及ぼすリスクがあります。具体的には:
- 遅延した場合、延滞税が発生する可能性がある。
- 情報が不正確な場合、税務調査の対象となるおそれがある。
- 法人税の過大支払いや過少支払の原因となる。
これらのリスクを避けるためにも、事前の準備と確認作業が重要です。
提出期限とその柔軟性
様式C2-1の提出期限は、各連結事業年度の連結確定申告書の提出期限となります。特に、提出期限の延長を受けた場合、その延長された期限がこの届出書の期限になります。期限については、以下の点に留意してください:
- 延長申請が通った場合、必ず確認を行うこと。
- 提出書類は、すべての必要書類を附属させる必要がある。
準備すべき添付書類の詳細
一般的に、この届出書を提出する際には、以下の書類を添付する必要があります:
| 書類名 | 説明 |
|---|---|
| 貸借対照表及び損益計算書 | 法人の財務状況を示す重要な書類です。 |
| 株主(社員)資本等変動計算書 | 資本の変動を詳述した書類。 |
| 勘定科目内訳明細書 | 科目ごとの詳細を示す書類。 |
| 事業概況書 | 事業の状況を把握するための書類。 |
| 組織再編成に係る契約書等の写し | 再編成関連の契約書のコピー。 |
| 組織再編成に係る主要な事項の明細書 | 再編成に関する詳細を記載した書類。 |
他のケースとの比較:外国法人と国内法人
連結法人税の個別帰属額の届出は、外国法人と国内法人で異なる扱いを受けることがあります。以下にその違いを示します:
- 外国法人の場合、国内における納税義務の有無を初めに確認する必要があります。
- 国内法人に対しては、全ての連結子法人が対象となるため、より詳細な情報が求められます。
特に、外国法人は日本国内での事業活動の範囲や形態によって、適用される税法が異なる場合があります。
申告後のプロセス:処理状況の確認とフォローアップ
提出後は、税務署による処理状況の確認が必要です。処理状況を把握するためには、以下のステップが推奨されます:
- 定期的に税務署に問い合わせを行う。
- 必要に応じて、税務署からの指示に従って追加の情報を提供する。
また、場合によっては、税務署からの通知や指示に従って修正や追加の手続きを行うことがあります。
連結法人税の個別帰属額等の届出の目的と意義
連結法人税の個別帰属額等の届出は、企業グループ全体の税務管理を効率化するための重要な手続きです。連結納税制度を利用することにより、各法人の所得と損失を税務上で通算し、適切な課税を受けることが可能になります。この手続きによって、税負担の軽減が図られるほか、企業グループ全体の財務状況を正確に把握することが可能となります。
特に、平成26年10月1日以後に開始する連結事業年度については、これまでの制度の改善がなされており、複雑な税務申告の負担を軽減するための新たなルールやガイドラインが整備されています。この届出は、個別法人が持つ特有の条件を考慮に入れた上で、税務申告の透明性と正確性を高めるために必要不可欠です。
届出に必要な書類と手続きの流れ
連結法人税の個別帰属額等の届出を行うにあたっては、以下のような書類と手続きが必要となります。
- 様式第1号: 連結法人税の個別帰属額等の届出書
- 様式第2号: 各法人の所得及び損失計算書
- 様式第3号: 連結納税参加法人のリスト
手続きの流れは以下の通りです。
- 事前に関連書類を準備します。
- 様式第1号に必要事項を記入します。
- 様式第2号及び様式第3号を作成し、連結法人税の届出書に添付します。
- 所定の期限内に、所轄税務署に提出します。
なお、提出期限については、連結事業年度の終了日から3ヶ月以内に行う必要がありますので、注意が必要です。
連結法人税の個別帰属額等の届出の留意点
連結法人税の個別帰属額等の届出を行う際には、いくつかの重要な留意点があります。
- 正確性: 各法人の会計データを基に精確な数値を算出することが求められます。不正確な情報を提出した場合、ペナルティが科される可能性があります。
- 変更の通知: 申告内容に変更があった場合は、速やかに所轄税務署に通知する必要があります。
- 各法人の状況: 各法人の特有の条件や経営状況を考慮した上で、適切な帰属額を算出することが重要です。
以上のように、連結法人税の個別帰属額等の届出は、企業グループにおける法令遵守や税務の透明性を確保するために極めて重要なプロセスです。企業は、制度の変更に対して常に情報をアップデートし、適切な対応策を講じることが求められます。