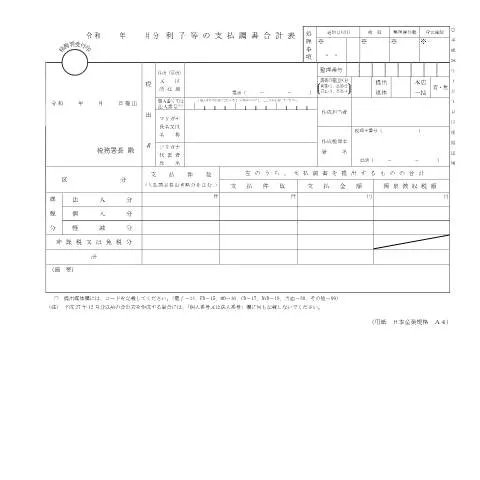
利子等の支払調書合計表の重要性と役割
利子等の支払調書合計表(様式第F1-7号)は、日本の税務制度において非常に重要な役割を果たします。この調書は、金融機関や企業が支払った利子の総額を税務当局に報告するために使用されます。特に、所得税等の計算において、正確な記録が求められるため、この調書は多くの事業者にとって不可欠なものとなっています。
この調書を提出するべき人々の詳細
利子等の支払調書を提出する義務があるのは、主に以下のような事業者です。
- 金融機関: 銀行、信用金庫、証券会社などが含まれます。
- 法人: 国内法人及び外国法人が、日本国内で利子を支払う場合。
- 個人: 個人事業主も含まれ、一定の条件を満たす場合には提出が求められることがあります。
また、特定の条件を満たす法人や個人は免除される場合もあるため、しっかりと確認する必要があります。
特例や例外について
例えば、非課税対象の利子や特定の条件を満たす利子は、この調書に記載する義務がない場合があります。詳しい条件については、税務署の指示を仰ぐことが推奨されます。
提出前の準備:必要書類リスト
利子等の支払調書を提出する際には、必要書類を事前に整えておくことが重要です。以下はその具体的なリストです。
- 利子支払記録:各金融機関から発行される利子の支払証明書。
- 法人税申告書または所得税申告書の写し。
- 関連する契約書や合意書のコピー。
これらの書類は、調書作成の際に必要なデータを提供します。
フォームの各項目を徹底解説
利子等の支払調書合計表の各項目について詳しく見ていきましょう。その際に注意が必要なポイントも合わせて説明します。
| 項目 | 説明 | 注意点 |
|---|---|---|
| 支払者情報 | 支払った法人または個人の情報を記入します。 | 正確な法人番号または個人番号を記入すること。 |
| 支払金額 | 利子の総額を記入します。 | 領収書を基に正確な金額を確認すること。 |
| 源泉徴収税額 | 源泉徴収が行われた場合、その金額を記入します。 | 適用される税率を確認すること。 |
提出手順のタイムライン
利子等の支払調書を提出する際の手順を時系列で整理してみましょう。
- 年度末:関連する利子の支払いを総括します。
- 翌月:必要書類を準備し、調書を作成します。
- 提出期限:決められた期限内に税務署へ提出します。
この流れを把握しておくことで、スムーズに手続きを進めることができるでしょう。
エラーや不備が発生した場合の対応
提出した調書に誤りや不足が見つかった場合、どのように対処すればよいでしょうか。以下のステップを参考にしてください。
- 迅速な修正: エラーが見つかったら、速やかに修正を行い、再提出の準備をします。
- 税務署への連絡: 不明な点があれば、早めに税務署に問い合わせることが重要です。
- 提出期限の確認: 修正後の提出期限をしっかり確認し、遅れないように注意します。
利子等の支払調書に基づく影響と結果
この調書を正確に提出することで、様々な利点があります。例えば、税務上の透明性が確保され、後のトラブルを避けることができます。また、適切に記録されていることで、税務調査が行われた際にも安心です。
税務関連の法律と背景
利子等の支払調書合計表の基盤には、行政手続法(平成5年法律第88号)が存在します。この法律は、正確な税務処理を促進するために設けられました。これにより、税務署は事業者に対し適切な情報提供を求めることができ、税収の確保に努めています。
利子等の支払調書は、税務上の義務を果たすだけでなく、事業者にとっても財務管理や経営戦略においても重要な情報となり得ます。したがって、しっかりとした理解と正確な記入が求められます。
利子等の支払調書の重要性と目的
利子等の支払調書(同合計表)は、特に税務上の義務を果たすために欠かせない書類です。この調書は、金融機関やその他の事業者が支払った利息や配当金などの詳細な情報を整理・記録するためのものです。具体的には、この調書によって、各納税者が支払った利子やその他の収入が明確に示されることで、納税者が確定申告を行う際の基礎資料として利用されます。加えて、国税庁への報告義務を果たすためにも重要な役割を果たしています。
さらに、利子等の支払調書は、金融機関が非課税取引を適切に管理するためにも活用されます。特に、特定の条件を満たす利子や配当金は非課税となる場合がありますが、この調書がなければ納税者はその利益を正しく申告することが難しくなります。
利子等の支払調書に記載される情報の詳細
利子等の支払調書には、具体的に以下のような情報が記載されます。まず、支払を行った金融機関や企業の名称、住所、及び法人番号が含まれます。次に、受取人の情報として、氏名、住所、及びマイナンバーが記載され、これは個人の特定を明確にするために必要です。また、支払金額、支払日、及び利息の種類も詳細に記載されます。
これらの情報は、特に税務署が納税者の所得を確認する際に重要な役割を果たします。記載情報が正確であることは、納税者が税務上のトラブルを避けるために必要不可欠です。したがって、金融機関や企業はこの調書を作成する際には慎重を期し、正確なデータ入力を行うことが求められます。
利子等の支払調書の提出方法と期限
利子等の支払調書の提出は、毎年4月から翌年3月までの年度を基準に行われます。調書の提出期限は、通常、翌年度の1月31日が最終期限とされています。このため、金融機関や企業は、年度内に支払った利子や配当金の総額を集計し、所定の様式に従って調書を作成しなければなりません。
提出方法については、電子申告を利用することが推奨されており、特にMyNa Portalを通じたオンライン提出が推奨されています。これにより、従来の紙ベースの提出よりも効率的かつ迅速に手続きを行うことが可能です。電子申告を行うことで、提出後の確認も容易になり、万が一のミスがあった場合の訂正作業も簡単に行える点が利点です。
なお、提出期限を過ぎてしまうと、罰則やペナルティが科されることがあるため、必ず期限内に手続きを行うように心掛けることが重要です。また、提出後の内容については、税務署からの問い合わせに対して迅速に対応できるよう、記録を保管しておくことも大切です。