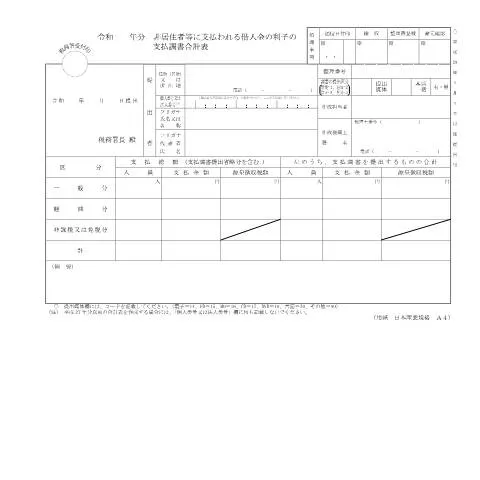
非居住者等に支払われる借入金の利子の支払調書の重要性と背景
日本における税制は、非居住者への支払いを適切に管理するための複雑な制度を構築しています。その中で、「F1-24 非居住者等に支払われる借入金の利子の支払調書」は、外国からの資金調達を行う企業や個人にとって重要な役割を果たします。この調書は、借入金の利子が非居住者に支払われる際の税務上の透明性を確保するために設計されており、所得税法第214条に基づいています。
特に、国際的な取引が増加する現代において、適切な税務処理を行うことは企業の信頼性を保つために欠かせない要素です。この調書は、非居住者に対する利子支払いがどのように管理されるかを示す重要な文書です。
申告義務者とその条件
この調書を提出する義務があるのは、非居住者に対し利子を支払う日本国内の企業や個人です。特に以下のような条件に該当する場合には、必ず提出が求められます。
- 非居住者に対して借入金の利子を支払う場合
- 借入金の利子が日本国内に源泉を有する場合
- 利子支払いが税務上の特典を伴う場合
これらの条件に該当する場合、適切に手続きを行うことが求められます。特に、企業は会計処理と税務処理の両面で正確なデータを保持する必要があります。
必要な書類と情報の準備
F1-24調書を提出するためには、いくつかの書類を事前に準備する必要があります。必要な情報は以下の通りです。
- 支払先の非居住者の氏名及び住所
- 支払額の詳細(総額、税引前額、源泉税額)
- その支払いが行われた日付
- 支払う利子の種類(一般、軽減)
これらの情報は正確でなければならず、特に非居住者の情報は最新であることが求められます。また、借入金契約書や支払証明書も必要となる場合があります。
調書の記入方法と注意点
この調書には、複数のセクションがあり、それぞれに適切な情報を記入する必要があります。以下に、主な記入項目について解説します。
| 項目 | 説明 |
|---|---|
| 提出者情報 | 提出者の法人名、住所、担当者名を記入します。 |
| 支払者情報 | 非居住者の氏名、住所、支払金額を正確に記載します。 |
| 支払総額 | 利子の総額を記入し、源泉税が適用される場合はその額も記載します。 |
記入にあたっては、特に誤字脱字に注意し、必要な署名が漏れないようにしましょう。誤った情報を提供すると、遅延や追加の税務調査を招く可能性があります。
提出方法及びその後の流れ
完了したF1-24調書は、所轄の税務署に提出する必要があります。提出方法は以下の通りです。
- 郵送による提出
- 直接税務署に持参
- MyNa Portalを通じたオンライン提出
特に最近では、MyNa Portalを利用したオンライン手続きが推奨されています。この方法では、書類の提出が迅速かつ効率的に行えるため、多くの納税者が利用しています。
提出後は、税務署から確認の連絡が入ることがあります。必要に応じて追加の情報提供や修正が求められる場合もありますので、常に連絡先情報を正確に届けておくことが重要です。
提出後の問題への対処法
F1-24調書を提出した後、誤りが見つかった場合や、文書が受理されなかった場合の対処法について考えましょう。
- 誤りを発見した場合: 速やかに訂正申告を行う必要があります。
- 受理されなかった場合: 税務署に理由を確認し、指定された修正を行うことが求められます。
- 追加の書類が求められた場合: 指示に従い、期日内に必要な書類を提出します。
これらの手続きは timely manner で行うことが重要で、遅延が発生することで追加のペナルティが課せられる可能性があります。
類似文書との違いと特異性
日本には、非居住者に関連する様々な文書がありますが、F1-24調書はその中でも特定の用途に特化しています。以下に、他の文書との違いを示します。
| 文書名 | 特徴 | 目的 |
|---|---|---|
| F1-24 | 借入金の利子支払に特化 | 非居住者への利子支払の記録 |
| F1-25 | 配当支払調書 | 株主への配当支払の記録 |
| F1-26 | 利益配分調書 | 利益分配の記録 |
このように、F1-24調書はその特異性から、他の文書とは明確に区別される存在であることがわかります。また、適切な税務処理を行うためには、これらの文書の理解が重要です。
特殊な状況における対応
非居住者への支払いに関しては、特定の状況下で異なる対応が求められることがあります。例えば:
- 外国法人からの借入: 外国法人からの借入金に対する利子支払は、国内法の適用を受けつつ、国際税務に関連する条約を考慮する必要があります。
- 急ぎの支払い: 緊急で支払わなければならない場合は、最短の手続き方法を確認し、税務署との連携を強化することが求められます。
- 複数の非居住者への支払い: 複数の非居住者に利子を支払う場合は、各々の情報を正確に管理し、重複や誤りを避けることが重要です。
これらの特殊な状況においても、適切な手続きと情報管理を行うことで、トラブルを未然に防ぐことができます。
非居住者等に支払われる借入金の利子の税務処理
非居住者に対する借入金の利子の支払いに関しては、日本の税法に基づき、特定の税務処理が必要です。借入金の利子が外国の居住者に支払われる場合、通常、源泉徴収税が適用されます。この税率は、非居住者の居住国との間に結ばれた租税条約によって異なる場合があり、適用される税率の確認が不可欠です。
具体的には、利子支払いが発生した年度の税制に従い、適用される源泉徴収税率を確認し、必要に応じて様式第F1-24を用いて申請を行います。また、申請に際しては、相手方のMy Number(個人番号)を記載することが求められるため、事前に把握しておくことが重要です。
借入金の利子支払いに関する注意点
借入金の利子を非居住者に支払う際には、いくつかの注意点があります。まず、支払いの金額が一定の閾値を超える場合、追加の報告義務が発生することがあります。この閾値は年によって異なるため、財務省の最新情報を確認してください。
さらに、利子支払いの証拠書類を必ず保管し、将来的な税務調査に備えることも重要です。利子の支払調書が適切に作成されている場合でも、証拠書類が不十分だと租税当局からの指摘を受ける可能性があります。
非居住者への支払いをスムーズに行うための手続き
非居住者への借入金の利子支払いをスムーズに行うためには、まず、受取人の情報を正確に把握することが肝要です。具体的には、非居住者の氏名、住所、税務識別番号(TIN)を確認する必要があります。また、非居住者の居住国での税務上の取り扱いについても、法律相談を行うことをおすすめします。
さらに、支払いの際には適切な為替レートを用いて日本円に換算することが重要です。国際的な資金移動においては、為替レートの変動が影響を及ぼすため、正確な計算が求められます。最終的な手続きは、MyNa Portalを通じて行うことが推奨されており、オンラインでの申請は時間短縮に寄与します。