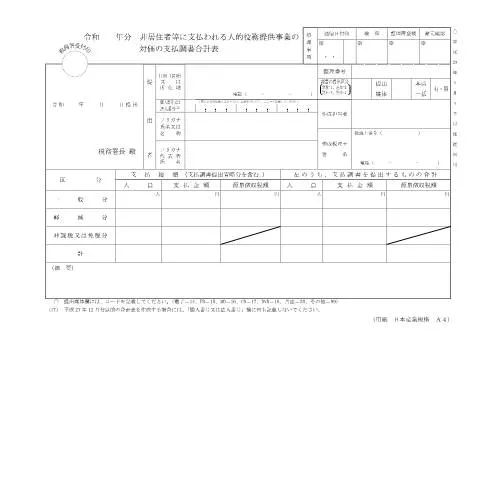
非居住者等に支払われる人的役務提供事業の対価の支払調書(F1-22)とは
令和年度の非居住者等に支払われる人的役務提供事業に関する対価の支払調書(F1-22)は、外国人や非居住者に対して支払った報酬を正確に記録するための重要な公式文書です。この文書は、日本国内で事業を営む法人や個人が、外国の個人や法人に対して行う金銭の支払いを明確にし、税務上の義務を果たすために必要です。
この書類の目的と背景
近年、国際的な取引を行う企業や個人が増加する中で、税務管理の透明性と適正な税収の確保が求められています。F1-22は、非居住者に対する報酬の支払いに伴う税務申告を円滑に行うための手段として位置付けられています。
特に、税法第180条に基づく源泉徴収の観点からも、この調書の提出は重要です。同法に従い、非居住者に対する支払いが課税対象となる場合、それに対する源泉徴収を適切に行う必要があります。
F1-22の提出対象と条件
この書類を提出する必要があるのは、以下のような状況です:
- 日本国内で業務を行う法人や個人が、外国人に対して業務の対価を支払う場合。
- 支払いの金額が一定の基準を超える場合(具体的な金額は税務署に確認が必要)。
- 非居住者に対する特殊な条件が適用される場合(例:特定の国との二重課税防止条約に基づく免税措置)。
適用される法律と規制
この書類は、日本の法律に基づいた税務手続きの一環として位置付けられています。具体的には、以下の法律が関連しています:
- 所得税法
- 法人税法
- 消費税法
これらの法律は、非居住者に対する税務扱いを定めており、F1-22はこれらの法律に則った形での申告を可能にします。
書類の作成手順と注意点
F1-22を作成するための基本的な手順は以下の通りです:
- 必要な情報の収集: 支払先の情報(氏名、住所、法人名など)、支払い金額、支払いの理由を整える。
- 書類の記入: 指定されたフォーマットに従い、必須項目を漏れなく記入する。
- 税務署への提出: 期限内に最寄りの税務署に提出する。
記入する際の具体的なポイント
F1-22を記入する際には、以下の点に留意することが推奨されます:
- 各項目は正確に記入し、誤記を避ける。
- 支払金額には消費税を含めた額を記載する。
- 支払元の法人名義や個人名義も正確に記載する。
特に、税務署に提出する書類の正確性は非常に重要で、誤りがある場合は再提出を求められることがあります。
提出のタイミングと期限
F1-22の提出期限は、毎年4月から翌年の3月までの期間に行われた支払いに対して、翌年度の6月末日までに提出することが求められています。この期限を過ぎると、延滞税やペナルティが課されることがありますので、注意が必要です。
今後のプロセスとフォローアップ
提出後、税務署からの確認や照会がある場合があります。書類が正しく処理されたかどうかを確認するためには、以下の手順を踏むことが重要です:
- 提出した書類の控えをしっかり保管する。
- 数週間後に税務署に連絡し、処理状況を確認する。
- 不明点がある場合は、早めに専門家に相談する。
非居住者に対する税務上の影響
F1-22の提出は、非居住者にとっても大きな影響を与えます。正確に手続きを行うことで、無駄な税金の支払いやトラブルを防ぐことが可能です。特に、二重課税防止条約を適用される場合、適切な手続きを行っているかどうかが重要なポイントとなります。
具体的な影響例
以下のケーススタディを参考に、非居住者に与える影響を理解しましょう:
| ケーススタディ | 影響内容 |
|---|---|
| ケース1: 源泉徴収あり | 支払額に対し、適切な税率で源泉徴収が行われることで、現地税務当局における税金課税が適用される。 |
| ケース2: 二重課税防止条約適用 | 条約に基づき、日本での課税が免除される場合、非居住者の負担が軽減される。 |
最後に知っておくべきこと
F1-22は、非居住者との取引において非常に重要な書類であり、適切な管理が求められます。業務の透明性を確保するためにも、正確な記入と提出を心がけることが重要です。万が一、提出を怠った場合は、罰金や延滞税が発生する可能性があるため、注意してください。この制度を理解し、適切に対応することが、国際的なビジネスの成功を支える要素となります。
非居住者に対する人的役務提供の税務上の取扱い
非居住者が日本国内で提供した人的役務に対する対価支払は、特に税務上の取り扱いが重要です。非居住者である方が日本国内において提供するサービスは、たとえ居住者ではない場合でも、一定の税金が課される可能性があります。具体的には、所得税法に基づき、非居住者が日本国内で得た所得に対しては源泉徴収が適用されます。
この場合、支払者は非居住者に対して支払う対価から一定の税率で源泉徴収を行い、その金額を直接税務署に納付する義務があります。この手続きは、スムーズな税務処理を確保するためにも、正確な記録と報告が求められます。
また、非居住者に対する人的役務提供が外国との租税条約に基づいて行われる場合、源泉徴収税率が軽減されることがあります。したがって、適用される租税条約の有無や、具体的な条約の内容を確認することが非常に重要です。
様式第F1-22の記入方法と注意点
様式第F1-22は、非居住者等に支払われる人的役務提供事業の対価を報告するための重要な書類であり、正確に記入することが求められます。ここでは、様式第F1-22の記入方法と、特に注意すべきポイントについて詳しく説明いたします。
まず、様式第F1-22には、支払者の情報(氏名、住所、法人番号など)はもちろんのこと、受取人である非居住者の情報も正確に記載する必要があります。この際、非居住者が日本での居住地を有していないことを確認した上で、可能な限り詳細な情報を提供することが重要です。
支払い金額欄には、支払った対価の総額を記載しますが、消費税や手数料などの加算を考慮する必要があります。更に、支払いの内容が人的役務であることが明確にわかるよう、具体的なサービス内容を併記することが求められます。
最後に、様式を提出する際には、正確な記載内容の確認を行い、必要な添付書類とともに、所定の期限内に提出するよう心掛けてください。
情報の保護とMy Number制度の影響
個人情報の保護は、特に非居住者に関連する事務手続きにおいて重要なテーマです。日本では、My Number制度により、個人の識別情報が厳格に管理されています。この制度は、税務関連の手続きにおいても適用され、非居住者に対して支払われる対価に関連する情報の取扱いが特に注意されています。
My Number制度の下では、支払者は非居住者のMy Numberを確認する必要はありませんが、支払調書を提出する際には、適切な識別情報を確保することが求められます。加えて、個人情報保護法に基づき、提供したデータが第三者に漏洩しないよう、適切な管理措置を講じる必要があります。
このように、非居住者に対する人的役務提供に関する手続きは、税務の側面だけでなく、個人情報保護の観点からも注意が必要です。支払を行う際には、これらの法令を遵守することが不可欠であり、適切な対応を行うことで、円滑な取引が実現できます。