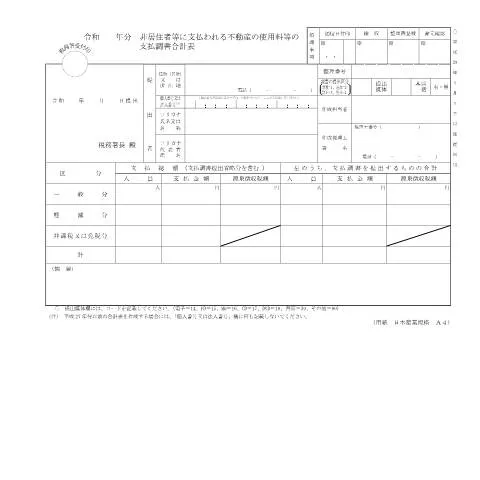
非居住者等に支払われる不動産の使用料等の支払調書合計表の重要性
日本における不動産取引や賃貸に関連する手続きは多岐にわたり、特に非居住者に対して行われる支払いは、さまざまな税務上の義務や報告が発生します。この文書、F1-23 非居住者等に支払われる不動産の使用料等の支払調書(同合計表)は、その中心的な役割を果たしています。これは、未居住者に支払われる不動産の使用料を正確に報告し、適切な税務処理を行うために必要な書類です。
提出者とその義務
この支払調書を提出する義務があるのは、日本国内で非居住者に対して不動産の使用料を支払う事業者や個人です。具体的には、以下の方々が該当します:
- 不動産を所有する法人や個人
- 賃貸物件の管理を行う不動産業者
- 外国籍の個人や企業に賃料を支払う日本国内の事業者
これらの提出者は、支払調書を作成し、所定の期限内に税務署に提出することが求められます。これは、税務署が適正な課税を行うために必要な情報を収集するためです。
書類の構成と記載項目
F1-23の書式は、いくつかの項目から構成されています。具体的な記載内容は以下の通りです:
- 年分:報告対象となる年度を記載します。
- 提出者の情報:法人名または個人名、所在地、連絡先電話番号などを記入します。
- 支払金額の詳細:支払総額や個別の支払い内容、源泉徴収税額などを詳しく記入します。
- 合計欄:支払内容の合計を示し、その他の必要事項も記載します。
これらの項目は、正確な記載が求められ、誤りがあると後々の税務調査に影響を与える可能性があります。
提出方法とその選択肢
F1-23の提出方法には主に以下の3つの選択肢があります:
- オンライン提出:MyNa Portalを利用して、インターネット経由で提出することが可能です。この方法は手軽で、提出の追跡も容易です。
- 郵送提出:所定の宛先に書類を郵送する方法です。郵送時には、送付状を添付し、郵便局での記録を保持することが推奨されます。
- 窓口提出:直接税務署の窓口に持参し、提出する方法です。この場合、担当者と直接対話できるため、疑問点をその場で解決できるメリットがあります。
手続きの流れ:初めから終わりまで
手続きの流れは以下の通りです:
- 支払いの発生:非居住者に対する不動産使用料が発生した時点で、関連書類を準備します。
- 記載準備:F1-23をダウンロードし、必要項目を正確に記入します。
- 提出:選択した方法で税務署に書類を提出します。
- 確認:提出後、税務署からの確認や指摘があれば、迅速に対応します。
- 決定通知:税務署が内容を審査し、適切な課税が行われると通知が届きます。
手続き後の確認とフォローアップ
支払調書を提出した後は、適切に処理されたかどうかを確認する必要があります。以下のようなステップを踏むことが重要です:
- 確認書の取り寄せ:提出が正しく行われたことを示す確認書を税務署から請求することができます。
- 問い合わせ:何か不明点や疑問があれば、税務署に直接問い合わせて、必要な情報を確認します。
- 再提出の準備:万が一、誤りや不足があった場合には、速やかに修正した書類を再提出する準備をします。
拒否や不備に対する対処法
提出した支払調書に対して拒否や指摘があった場合、迅速な対応が求められます。以下はその対処法です:
- 拒否理由の確認:税務署からの通知を確認し、どのような理由で拒否されたのかを正確に把握します。
- 必要書類の修正:指摘された点を修正し、再度書類を準備します。
- 再度の提出:修正した書類を、必要に応じてオンラインまたは郵送で再提出します。
- フォローアップ:再提出後、数週間ごとに税務署へ確認を行い、手続きの進捗を把握します。
非居住者特有の注意点と例外規定
非居住者に対する不動産使用料の支払調書には、特有の注意点があります。例えば、外国法人や個人の場合、適用される税率や免税の条件が異なることがあります。これらの点に注意し、以下のような例外規定をも考慮に入れる必要があります:
- 租税条約:日本と非居住者の居住国との間に締結された租税条約により、課税が軽減されることがあります。
- 免税対象:特定の条件を満たす場合、支払が免税となることがあります。これには、非課税扱いとなる特定の種類の不動産使用料が含まれます。
これらの詳細については、税務署や専門家と相談し、適切な手続きを行うことが重要です。
実務的なアドバイスとリソースの活用
最後に、F1-23を正しく利用するための実務的なアドバイスをいくつか提供します:
- 専門家の助言:税理士や法律専門家の意見を求め、特に複雑な状況においては、専門知識を活用することが重要です。
- 最新情報の確認:日本の法律や税制は随時変更されるため、最新の情報に常にアクセスできるようにしておくことが大切です。
- オンラインリソースの活用:税務署の公式ウェブサイトや関連するオンラインフォーラムを活用し、他の利用者の経験や情報を参考にすることが推奨されます。
非居住者に関する課税の特例とその適用条件
日本では、非居住者に対する課税は、居住者とは異なる特例が設けられています。具体的には、非居住者に対して支払われる不動産の使用料には、課税対象となる所得が発生することがありますが、その税率や適用方法は異なります。たとえば、非居住者が日本国内の不動産から得る収入は、通常、源泉徴収税が適用されます。これにより、非居住者は日本で得た所得に対して、日本国内での税務処理を行う必要があります。
さらに、特定の国との租税条約が存在する場合、二重課税を避けるために、特別な免税措置や低税率が適用されることがあります。これにより、非居住者が日本での不動産使用料を受け取る際の税負担が軽減される可能性があります。従って、非居住者は自国の税務当局および日本の税務当局の両方に相談し、正確な情報を取得することが重要です。
支払調書の提出方法と注意点
F1-23非居住者等に支払われる不動産の使用料等の支払調書を提出する際には、いくつかの注意点があります。まず、提出期限についてですが、通常、この支払調書はその年度の翌年の3月15日までに提出する必要があります。これは、日本の会計年度に基づいており、年度が終了した後、速やかに税務処理を行うための仕組みとなっています。
次に、提出方法についてですが、電子申告が推奨されています。「マイナポータル」を利用することで、オンラインでの申告が可能です。これにより、書類の郵送や対面での手続きを省略でき、迅速かつ効率的に手続きを行うことができます。ただし、電子申告を行うには「マイナンバーカード」が必要となるため、事前にカードの取得を行っておくことが重要です。
最後に、提出書類には正確な情報を記入することが求められます。例えば、非居住者の氏名、住所、支払金額、課税対象額など、必要な情報を漏れなく記入しなければなりません。誤った情報が記載されていると、税務署からの問い合わせや修正を求められることがあるため、慎重に確認しましょう。
不動産使用料に関連する最近の法改正と影響
日本では、不動産使用料に関連する税制の改正が度々行われています。特に、非居住者に対する課税方針や手続きが見直されることが増えており、これにより非居住者の税務処理に対する影響が出ている場合があります。例えば、最近の改正により、非居住者が不動産使用料を得る際の税率が変更されることがあるため、最新の税制を常に把握しておくことが必要です。
また、これらの法改正は、特に外国からの投資家にとって重要です。税率の変更や新たな特例の導入が、投資判断に大きく影響するため、投資家は日本の税務環境の動向に注意を払う必要があります。法改正の情報は、税務署や公的機関の公式ウェブサイトで確認することができるため、定期的なチェックをおすすめします。
なお、改正が行われる際には、具体的な施行日や移行措置についても明示されるため、これについても理解しておくことが重要です。たとえば、ある改正が施行されるまでの間は旧制度が適用されることがあるため、該当する期間に行う手続きについて十分な注意が必要です。