不動産の譲受けに関する重要性とその手続き
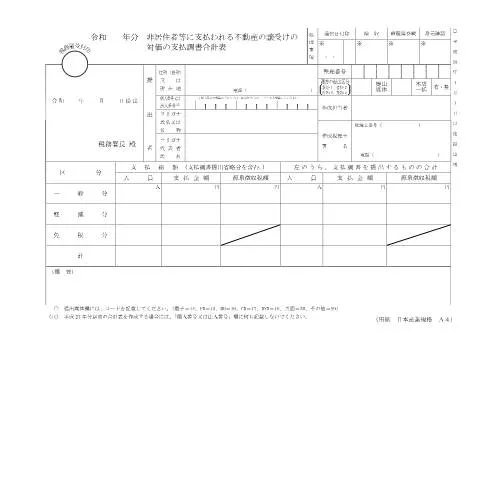
日本において、不動産の譲受けに関する手続きは多岐にわたりますが、その中で特に重要な役割を果たすのが「F1-28 非居住者等に支払われる不動産の譲受けの対価の支払調書(同合計表)」です。この書類は、非居住者が日本国内で不動産を売買する際に必要な重要な書類であり、税務署への申告に関わることから、正確な理解と手続きが求められます。
書類の背景と法的根拠
この書類は、令和年分 非居住者等に支払われる不動産の譲受けの対価の支払調書合計表として位置付けられ、外国人および非居住者が不動産を取得した場合の支払いについて正確な情報を提供するために必要です。特に、行政手続法に基づいて、税務署が適切に課税を行うための根拠となる文書です。
書類の提出者とその役割
この書類を提出するのは、一般的に不動産の譲渡を行った売主です。特に、非居住者に対して不動産を譲渡する場合は、日本側の売主がこの書類を作成し、税務署に提出する必要があります。税務署はこの書類を基にして適切な課税を行います。
- 売主が非居住者である場合、特別な注意が必要です。
- 売主が法人の場合、法人税の観点からも重要です。
記入のポイント:項目ごとの詳細解説
この支払調書は多くの項目から構成されており、正確な記入が求められます。以下に、主な項目について詳しく説明します。
| 項目名 | 説明 |
|---|---|
| 支払者情報 | 支払いを行った者の情報を記入します。名前、住所、連絡先等を正確に記載しましょう。 |
| 受取人情報 | 受け取る非居住者の情報を詳細に記入します。 |
| 支払金額 | 譲受けに対する対価を記入します。この金額は正確に数値化する必要があります。 |
| 税金の扱い | 場合によっては、非課税となる場合もありますので、その旨を明記します。 |
提出方法と期限
この支払調書は、通常、譲渡が行われた年度の終了後、税務署に提出する必要があります。具体的な提出期限は、年度末から数ヶ月の間に設定されており、毎年変動する可能性があるため、最新の情報を確認することが重要です。
提出の流れ
- 必要書類を準備する。
- 支払調書を正確に記入する。
- 提出先の税務署を確認する。
- 期日までに提出する。
不備があった場合の対処法
万が一、不完全な提出や間違った情報が含まれている場合、税務署からの指摘を受けることがあります。その際には、迅速な対応が求められます。具体的な対処法としては以下の通りです。
- 税務署からの指摘内容を確認し、必要な修正を行う。
- 再提出の際は、修正内容を明記する。
- 場合によっては、専門家に相談することを検討しましょう。
不動産譲受けに伴う関連手続き
この支払調書は、単独での提出ではなく、他の関連書類と一緒に提出されることが一般的です。例えば、契約書や売渡証明書など、これらの書類も必要に応じて提出する必要があります。
関連書類リスト
- 契約書
- 売渡証明書
- 身分証明書(非居住者の場合)
整理とまとめ
無事に不動産譲受けの手続きを終えるためには、F1-28書類の正確な理解と、その後の手続きを適切に行うことが不可欠です。書類の提出後、税務署からの応答を待つ際には、必要な追加情報や書類が求められる場合もあるため、柔軟に対応できる準備をしておくと良いでしょう。特に、非居住者に関連する手続きは法的にも複雑な場合が多いため、プロの助言を受けることも視野に入れておくべきです。
非居住者等に支払われる不動産の譲受けの対価の支払調書の具体的な記入方法
非居住者等に支払われる不動産の譲受けに関する報告書、つまり「F1-28 非居住者等に支払われる不動産の譲受けの対価の支払調書(同合計表)」の記入については、いくつかの重要なポイントがあります。まず、記入にあたっては、譲受けが行われた不動産の詳細、譲渡者および譲受者の情報、そして取引金額を正確に記載する必要があります。この書類は、国税庁に提出され、税務上の監視と管理に利用されます。
記入項目には、まず不動産の所在地、種類(例えば、住宅、土地など)を正確に記載します。次に、譲渡者(売主)の情報として、氏名、住所、そしてMy Number(個人番号)を記入します。譲受者(買主)の情報も同様に記載し、正確を期す必要があります。
また、譲受けの対価に関しては、取引の実際の金額を記入し、必要に応じて消費税等の項目も含めることが求められます。特に消費税に関しては、課税売上と非課税売上の区分を明確にすることが重要です。最後に、すべての情報を確認し、正確に記入されていることを確認してください。
支払調書の提出期限と提出方法
非居住者等に支払われる不動産の譲受けの対価の支払調書の提出期限は、譲渡が行われた年度の翌年の3月15日までです。この期限を厳守することは非常に重要であり、期限を過ぎると延滞金や加算税が発生する可能性がありますので、注意が必要です。
提出方法については、オンラインでの提出が推奨されています。MyNa Portalを通じて提出することで、簡便かつ迅速に手続きを行うことができ、書類の提出状況も確認可能です。また、オンライン提出を利用することで、書類の紛失リスクを軽減することができます。
もし、オンライン提出が難しい場合は、印刷した支払調書を国税庁に郵送することも可能ですが、この際には、郵送時期に考慮し、提出期限に間に合うように手配することが大切です。郵送の場合、確実に提出が完了したことを証明するために、配達記録のある郵便を利用することをお勧めします。
不動産譲受けの取引における留意点
非居住者等に支払われる不動産の譲受けにおいては、税務上の取り扱いだけでなく、法律的な面でも留意すべき点があります。特に、譲渡者が外国籍である場合、国際間の税務条約や二重課税防止協定が適用される可能性があります。これらの協定により、特定の条件を満たすことで、税負担の軽減が図れる場合がありますので、専門家と相談することが望ましいです。
さらに、不動産の譲受けに関する契約書の作成にも注意を払い、適切な法的手続きを踏むことが求められます。譲受けの契約内容や条件、特に譲渡代金の支払い方法、引き渡しのタイミングなどを明確にすることで、後々のトラブルを回避することができます。また、譲渡契約については公証人による認証を受けることが推奨されます。
最後に、譲受け後の不動産に関しては、所有権の移転登記が必要です。この登記手続きも、税務申告同様に期限が設けられているため、速やかに処理を行うことが重要です。登記が完了することで、正式に不動産の所有者となり、以後の管理業務や税務手続きがスムーズに進むことが保証されます。