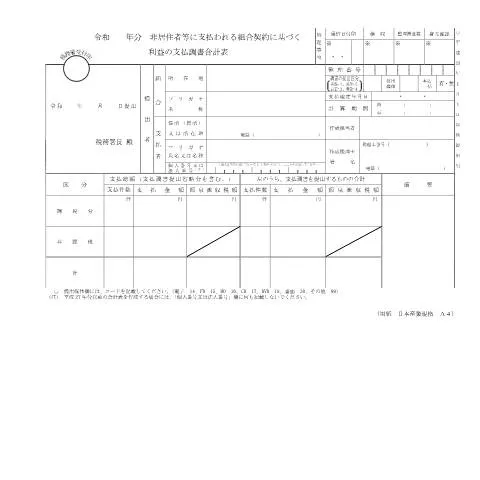
非居住者等に支払われる利益の課税に関する詳細なガイドライン
非居住者等に支払われる組合契約に基づく利益については、特に課税の側面が重要です。日本国内で得た利益は、原則として課税対象となりますが、非居住者に対する課税は、居住地国との租税条約に依存します。これにより、二重課税を避けるための特例が適用される場合があります。具体的な手続きに関しては、国税庁が発行している「非居住者等に対する課税に関する取扱い」のガイドラインを参照することが推奨されます。
また、非居住者が日本国内で受け取る利益の種類によって、適用される税率は異なります。例えば、配当所得、利子所得、またはロイヤルティなどの場合、それぞれに異なる課税ルールが存在します。こうした情報を踏まえた上で、適切な申告を行うことが求められます。
F1-21申告書に関する実務的な注意点
F1-21 非居住者等に支払われる組合契約に基づく利益の支払調書は、税務申告を行う際に重要な文書です。この申告書を記入する際には、いくつかの実務的な注意点があります。まず、受取人のMy Numberや、居住国に関する情報を正確に記載することが基本です。この情報に不備があると、申告が受理されない場合や、後に問題が発生することがありますので、十分に確認してください。
さらに、F1-21申告書の提出には、一定の期限が設けられています。通常、年度末の3月31日までに、前年度分の申告を行う必要があります。ただし、特別な事情がある場合には、延長申請が可能である場合がありますので、事前に確認することが重要です。また、提出方法についても、オンラインでの提出が推奨されており、MyNa Portalを利用することで手続きがスムーズに行えます。
組合契約に基づく利益の算出方法とその影響
非居住者に支払われる組合契約に基づく利益の算出は、一般的に複雑です。利益の種類や発生源によって、算出方法が異なるため、正確な理解が必要です。通常、利益は契約に基づく配当や利息として分類され、各々に対する税制が異なります。このため、事前に契約内容を十分に確認し、専門家に相談することが推奨されます。
さらに、利益を算出する際には、外国の税制度との整合性も考慮しなければなりません。特に、租税条約に基づく優遇措置が適用される場合、日本国内での課税が軽減されることもあります。しかし、これらの措置を適用するためには、正確な文書を整える必要があり、申告書の提出に際しても、関連する書類を添付する必要があります。