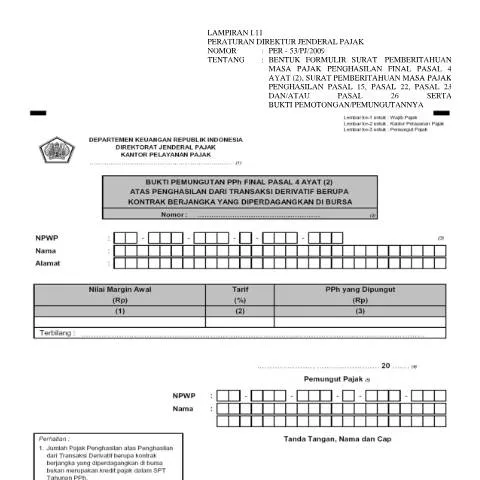
Pentingnya Bukti Potong 4 Ayat (2) dalam Transaksi Derivatif
Bukti Potong 4 Ayat (2) Transaksi Derivatif adalah dokumen vital dalam dunia perpajakan Indonesia, khususnya bagi para pelaku bisnis yang terlibat dalam transaksi derivatif seperti kontrak berjangka. Dokumen ini menjadi bukti pemotongan Pajak Penghasilan (PPh) Final, dan diperlukan untuk memastikan bahwa kewajiban perpajakan telah dipenuhi dengan benar. Dalam konteks ini, wajib pajak dan pemungut pajak memiliki tanggung jawab penting dalam mengisi dan menyerahkan bukti pemotongan ini sesuai ketentuan yang berlaku.
Siapa yang Harus Mengisi dan Menyerahkan Bukti Potong ini?
Dalam praktiknya, dokumen ini wajib diisi oleh pemungut pajak, yaitu pihak yang melakukan pemotongan pajak atas transaksi derivatif. Yang dimaksud dengan pemungut pajak dalam konteks ini adalah lembaga yang berwenang melakukan pemotongan pajak atas transaksi yang terjadi. Contohnya termasuk pialang berjangka yang beroperasi di bursa.
- Wajib Pajak: Individu atau badan hukum yang menerima pendapatan dari transaksi derivatif.
- Pemungut Pajak: Pihak yang memotong pajak, biasanya pialang atau lembaga keuangan yang terlibat dalam eksekusi transaksi.
Detail Pengisian Formulir: Kolom demi Kolom
Pengisian Bukti Potong ini harus dilakukan dengan hati-hati karena kesalahan dapat berakibat pada masalah administrasi perpajakan di kemudian hari. Berikut adalah rincian kolom yang perlu diisi:
| Kolom | Deskripsi |
|---|---|
| 1. Nilai Margin Awal | Jumlah uang atau surat berharga yang ditempatkan oleh pialang berjangka untuk menjamin pelaksanaan transaksi. |
| 2. Tarif | Besaran tarif PPh yang berlaku untuk transaksi derivatif tersebut. |
| 3. PPh yang Dipungut | Jumlah PPh yang harus dipungut, dihitung dari nilai margin awal dikalikan tarif yang berlaku. |
| 4. Terbilang | Jumlah PPh dalam bentuk tulisan, untuk memastikan kejelasan jumlah yang dipungut. |
Proses Penyerahan dan Pengarsipan Bukti Potong
Setelah formulir Bukti Potong diisi dengan benar, langkah berikutnya adalah penyerahan dokumen tersebut. Proses penyerahan dilakukan dalam tiga rangkap:
- Lembar 1: Untuk disimpan oleh wajib pajak.
- Lembar 2: Diserahkan ke Kantor Pelayanan Pajak (KPP) sebagai lampiran pada saat pelaporan Surat Pemberitahuan Tahunan (SPT) Masa PPh Pasal 4 Ayat (2).
- Lembar 3: Untuk pemungut pajak sebagai bukti pemotongan yang telah dilakukan.
Kerangka Regulasi yang Mengatur Bukti Potong 4 Ayat (2)
Regulasi mengenai Bukti Potong ini diatur dalam Peraturan Direktur Jenderal Pajak Nomor PER - 53/PJ/2009. Dalam peraturan ini, dijelaskan tentang bentuk dan tata cara pengisian dokumen yang harus dipatuhi oleh para pelaku usaha. Regulasi ini bertujuan untuk memastikan kepatuhan pajak dan memudahkan proses pengawasan oleh pemerintah.
Peraturan ini juga mengatur mengenai sanksi bagi pemungut pajak yang tidak memenuhi kewajiban dalam penyampaian bukti pemotongan. Oleh karena itu, pemungut pajak harus benar-benar memahami isi peraturan ini agar tidak terjerat masalah hukum.
Kalender Perpajakan dan Batas Waktu
Pentingnya memahami waktu pengisian dan penyerahan Bukti Potong tidak bisa diabaikan. Dalam hal ini, periode fiskal di Indonesia berjalan dari bulan Januari hingga Desember, dengan tenggat waktu pelaporan SPT yang biasanya berlangsung di bulan Maret atau April tahun berikutnya. Maka, berikut adalah tahapan penting untuk diperhatikan:
- Penyelesaian Transaksi: Pastikan semua transaksi derivatif yang dikenakan pajak telah diselesaikan pada akhir tahun fiskal.
- Pengisian Bukti Potong: Setelah transaksi, segera isi bukti potong dengan data yang akurat.
- Penyerahan Bukti Potong: Serahkan bukti potong ke KPP paling lambat pada saat pelaporan SPT.
Profil Wajib Pajak: Siapa yang Terlibat?
Wajib pajak yang terlibat dalam transaksi derivatif terdiri dari berbagai profil, masing-masing dengan karakteristik dan kondisi yang berbeda. Berikut adalah beberapa contoh profil wajib pajak:
- Individu: Orang pribadi yang melakukan transaksi derivatif untuk investasi atau spekulasi.
- Badan Usaha: Perusahaan yang menggunakan kontrak berjangka untuk hedging atau mengelola risiko.
- Institusi Keuangan: Bank atau lembaga yang menawarkan produk derivatif kepada nasabah.
Setiap profil ini mungkin memiliki perlakuan pajak yang berbeda, tergantung pada jenis transaksi dan struktur organisasi masing-masing. Oleh karena itu, penting bagi setiap wajib pajak untuk memahami ketentuan yang berlaku sesuai dengan profil mereka.
Kesalahan Umum dan Cara Menghindarinya
Pengisian Bukti Potong tidak lepas dari kemungkinan kesalahan. Beberapa kesalahan umum yang mungkin terjadi antara lain:
- Keterangan yang Tidak Lengkap: Pastikan semua kolom diisi dengan informasi yang benar dan lengkap.
- Kesalahan dalam Menghitung PPh: Periksa kembali perhitungan antara nilai margin awal dan tarif yang berlaku.
- Format yang Tidak Sesuai: Ikuti petunjuk format dokumen secara tepat, termasuk penggunaan kertas, tanda, dan ukuran yang ditentukan.
Penting untuk melakukan pengecekan berulang kali sebelum menyerahkan dokumen untuk meminimalisir kesalahan yang dapat menyebabkan masalah di masa depan.
Pemahaman Bukti Potong 4 Ayat (2) dan Relevansinya untuk Transaksi Derivatif
Bukti Potong 4 Ayat (2) adalah dokumen penting dalam perpajakan yang berkaitan dengan pajak penghasilan atas transaksi derivatif. Derivatif sendiri merupakan instrumen keuangan yang nilainya tergantung pada nilai aset dasar, seperti saham, obligasi, atau komoditas. Dalam konteks ini, penting bagi wajib pajak untuk memahami bagaimana perhitungan dan penerapan pajak dikenakan pada transaksi ini agar tidak ada kesalahan dalam pelaporan pajak.
Bukti Potong ini berfungsi sebagai bukti bahwa pajak telah dipotong sebelum pembayaran dilakukan, dan jumlah yang dipotong akan dilaporkan dalam SPT tahunan. Ini juga penting bagi penerima penghasilan untuk dapat melakukan penghitungan pajak kembalian yang tepat, jika diperlukan. Anda perlu memastikan bahwa semua informasi dalam Bukti Potong benar dan sesuai dengan data di Direktorat Jenderal Pajak (DJP).
Prosedur Permohonan dan Pengeluaran Bukti Potong
Untuk mendapatkan Bukti Potong 4 Ayat (2) atas transaksi derivatif, Anda perlu mengikuti prosedur yang telah ditetapkan oleh DJP. Proses ini mencakup beberapa langkah yang akan membantu Anda memastikan bahwa semua dokumen yang diperlukan telah disiapkan dengan baik.
- Pendaftaran Sebagai Wajib Pajak: Pastikan Anda terdaftar sebagai wajib pajak di DJP. Anda harus memiliki Nomor Pokok Wajib Pajak (NPWP) yang valid dan terdaftar dalam sistem perpajakan. Jika Anda baru, pendaftaran dapat dilakukan secara online melalui situs resmi DJP.
- Pengumpulan Dokumentasi Transaksi: Kumpulkan semua bukti transaksi yang berkaitan dengan derivatif, seperti kontrak derivatif dan laporan transaksi. Dokumen ini akan digunakan untuk menghitung pajak yang harus dipotong.
- Pemotongan Pajak: Pada saat penyelesaian transaksi, pastikan pajak dipotong sesuai dengan ketentuan yang berlaku. Pemotongan pajak ini harus dilakukan oleh pihak yang melakukan pembayaran kepada Anda.
- Penerbitan Bukti Potong: Setelah pemotongan dilakukan, penerbit (pihak yang memotong pajak) akan menerbitkan Bukti Potong 4 Ayat (2) yang mencantumkan informasi tentang jumlah yang dipotong dan detail transaksi.
- Pelaporan SPT: Pastikan bahwa Bukti Potong yang diterima digunakan untuk pelaporan SPT Tahunan. Anda harus melaporkan pendapatan yang diterima serta pajak yang dipotong dalam SPT Anda.
Konsekuensi Hukum Jika Tidak Memiliki Bukti Potong
Ketidakpatuhan terhadap peraturan perpajakan terkait Bukti Potong 4 Ayat (2) dapat mengakibatkan sejumlah konsekuensi hukum. Oleh karena itu, penting untuk memahami risiko dan dampak yang mungkin timbul jika Anda tidak memiliki dokumen yang diperlukan ini.
Beberapa konsekuensi hukum yang mungkin Anda hadapi termasuk:
- Denda Administratif: Jika Anda tidak melaporkan pajak berdasarkan Bukti Potong, Anda dapat dikenakan denda administratif yang jumlahnya bervariasi tergantung pada jenis kesalahan yang dilakukan.
- Masalah Hukum: Dalam kasus terburuk, ketidakpatuhan dapat berujung pada tindakan hukum dari DJP, termasuk penyelidikan lebih lanjut mengenai kepatuhan pajak Anda.
- Kehilangan Hak untuk Mengklaim Pajak Kembali: Tanpa Bukti Potong, Anda mungkin kehilangan hak untuk mengklaim pajak yang telah dipotong, yang dapat menyebabkan kerugian finansial yang signifikan.
Penting bagi Anda untuk berbicara dengan konsultan pajak atau penasihat hukum yang berpengalaman untuk memastikan bahwa Anda memahami semua kewajiban dan risiko yang terkait dengan penggunaan Bukti Potong 4 Ayat (2) dalam transaksi derivatif.