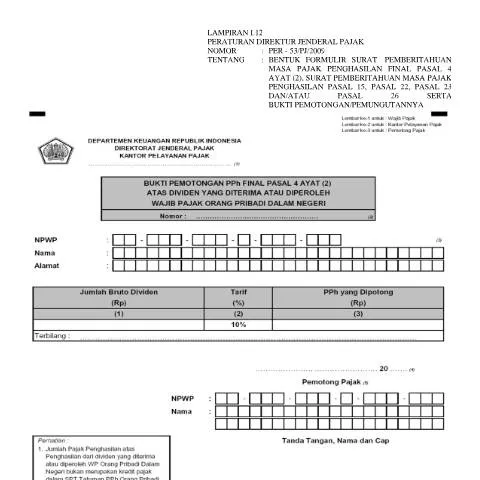
Memahami Bukti Potong 4 Ayat (2) Dividen: Sebuah Kewajiban Penting bagi Wajib Pajak
Dalam dunia perpajakan Indonesia, pemahaman tentang dokumen yang diperlukan adalah kunci untuk memenuhi kewajiban perpajakan dengan baik. Salah satu dokumen krusial yang wajib dipahami oleh Wajib Pajak Orang Pribadi Dalam Negeri adalah Bukti Potong 4 ayat (2) Dividen. Dokumen ini menjadi alat penting dalam proses pelaporan pajak, yang sering kali menjadi sumber kebingungan bagi mereka yang baru terjun ke dunia perpajakan. Mari kita jelajahi lebih dalam mengenai dokumen ini.
Siapa yang Harus Menyimpan Bukti Potong Ini?
Bukti Potong 4 ayat (2) Dividen ini ditujukan bagi Wajib Pajak Orang Pribadi yang menerima atau memperoleh dividen. Namun, tidak semua orang akan terlibat dalam pengisian dan penyimpanan dokumen ini. Berikut adalah profil lebih rinci mengenai siapa yang perlu memperhatikan dokumen ini:
- Wajib Pajak Orang Pribadi: Mereka yang menerima dividen dari perusahaan yang terdaftar dan berbadan hukum di Indonesia.
- Investor Asing: Dalam kasus tertentu di mana investor asing menerima dividen, dokumen ini juga dapat berperan penting dalam proses pemotongan pajak.
- Pemegang Saham: Individu yang memiliki saham di perusahaan dan menerima dividen harus menyimpan bukti potong ini untuk laporan pajak mereka.
Penting untuk dicatat bahwa walaupun hanya Wajib Pajak Orang Pribadi Dalam Negeri yang secara langsung terkait dengan dokumen ini, situasi bisa berbeda untuk pemegang saham asing yang juga mendapatkan dividen, yang mungkin diwajibkan untuk menyimpan bukti lain yang relevan.
Proses Penerbitan dan Penyimpanan Bukti Potong
Setelah diidentifikasi siapa yang memerlukan dokumen ini, langkah penting berikutnya adalah memahami proses penerbitan dan penyimpanan Bukti Potong 4 ayat (2) Dividen. Proses ini dilakukan oleh perusahaan yang membayarkan dividen dan wajib dilaksanakan sesuai dengan ketentuan yang berlaku.
Penerbitan Bukti Potong
Perusahaan yang membayarkan dividen kepada pemegang saham diwajibkan untuk menerbitkan Bukti Potong 4 ayat (2) Dividen. Berikut adalah langkah-langkah yang harus diikuti:
- Perusahaan harus menghitung jumlah dividen yang akan dibayarkan kepada pemegang saham.
- Menghitung pajak yang berlaku berdasarkan tarif yang telah ditentukan oleh peraturan perpajakan.
- Setelah menghitung, perusahaan menerbitkan Bukti Potong untuk semua dividen yang dibayarkan.
Setelah penerbitan, pemegang saham akan menerima salinan dari Bukti Potong ini, yang menjadi bukti bahwa pajak telah dipotong. Pemegang saham kemudian harus menyimpan dokumen ini untuk digunakan dalam pelaporan pajak tahunan.
Penyimpanan Dokumen
Penyimpanan Bukti Potong harus dilakukan dengan hati-hati. Berikut adalah beberapa tips untuk memastikan dokumen tetap aman:
- Simak setiap salinan yang diterima dari perusahaan dan simpan dalam satu folder.
- Pastikan untuk menyimpan dokumen dalam kondisi fisik yang baik, atau jika digital, simpan dalam format yang aman.
- Catat tanggal penerimaan Bukti Potong untuk referensi di masa mendatang.
Detail dan Penjelasan Setiap Rubrik dalam Bukti Potong
Agar mudah dipahami, mari kita analisis bagian-bagian dari Bukti Potong 4 ayat (2) Dividen. Setiap elemen dalam dokumen ini memiliki peran yang krusial dan perlu diisi dengan benar untuk menghindari kesalahan.
| Elemen | Deskripsi | Pentingnya |
|---|---|---|
| Nama Wajib Pajak | Nama lengkap dari individu atau entitas yang menerima dividen. | Kesalahan dalam penulisan dapat berakibat pada masalah di kemudian hari saat pelaporan pajak. |
| NIK | Nomor Induk Kependudukan yang menjadi identitas resmi Wajib Pajak. | Penting untuk verifikasi identitas dan integrasi dengan sistem perpajakan. |
| Jumlah Dividen | Jumlah total dividen yang dibayarkan. | Menjadi dasar dalam penghitungan pajak yang harus dilaporkan. |
| Pajak yang Dipotong | Jumlah pajak yang telah dipotong dari dividen. | Membantu Wajib Pajak dalam mengklaim atau melaporkan pajak yang telah dibayar. |
| Tanggal Pembayaran | Tanggal di mana dividen dibayarkan kepada Wajib Pajak. | Menjadi catatan penting untuk pelaporan pajak tahunan. |
Dengan memahami detail di atas, Wajib Pajak dapat menghindari kesalahan dalam pengisian dan melaporkan informasi yang akurat saat saat mengajukan SPT (Surat Pemberitahuan Tahunan).
Situasi Khusus yang Dapat Mempengaruhi Pengisian Bukti Potong
Dalam praktiknya, ada beberapa situasi khusus yang dapat mempengaruhi pengisian Bukti Potong 4 ayat (2) Dividen. Memahami situasi ini sangat penting agar Wajib Pajak tidak menghadapi masalah di kemudian hari.
Pemegang Saham Asing
Investor asing yang menerima dividen juga harus memperhatikan ketentuan perpajakan yang berbeda. Dalam hal ini, mereka mungkin perlu mendapatkan dokumen tambahan sebagai pengganti Bukti Potong yang diterbitkan untuk Wajib Pajak Dalam Negeri. Selain itu, tarif pajak yang berlaku mungkin berbeda sesuai dengan ketentuan perjanjian pajak yang berlaku antara Indonesia dan negara asal investor.
Dividen dari Usaha Kecil dan Menengah (UKM)
Dalam beberapa kasus, jika dividen berasal dari usaha kecil dan menengah yang terdaftar, mungkin ada kebijakan khusus yang mengatur potongan pajak yang lebih ringan atau insentif tertentu. Wajib Pajak perlu memverifikasi apakah mereka memenuhi syarat untuk pengurangan ini sebelum melaporkan pajak mereka.
Kesalahan dalam Pengisian
Kesalahan dalam pengisian Bukti Potong dapat berakibat serius. Jika Wajib Pajak tidak menyadari kesalahan ini dan melaporkannya, mereka berisiko dikenakan denda atau sanksi dari Direktorat Jenderal Pajak. Oleh karena itu, penting untuk melakukan pengecekan ganda sebelum dokumen diajukan.
Kaitannya dengan Proses Pelaporan Pajak Tahunan
Bukti Potong 4 ayat (2) Dividen berperan penting dalam proses pelaporan pajak tahunan. Dokumen ini menjadi salah satu bukti bahwa Wajib Pajak telah memenuhi kewajiban perpajakan terkait dengan dividen yang diterima. Berikut adalah langkah-langkah bagaimana dokumen ini terintegrasi dalam pelaporan pajak tahunan:
- Wajib Pajak harus mengumpulkan semua Bukti Potong yang diterima selama tahun pajak.
- Pada saat mengisi SPT Tahunan, Wajib Pajak harus mencantumkan jumlah dividen yang diterima berdasarkan Bukti Potong yang dikumpulkan.
- Pastikan pajak yang telah dipotong tercantum dan sesuai dengan yang dilaporkan dalam SPT.
Ini menjadi krusial untuk menunjukkan transparansi dalam pelaporan pajak dan menghindari masalah di kemudian hari.
Perbedaan Antara Bukti Potong 4 Ayat (2) dan Formulir Lainnya
Banyak Wajib Pajak sering kali bingung antara Bukti Potong 4 ayat (2) Dividen dengan dokumen perpajakan lainnya. Berikut adalah beberapa perbedaan yang jelas:
| Dokumen | Fungsi | Subyek |
|---|---|---|
| Bukti Potong 4 Ayat (2) | Membuktikan pemotongan pajak atas dividen yang diterima. | Wajib Pajak Orang Pribadi Dalam Negeri. |
| SPT Tahunan | Merupakan laporan tahunan yang mencakup semua penghasilan dan potongan pajak. | Seluruh Wajib Pajak, termasuk badan hukum. |
| Bukti Pemotongan PPh Pasal 15 | Dokumen pemotongan pajak yang berbeda untuk jenis penghasilan lainnya. | Wajib Pajak yang menerima penghasilan dari kerja atau jasa. |
Memahami perbedaan ini sangat penting agar Wajib Pajak dapat mengelola kewajiban perpajakan mereka dengan lebih baik dan tidak terjebak dalam kebingungan administrasi.
Langkah-Langkah Tindak Lanjut Jika Terjadi Masalah
Jika Anda telah mengisi dan menyimpan Bukti Potong tetapi menemukan masalah saat pelaporan, ada langkah-langkah yang dapat diambil untuk menyelesaikannya.
Verifikasi dengan Pihak Perusahaan
Langkah pertama adalah menghubungi perusahaan yang menerbitkan Bukti Potong untuk memverifikasi kebenaran informasi yang tertera. Ini penting untuk memastikan bahwa tidak ada kesalahan dalam penghitungan pajak atau pengisian informasi.
Konsultasi dengan Konsultan Pajak
Jika ada kesulitan dalam memahami masalah perpajakan yang dihadapi, sangat disarankan untuk berkonsultasi dengan konsultan pajak yang berpengalaman. Mereka dapat memberikan wawasan dan solusi terbaik berdasarkan situasi Anda.
Ajukan Keberatan
Jika kesalahan berasal dari administrasi perpajakan dan Anda merasa dirugikan, Anda dapat mengajukan keberatan secara resmi ke Direktorat Jenderal Pajak. Pastikan Anda melengkapi semua dokumen yang diperlukan untuk menguatkan posisi Anda.
Tindak lanjut yang tepat sangat penting untuk menjaga hubungan baik dengan otoritas pajak dan menghindari potensi sanksi di masa depan.
Pemahaman Bukti Potong 4 Ayat (2) Dividen dalam Pajak Penghasilan
Bukti Potong 4 ayat (2) dividen merupakan dokumen penting dalam konteks perpajakan di Indonesia, terutama bagi wajib pajak yang menerima pendapatan dari dividen. Bukti ini diterbitkan oleh pihak yang memberikan dividen, baik itu perusahaan domestik maupun asing, sebagai bentuk pemenuhan kewajiban pajak penghasilan. Sesuai dengan ketentuan yang berlaku, setiap dividen yang diterima oleh wajib pajak dikenakan pajak penghasilan dengan tarif tertentu. Bukti Potong ini menjadi bukti bahwa pajak telah dipotong dan disetorkan ke kas negara.
Secara umum, Bukti Potong 4 ayat (2) ini berfungsi untuk mencatat potongan pajak yang terjadi. Wajib pajak yang menerima dividen dapat menggunakan bukti ini sebagai salah satu syarat untuk melaporkan Surat Pemberitahuan Tahunan (SPT) Pajak Penghasilan. Informasi yang terdapat dalam bukti ini mencakup identitas penerima dividen, jumlah dividen yang diterima, dan jumlah pajak yang telah dipotong. Oleh karena itu, sangat penting bagi Anda yang menerima dividen untuk menyimpan bukti potong ini dengan baik.
Proses Pengajuan dan Pelaporan Pajak atas Dividen
Pada dasarnya, setiap wajib pajak yang menerima dividen harus memahami mekanisme pengajuan dan pelaporan pajak atas pendapatan tersebut. Proses ini dapat dibagi menjadi beberapa tahap, yaitu pengumpulan dokumen, pembuatan SPT, dan pelaporan ke Direktorat Jenderal Pajak (DJP). Anda harus memastikan bahwa seluruh dokumen yang diperlukan, termasuk Bukti Potong 4 ayat (2), telah lengkap sebelum melakukan pelaporan.
Langkah pertama adalah mengumpulkan semua dokumen yang berkaitan dengan pendapatan dividen yang Anda terima. Pastikan untuk memiliki salinan Bukti Potong yang dikeluarkan oleh perusahaan yang membayarkan dividen. Bukti Potong ini berfungsi sebagai dasar perhitungan pajak yang harus Anda laporkan. Selain itu, Anda juga perlu mengumpulkan dokumen lain seperti Kartu Tanda Penduduk elektronik (KTP-el) dan Nomor Pokok Wajib Pajak (NPWP) untuk mempermudah proses pelaporan.
Setelah semua dokumen terkumpul, Anda dapat mulai mengisi SPT Pajak Penghasilan. Pada formulir ini, Anda perlu mencantumkan informasi tentang pendapatan dividen yang diterima, jumlah pajak yang sudah dipotong, serta informasi pribadi Anda sebagai wajib pajak. Pastikan informasi yang Anda isikan sesuai dengan data yang tertera pada bukti potong agar tidak terjadi kesalahan yang dapat berakibat pada masalah hukum di kemudian hari.
Setelah SPT selesai diisi, langkah selanjutnya adalah melaporkan SPT tersebut kepada DJP. Anda dapat melakukan pelaporan secara online melalui sistem e-filing atau secara langsung di kantor pajak terdekat. Dalam pelaporan, pastikan Anda menyertakan salinan Bukti Potong sebagai bukti bahwa pajak atas dividen telah dipotong. Proses pelaporan ini harus dilakukan sebelum tenggat waktu yang ditentukan masing-masing tahun fiskal, yakni biasanya jatuh pada akhir bulan Maret atau awal bulan April.
Perbedaan Penghasilan Kena Pajak dari Dividen Domestik dan Asing
Penting untuk dicatat bahwa pajak atas dividen dapat berbeda tergantung pada sumber dividen tersebut. Dividen yang diterima dari perusahaan domestik akan dikenakan tarif pajak yang sesuai dengan ketentuan yang berlaku di Indonesia. Sementara itu, dividen yang diterima dari perusahaan asing biasanya dikenakan pajak penghasilan dengan tarif yang telah diatur dalam perjanjian penghindaran pajak berganda (P3B) antara Indonesia dan negara asal dividen.
Tarif pajak atas dividen domestik umumnya adalah 15%, sedangkan tarif untuk dividen asing dapat bervariasi tergantung pada perjanjian yang ada. Bagi Anda yang menerima dividen dari luar negeri, sangat penting untuk mempelajari ketentuan dalam P3B agar tidak terjadi pemotongan pajak ganda. Dalam hal ini, Anda dapat melakukan pengajuan pengembalian pajak jika pajak sudah dipotong di negara asal dividen. Bukti potong dari negara tersebut juga perlu dilampirkan dalam pengajuan pengembalian pajak di Indonesia.
Dalam hal perhitungan pajak, Anda juga harus memperhatikan kemungkinan kredit pajak luar negeri yang dapat mengurangi pajak terutang di Indonesia. Hal ini penting untuk dilakukan agar Anda tidak membayar pajak lebih dari seharusnya. Pastikan untuk menyimpan semua dokumen yang berkaitan dengan dividen yang diterima, termasuk Bukti Potong dan bukti pembayaran pajak di luar negeri, untuk dijadikan sebagai referensi saat melakukan pelaporan pajak tahunan.