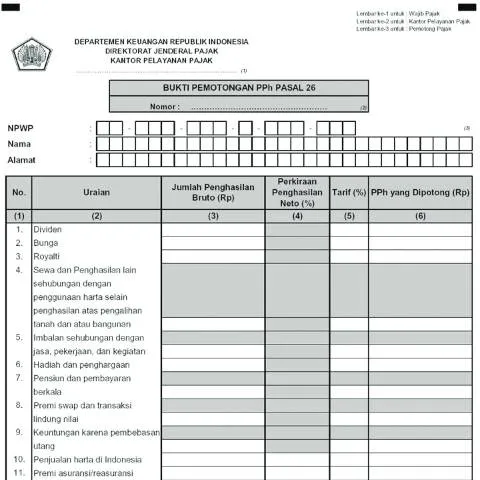
Pentingnya Bukti Pemotongan PPh Pasal 26 dalam Administrasi Pajak
Bukti Pemotongan PPh Pasal 26 merupakan dokumen krusial dalam sistem perpajakan Indonesia. Dokumen ini berperan penting dalam membuktikan bahwa pemotongan pajak penghasilan telah dilakukan oleh pihak tertentu, seperti perusahaan atau lembaga, atas pembayaran yang diterima oleh wajib pajak. Dalam konteks ini, terdapat beberapa aspek penting yang perlu diperhatikan terkait dokumen ini, mulai dari siapa yang berhak mengajukannya hingga konsekuensi jika tidak mengajukannya.
Siapa yang Harus Mengajukan Bukti Pemotongan PPh Pasal 26?
Dokumen ini umumnya dikeluarkan oleh pemotong pajak, yaitu pihak yang melakukan pemotongan pajak atas penghasilan yang diterima oleh orang atau badan lain. Berikut adalah beberapa pihak yang berhak mengajukan bukti ini:
- Perusahaan yang melakukan pembayaran dividen, bunga, royalti, atau sewa.
- Lembaga keuangan yang memberikan bunga pada rekening simpanan nasabah.
- Individu atau badan hukum yang menerima penghasilan lainnya yang dikenakan PPh Pasal 26.
Setiap pihak tersebut wajib menyusun Bukti Pemotongan PPh Pasal 26 sebagai bagian dari kewajiban perpajakan mereka dan untuk memastikan bahwa pajak yang dipotong telah disetorkan kepada negara.
Proses Pengisian Bukti Pemotongan PPh Pasal 26: Langkah demi Langkah
Pengisian dokumen ini merupakan tahap yang sangat penting dan harus dilakukan dengan teliti. Berikut adalah langkah-langkah yang perlu diikuti dalam pengisian formulir ini:
- Identitas Pemotong Pajak: Isi kolom NPWP, nama, dan alamat pemotong pajak dengan benar.
- Detail Penerima Penghasilan: Masukkan NPWP, nama, dan alamat penerima penghasilan.
- Perincian Penghasilan: Lengkapi rincian jenis penghasilan yang diterima, jumlah penghasilan bruto, dan tarif pajak yang dikenakan.
- Jumlah Pajak yang Dipotong: Hitung dan isi jumlah pajak yang telah dipotong.
Untuk memastikan keakuratan, pastikan semua data yang dimasukkan sudah diverifikasi dengan dokumen asli yang relevan.
Mengetahui Konsekuensi dari Ketidakpatuhan
Jika bukti pemotongan tidak diajukan atau diajukan dengan tidak lengkap, akan ada konsekuensi yang harus dihadapi. Beberapa di antaranya adalah:
- Denda: Pemotong pajak dapat dikenakan sanksi administrasi berupa denda tertentu.
- Masalah di SPPT: Penerima penghasilan mungkin mengalami kesulitan saat mengajukan Surat Pemberitahuan Tahunan (SPT) Pajak Penghasilan.
- Pemeriksaan Pajak: Ketidakpatuhan dapat memicu pemeriksaan lebih lanjut dari Direktorat Jenderal Pajak (DJP).
Oleh karena itu, sangat penting untuk memahami dan memenuhi semua kewajiban terkait dokumen ini.
Kapan dan Bagaimana Mengajukan Bukti Pemotongan PPh Pasal 26?
Pengajuan Bukti Pemotongan PPh Pasal 26 harus dilakukan dengan tepat waktu untuk menghindari masalah di kemudian hari. Proses ini sebaiknya dilakukan setelah pemotongan pajak dilakukan. Berikut adalah jadwal yang perlu diperhatikan:
| Aktivitas | Tanggal Mulai | Tanggal Akhir | Keterangan |
|---|---|---|---|
| Pemotongan Pajak | Setiap saat sesuai transaksi | Setiap saat sesuai transaksi | Pemotongan dilakukan pada saat pembayaran dilakukan. |
| Pengajuan Bukti Pemotongan | Setelah pemotongan | 30 hari setelah pemotongan | Agar tidak terkena denda. |
Setelah bukti diajukan, pemotong pajak harus menyimpan salinan bukti sebagai arsip.
Memperoleh Bukti Pemotongan PPh Pasal 26: Panduan Praktis
Untuk memperoleh dokumen ini, pemotong pajak harus melalui beberapa langkah administratif yang terstruktur. Berikut adalah langkah-langkah tersebut:
- Persiapan Data: Kumpulkan semua data yang diperlukan, termasuk NPWP dan informasi tentang penghasilan yang dipotong.
- Penyusunan Dokumen: Mengisi formulir Bukti Pemotongan PPh Pasal 26 sesuai dengan langkah-langkah yang telah dijelaskan sebelumnya.
- Penyampaian ke DJP: Mengajukan dokumen ke kantor pelayanan pajak sesuai dengan lokasi NPWP pemotong pajak.
- Verifikasi dan Penyimpanan: Pastikan bahwa dokumen yang diajukan diterima dan simpan salinan untuk kebutuhan di masa mendatang.
Dengan mengikuti panduan ini, pemotong pajak dapat memastikan bahwa mereka telah menjalankan kewajibannya dengan baik.
Memahami Hubungan Bukti Pemotongan PPh Pasal 26 dengan SPT Tahunan
Bukti Pemotongan PPh Pasal 26 sangat terkait dengan proses pelaporan pajak tahunan. Ketika wajib pajak mengajukan SPT, bukti ini berfungsi sebagai bukti bahwa pajak telah dipotong dan dilaporkan. Berikut adalah langkah-langkah bagaimana dokumen ini berperan dalam SPT:
- Wajib pajak harus melaporkan semua penghasilan yang diterima, termasuk yang dikenakan PPh Pasal 26.
- Dalam SPT, wajib pajak mencantumkan bukti pemotongan sebagai salah satu lampiran untuk mendukung laporan mereka.
- Kepatuhan dalam melaporkan bukti pemotongan akan memudahkan proses verifikasi oleh DJP.
Oleh karena itu, pemotong pajak harus memastikan bahwa semua bukti pemotongan yang dikeluarkan adalah akurat dan tepat waktu.
Langkah-langkah Jika Mengalami Penolakan atau Masalah
Jika terdapat masalah atau penolakan terkait Bukti Pemotongan PPh Pasal 26, penting untuk mengetahui langkah-langkah yang harus diambil:
- Identifikasi Masalah: Tentukan alasan penolakan atau masalah yang terjadi.
- Konsultasi dengan DJP: Hubungi kantor DJP setempat untuk mendapatkan klarifikasi mengenai masalah tersebut.
- Perbaikan Dokumen: Jika ada kesalahan, lakukan perbaikan dan ajukan kembali bukti pemotongan.
- Dokumentasi: Simpan semua komunikasi dan dokumen sebagai bukti jika diperlukan di kemudian hari.
Menangani masalah dengan cepat dan efektif akan membantu menghindari sanksi yang lebih berat.
Kesimpulan: Mengelola Kewajiban Pajak dengan Bijak
Bukti Pemotongan PPh Pasal 26 adalah alat penting dalam memastikan kepatuhan pajak dan pengelolaan kewajiban pajak yang baik. Dengan memahami cara mengisi, mengajukan, dan menangani masalah yang mungkin timbul, baik pemotong pajak maupun penerima penghasilan dapat menghindari sanksi dan memastikan bahwa pajak yang dipotong dilaporkan dengan benar. Patuhi semua prosedur dan jadwal yang berlaku, dan selalu simpan catatan yang tepat untuk mendukung kelancaran administrasi pajak Anda.
Pemahaman dan Pentingnya Bukti Potong PPh Pasal 26 di Indonesia
Bukti Potong PPh Pasal 26 merupakan dokumen penting yang menunjukkan bahwa seorang wajib pajak telah dikenakan pajak penghasilan oleh pihak lain, yang dalam hal ini adalah pemberi kerja atau pihak yang melakukan pembayaran. Dokumen ini berfungsi sebagai bukti bahwa pajak yang seharusnya dibayarkan oleh penerima penghasilan telah dipotong dan disetor ke kas negara oleh pihak penyetor.
Pentingnya Bukti Potong ini tidak hanya terletak pada fungsinya sebagai dokumen administratif. Namun, ini juga menjadi syarat untuk berbagai keperluan, misalnya pengajuan SPT Tahunan oleh individu yang bersangkutan. Dengan adanya Bukti Potong ini, wajib pajak dapat melacak dan memastikan bahwa pajak yang dibayar kepada negara tercatat dengan benar.
Untuk melaksanakan pemotongan PPh Pasal 26, pihak yang melakukan pembayaran harus memperhatikan beberapa hal, antara lain:
- Identitas Penerima Penghasilan: Pihak pemotong harus memastikan bahwa penerima penghasilan memiliki NPWP dan mencantumkan informasi NIK di Bukti Potong.
- Tarif Pemotongan: Tarif pemotongan PPh Pasal 26 umumnya sebesar 20% dari jumlah bruto penghasilan yang diterima.
- Pelaporan dan Penyetoran Pajak: Setelah melakukan pemotongan, wajib pajak harus menyetorkan pajak yang dipotong ke kas negara dan melaporkannya melalui SPT.
Dengan memahami secara mendalam mengenai Bukti Potong PPh Pasal 26, wajib pajak dapat lebih baik menjalankan kewajibannya dan menghindari masalah hukum terkait pajak di masa mendatang.
Prosedur Memperoleh Bukti Potong PPh Pasal 26
Prosedur untuk mendapatkan Bukti Potong PPh Pasal 26 dapat bervariasi tergantung pada jenis penghasilan dan pihak yang melakukan pemotongan. Berikut adalah langkah-langkah umum yang perlu diambil:
- Permintaan Bukti Potong: Penerima penghasilan harus meminta Bukti Potong dari pihak yang melakukan pemotongan. Permintaan ini dapat dilakukan secara lisan atau tertulis.
- Penyediaan Informasi: Pihak pemotong wajib menyediakan informasi yang diperlukan, seperti NPWP dan NIK penerima penghasilan, serta jumlah penghasilan yang dipotong pajak.
- Pembuatan Bukti Potong: Bukti Potong PPh Pasal 26 harus dibuat dalam format yang sesuai. Pihak pemotong diharuskan mencetak dan menyerahkan Bukti Potong tersebut kepada penerima penghasilan.
- Verifikasi dan Penyimpanan: Penerima penghasilan sebaiknya memverifikasi bahwa informasi yang tercantum di Bukti Potong sudah benar. Selanjutnya, penyimpanan Bukti Potong harus dilakukan dengan baik untuk keperluan pelaporan pajak di masa yang akan datang.
Seluruh proses ini harus dilakukan dengan cermat untuk memastikan bahwa semua informasi yang tertera pada Bukti Potong adalah akurat dan sesuai dengan ketentuan perpajakan yang berlaku.
Peran Teknologi dalam Pengelolaan Bukti Potong PPh Pasal 26
Penerapan teknologi dalam pengelolaan Bukti Potong PPh Pasal 26 semakin menjadi kebutuhan yang mendesak untuk meningkatkan efisiensi dan akurasi. Seiring dengan perkembangan sistem pemerintah berbasis elektronik (SPBE) yang termuat dalam Peraturan Presiden No. 95 Tahun 2018, banyak instansi dan perusahaan mulai beralih ke sistem digital dalam pengelolaan dokumen perpajakan.
Salah satu keuntungan dari penggunaan teknologi adalah kemampuan untuk melakukan pencatatan secara otomatis. Dengan sistem informasi yang baik, Bukti Potong dapat dikeluarkan secara elektronik, yang mengurangi kemungkinan kesalahan manusia dalam pengisian data. Bukti Potong yang diterbitkan dalam format digital juga dapat diakses dengan mudah oleh penerima penghasilan, sehingga memudahkan mereka dalam pelaporan pajak.
Selain itu, teknologi memungkinkan pihak pemotong untuk melakukan integrasi data dengan sistem perpajakan yang dimiliki oleh Direktorat Jenderal Pajak (DJP). Dengan cara ini, informasi mengenai pemotongan pajak dapat langsung terhubung dan tercatat dalam sistem DJP, mempermudah proses pelaporan dan pengawasan pajak.
Tentu saja, penerapan teknologi dalam pengelolaan Bukti Potong PPh Pasal 26 juga memerlukan kesadaran dari seluruh pihak terkait untuk menjaga keamanan data dan informasi. Keamanan siber menjadi aspek penting yang harus diperhatikan agar data pribadi dan informasi perpajakan tidak jatuh ke tangan yang salah.
Dengan memanfaatkan teknologi secara optimal, diharapkan pengelolaan Bukti Potong dapat berjalan lebih efisien, transparan, dan akuntabel.