Հարկային պարտավորությունների առկայությունը միջոցառումների և հետևանքների շրջանակում
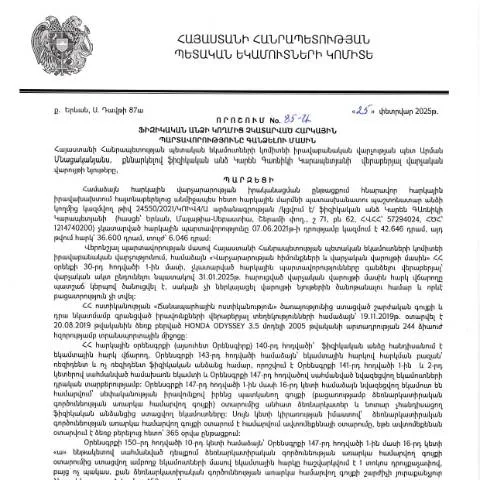
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 25.02.2025թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 85-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը կարգավորում է հարկային պարտավորությունների կատարման ընթացակարգերը:
Այս որոշման նպատակն է ապահովել, որ հարկային պարտավորությունները ժամանակին և լիարժեք կատարվեն, որպեսզի պետությունը կարողանա իրականացնել իր ֆունկցիաները և ֆինանսավորել հանրային ծառայությունները:
Որոնք են հարկային պարտավորությունները և ինչու են դրանք կարևոր
- Հարկային պարտավորությունները՝ ձոնված գումարները, որոնց վճարումը պարտադիր է յուրաքանչյուր քաղաքացին:
- Այն պայմաններ, որոնց վրա հիմնված, պետությունը կարող է իրականացնել սոցիալական ծրագրեր:
- Չկատարված պարտավորությունների հետևանքները, որոնք կարող են ներառել տուգանքներ և վարչական պատասխանատվություն:
Դիմումի մանրամասներ. նախատեսվող քայլեր և նախաձեռնություններ
Որոշումը սահմանում է կոնկրետ քայլեր, որոնք հարկատուները պետք է կատարեն, երբ նրանք ունեն չկատարված հարկային պարտավորություններ:
- Հարկատուները պետք է գրավոր դիմում ներկայացնեն՝ նշելով իրենց պարտավորությունները:
- Հարկային մարմինները պետք է կատարեն ստուգումներ՝ պարզելու համար, արդյո՞ք դիմումում նշված տեղեկությունները համապատասխանում են իրականությանը:
- Նախատեսվում է վճարման ժամկետներ և ընթացակարգեր՝ պարտավորությունների կատարումը վերահսկելու նպատակով:
Առկախման դեպքերը
Քաղաքացիները կարող են դիմել առկախման համար, եթե նրանք ունեն վճարման անհնարինություն, ի դեպ, որ իրենք գտնվում են առողջական կամ ֆինանսական դժվարությունների մեջ:
- Բժշկական փաստաթղթերի առկայություն: Հարկատուները պետք է ներկայացնեն բժշկական փաստաթղթերը, որոնք ցույց են տալիս, որ նրանք կամ իրենց ընտանիքի անդամները գտնվում են հիվանդության մեջ:
- Ֆինանսական վիճակի փաստաթղթերը: Ինֆորմացիան, որ կարող է հաստատել քաղաքացիների ֆինանսական դժվարությունները, պետք է ներկայացվի:
Որոշման իրավական հիմքեր և պատմական զարգացումներ
Այս որոշման իրավական հիմքերը հենվում են ՀՀ վարչական օրենսդրության վրա, մասնավորապես՝ ՀՀ վարչական գործընթացի օրենսգիրքը (HO-139-N, փոփոխվել է 2025թ.), որը կարգավորում է վարչական գործընթացների անցկացման կամքը:
Այն հիմունքներով, որ քաղաքացիները պետք է լինեն գիտակից իրենց իրավունքների և պարտավորությունների մասին, ապա այս որոշումը նաև նշում է տարբերակիչ գործառույթներ:
Ժամկետների և ընթացակարգերի կարևորությունը
Նախաձեռնությունները պետք է ապահովեն օրենքի տառի պահպանությունը, իսկ բոլոր կողմերը պետք է կարողանան ժամանակին և ճիշտ ձևով իրականացնեն իրենց պարտավորությունները:
Չնայած բոլորի համար նշանակում են տեղեկատվություն, այնուամենայնիվ, յուրաքանչյուր անձ պետք է հաշվի առնի, որ ուղղակի մոռացությունը կամ անհեռատեսությունը կարող է բերել տուգանքների:
Ինքնորոշումը և պարտավորությունների կատարումը
Հարկային պարտավորությունների կատարումը ոչ միայն իրավական, այլ նաև սոցիալական պատասխանատվություն է, որն ազդում է պետության ֆինանսական կայունության վրա:
Այսպիսով, քաղաքացիները պետք է ունենան իրավունքը ժամանակին տեղեկացնել իրենց վարքագծից, որպեսզի հնարավոր լինի գործել համապատասխանաբար:
Հարկային ապրելակերպը՝ քաղաքացիները պետք է ունենան գիտակցություն և պատասխանատվություն հարկային պարտավորությունների նկատմամբ:
Հարկային մարմինների արձագանքը և աշխատանքային ընթացակարգը
Հարկային մարմինները պարտավոր են արագ և արդյունավետ արձագանքել դիմումներին, համոզվել, որ բոլոր փաստաթղթերը ճիշտ են լրացված:
Նրանք պետք է հետևեն դիմումների ընթացքին, ապահովեն առցանց համակարգերի կիրառումը, որպեսզի քաղաքացիներն ունենան հնարավորություն ստանալ իրենց տեղեկությունները:
Դիմումի ընթացքը
- Դիմումի ներկայացման փուլ:
- Մարման ստուգումներ՝ համաձայն օրենքի:
- Նոր տվյալների ստացում՝ պետք է ապահովի յուրաքանչյուրին:
- Հրաժարման կամ հաստատման պատասխան:
Ռիսկերը և պատժամիջոցները
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները կարող են բերել հետևյալ պատժամիջոցների՝
- Տուգանքներ:
- Հաշվարկային տոկոսներ:
- Վարչական պատասխանատվություն:
Այս պատժամիջոցներն ուղղակիորեն ազդում են ոչ միայն ֆիզիկական անձի ֆինանսական վիճակի վրա, այլ նաև նրա սոցիալական ապրելու պայմանների:
Անհրաժեշտ է դիմել ժամանակին
Դիմումը ժամանակին ներկայացնելը կարևոր է, քանի որ այն կարող է նվազեցնել տուգանքների և պատժամիջոցների ռիսկերը:
Հարկային մարմինները պարտավոր են տրամադրել համապատասխան տեղեկատվություն, ինչպես նաև աջակցություն դիմողներին՝ ապահովելու համար, որ նրանք կարող են իրականացնել իրենց պարտավորությունները:
ՀՀ ՊԵԿ 85-Ա որոշման ազդեցությունը հարկային պարտավորությունների նկատմամբ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 85-Ա որոշումը, որը նախատեսում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձումը, ունի կարևոր նշանակություն ոչ միայն հարկային վարչարարության, այլեւ սոցիալ-տնտեսական միջավայրի համար։ Այս որոշումն ազդում է ինչպես անհատ հարկատուների, այնպես էլ բիզնեսների վրա, ովքեր կարող են կապված լինել հարկային պարտավորությունների կատարման հետ:
Նախևառաջ, որոշման ընդունումն ուղղված է հարկային համակարգի արդյունավետության բարձրացմանը։ Այն սահմանում է четкий մեխանիզմ՝ հարկային պարտավորություններ չկատարած անձանց նկատմամբ իրավական պատասխանատվություն կիրառելու համար։ Այս պրոցեսի մեջ ներգրավված են բազմաթիվ պետական մարմիններ, որոնք ապահովում են համապատասխան ընթացակարգերի կայունությունն ու արդյունավետությունը։
Բացի այդ, հարկային վարչարարության վերահսկողության բարձրացման նպատակով, որոշումը հնարավորություն է տալիս իրականացնել աշխատանքներ հարկային պարտքի գանձման ուղղությամբ։ Սա, իր հերթին, նպաստում է պետական բյուջեի համալրմանը, ինչը կարևոր է հասարակական ծառայությունների որակը բարձրացնելու համար։
Դիմումի գործընթացը եւ փաստաթղթավորումը
ՀՀ ՊԵԿ 85-Ա որոշման շրջանակներում հարկային պարտավորությունների գանձման գործընթացը ենթադրում է հրատապ դիմումների եւ փաստաթղթերի ներկայացում։ Դիմումն իրականացվում է ՀՀ ՊԵԿ համապատասխան ստորաբաժանման միջոցով, որտեղ հարկատուն պարտավոր է ներկայացնել իր հարկային պարտավորությունները հավաստող հիմնավորումները։
Դիմելու համար հարկատուն պետք է առաջարկի հետեւյալ փաստաթղթերը՝
- Հարկային հաշվետվություն (օրինակ՝ վերջին 12 ամսվա ընթացքում)
- Տվյալների հաստատող փաստաթղթեր (օրինակ՝ եկամտի աղբյուրների վերաբերյալ)
- Փաստաթղթեր, որոնք հաստատում են հարկային պարտավորությունների չկատարման պատճառները (օրինակ՝ առողջական խնդիրներ, գործազրկություն եւ այլն)
Այս փաստաթղթերի ներկայացնումը պարտադիր է, քանի որ դրանք խիստ անհրաժեշտ են հարկային վարչարարության համար։ Ընթացիկ օրենսդրության համաձայն, դիմումները ներկայացվում են էլեկտրոնային եղանակով՝ օգտագործելով հարկային համակարգի էլեկտրոնային ծառայությունները, որոնք ապահովում են ողջ գործընթացի թափանցիկությունը եւ արագությունը:
ՀՀ ՊԵԿ կողմից նախատեսվող աջակցություն հարկատուների համար
ՀՀ ՊԵԿ-ը, նկատի ունենալով հարկատուների իրավական աջակցությունը, նախատեսում է տարբեր ծրագրեր եւ ծառայություններ, որոնք կարող են օգնել հարկատուներին հասկանալ իրենց իրավունքներն ու պարտավորությունները։ Օրինակ, ՀՀ ՊԵԿ-ն առաջարկում է խորհրդատվական ծառայություններ, որտեղ մասնագետները պատրաստ են պատասխանել ցանկացած հարցի, կապված հարկային պարտավորությունների կատարման հետ։
Այս ծառայությունները ներառում են՝
- Հարկային պարտավորությունների վերաբերյալ մանրամասն տեղեկությունների տրամադրում
- Հարկային հաշվետվությունների լրացման օգնականություն
- Բազմաթիվ կրթական ծրագրեր, որոնք նպատակ ունեն բարձրացնել հարկատուների իրավագիտակցությունը
Կարեւոր է նշել, որ այս բոլոր ծրագրերը հիմնականում մատչելի են եւ շատ դեպքերում անվճար են։ Հարկատուները կարող են օգտվել նաեւ հեռախոսային աջակցությունից, ինչպես նաեւ այցելել ՀՀ ՊԵԿ տարածքային ստորաբաժանումները՝ ստանալու անձնապես խորհրդատվություն: