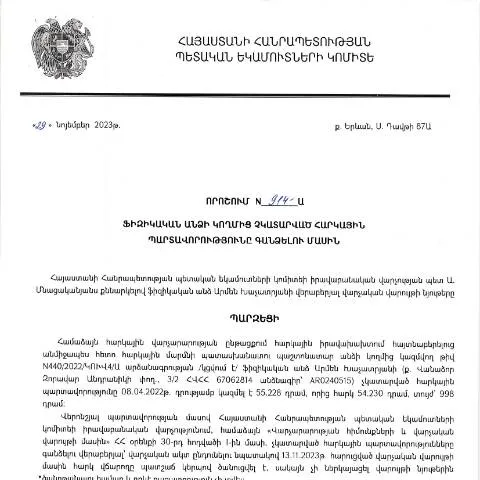
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին որոշման նշանակություն
2023 թվականի նոյեմբերի 26-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը հանդիսանում է կարևոր քայլ Հայաստանի հարկային վարչարարության մեջ: Այս փաստաթուղթը ենթադրում է կարգավորման գործընթաց, որի միջոցով պետությունը կարող է գանձել հարկային պարտավորություններ, որոնք չեն կատարվել ֆիզիկական անձանց կողմից։ Այն նախատեսում է օրենքի շրջանակներում գործողություններ, որոնք կօգնեն ապահովել պետության եկամուտները և պայքարել հարկային խուսափումների դեմ:
Որոշման ընդունման ժամանակացույցը
Կառավարության որոշումը, որը հրապարակվել է 2024 թվականի հունվարի 3-ին, նախատեսում է մի շարք ժամանակային շրջանակներ, որոնց ընթացքում հարկային պարտավորությունները պետք է կատարվեն:
- Նոր որոշման ուժի մեջ մտնելը: 2024 թվականի հունվարի 3-ից:
- Պարտավորությունների կատարման վերջնաժամկետը: Որոշման ընդունման օրվանից՝ 60 օր:
- Խախտումների արձանագրումն ու ակտերի կազմումը: Համապատասխան մարմինները պարտավոր են իրականացնել վերահսկողություն:
Ինչպե՞ս է գործընթացը սկսվում
Նոր որոշման շրջանակներում, հարկային պարտավորությունների գանձման գործընթացը սկսվում է ՀՀ ՊԵԿ կողմից: Հարկային մարմինը մշակում է համապատասխան փաստաթղթեր, որոնք կգնան պարտադիր աշխատանքային փուլերով:
- Որոշման հրապարակում՝ օրենքով սահմանված պահանջներին համապատասխան:
- Ավելի ուշ՝ նշված ֆիզիկական անձանց տեղեկացնելը պարտավորությունների մասին:
- Եթե պարտավորությունները չկատարվեն, վերագրվող ակտերի պատրաստում:
Ինչպես հետևել գործընթացին
Օրենքով սահմանված է, որ յուրաքանչյուր ֆիզիկական անձ պետք է կարողանա վերահսկել իր հարկային պարտավորությունների կատարման վիճակը:
- Հեռախոսով հարցում: կարող եք զանգահարել ՀՀ ՊԵԿ ծառայություն:
- Էլեկտրոնային ծառայություններ: Հայտարարությունների և հարկային պարտավորությունների վերաբերյալ տեղեկատվություն ստանալու համար կարելի է օգտվել ՀՀ ՊԵԿ կայքից:
- Տեղեկատու ծառայությունները: Կառավարության համապատասխան մարմինները պետք է տրամադրեն տեղեկատվություն:
Որոշման իրավաբանական հիմքեր և նշանակություն
Այս որոշումը հիմնված է Հայաստանի Հանրապետության Ապահովագրական օրենսգրքի և Հարկային օրենսգրքի նորմերի վրա, որոնք սահմանում են հարկային պարտավորությունների կատարման կարգը: Այսպիսով, այն հնարավորություն է տալիս համակարգելու հարկային պարտավորությունների կատարման գործընթացը և նվազեցնելու հարկային խախտումների հզորությունը: Հարկային մարմինները, որոնք պատասխանատու են ընթացակարգի իրականացման համար, ունեն իրավունք գանձել չկատարված պարտավորությունները:
Կայքը և գործընթացի տարբեր փուլեր
Որոշումն ընդունելուց հետո, հարկային մարմինները սկսում են գործընթացը, որը ընդգրկում է մի քանի փուլ:
| Փուլ | Նկարագրություն |
|---|---|
| Քաղաքացիական տեղեկագրեր | Ֆիզիկական անձին տեղեկացնել պարտավորությունների մասին: |
| Ժամանակներ | Պարտավորությունների կատարման վերջնաժամկետների վերահսկում: |
| Պատասխան | Հարկային մարմինները վարում են պատասխաններ: |
Քայլեր օրենքի շրջանակներում
Ֆիզիկական անձինք, ովքեր պետք է կատարեն այս որոշման պահանջները, պետք է հետևեն մի շարք քայլերի:
- Հավաքել անհրաժեշտ փաստաթղթերը՝ վճարների վերաբերյալ:
- Անհրաժեշտ փաստաթղթերը ներկայացնել հարկային մարմնին:
- Պահպանել տեղեկություններ վճարումների և պարտավորությունների մասին:
Անցանց ծառայություններ և դրանց նշանակությունը
ՀՀ ՊԵԿ-ը կարևորում է անցանց ծառայությունների օգտագործումը, ինչը հեշտացնում է գործընթացը և նվազեցնում է այցելությունների անհրաժեշտությունը:
- Էլեկտրոնային ստորագրություն: Օգտագործելով էլեկտրոնային ստորագրություն, օգտատերերը կարող են հաստատել իրենց փաստաթղթերը:
- QR կոդեր: Տվյալները կարող են ստացվել QR կոդերի միջոցով, ինչը հեշտացնում է նրանց ստուգումը:
Որոշման բաց թողնելու հնարավոր հետևանքները
Եթե ֆիզիկական անձը չկատարի պարտավորությունները, ենթարկվում է վարչական պատասխանատվության:
- Հարկային պարունակության սանկցիաներ: Չկատարելու համար կարող են կիրառվել ֆինանսական տուգանքներ:
- Մեղադրանքներ: Հարկային մարմինները իրավունք ունեն հարուցել մեղադրանք:
Հարկային պարտավորությունների բռնագանձման գործընթացը
Հարկային պարտավորությունների բռնագանձման գործընթացը ՀՀ-ում իրականացվում է ըստ ՀՀ ՊԵԿ իրավաբանական վարչության կողմից մշակված ընթացակարգերի: Առաջին հերթին, հարկատուները պետք է ճշտեն իրենց հարկային պարտավորությունների վիճակը, ինչը հնարավոր է անել հայտնի էլեկտրոնային պորտալում. Այնտեղ հարկատուները կարող են մուտք գործել իրենց ՀՎՀՀ-ով և ստանալ տեղեկատվություն իրենց գործերի ընթացքի, վճարումների և պարտավորությունների մասին:
Եթե ֆիզիկական անձը չկատարի պարտավորությունները, ՊԵԿ-ը անցնում է ծանուցումների արձակման գործընթացին: Մեկ մտահոգություն, որը կարող է առաջանալ հարկատուների մոտ, դա է՝ երբ են սկսվում բռնագանձման գործընթացները: Ընդհանուր առմամբ, հարկային մարմինը պարտավորություններն ակտուալացնելուց հետո, եթե պարտքը չի վճարվում, նախապես մնում է մեկ ամիս՝ հարկատուին իր պարտավորությունները կատարելու համար:
Եթե հարկատուն չի արձագանքում, ապա ՊԵԿ-ը պաշտոնական որոշում է կայացնում, ինչպիսին է 914-Ա որոշումը, որի հիման վրա հարկային մարմինը անցնում է հարկային պարտավորությունների գանձման գործընթացին: Այս որոշումը պետության կողմից հարկերի գանձման իրավունքը հաստատող փաստաթուղթ է, որը պետք է ուսումնասիրվի բոլոր հարկային պարտականություններին ենթարկվող անձանց կողմից:
Դիմումների և բողոքների հիմունքները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված որոշումների դեմ դիմում ներկայացնելու իրավունքը չափազանց կարևոր է, քանի որ այն հարկ վճարողների անվտանգության երաշխիքն է: Այս առնչությամբ, հարկատուները կարող են բողոքարկել 914-Ա որոշումը, եթե նրանք սննդարար հիմքեր ունեն: Այսպիսի հիմքեր կարող են լինել, օրինակ, անարդար կամ սխալ հիմնավորված հաշվարկները, կամ հարկային մարմնի կողմից ներկայացված տեղեկությունների սխալ մեկնաբանությունը:
Բողոքարկման դիմումները պետք է ներկայացվեն ՀՀ ՊԵԿ՝ նշելով բոլոր relevante փաստերը, հիմնավորումները և անհրաժեշտ փաստաթղթերը: Պահանջվում է նաև, որ դիմումատուն ներկայացնի իր անձնական տվյալները՝ անուն, ազգանուն, ՀՎՀՀ և այլ տեղեկություններ, որոնք կարող են հաստատել նրա ինքնությունը:
Դիմումը կարող է ներկայացվել ինչպես թղթային, այնպես էլ էլեկտրոնային եղանակով, սակայն անհրաժեշտ է, որ դիմումատուն ապահովի իր ինքնությունը հաստատող էլեկտրոնային ստորագրություն կամ QR-կոդ: Այս գործընթացը հնարավորություն է տալիս քաղաքացիներին արագ և արդյունավետ կերպով լուծել իրենց հարցերը:
Հարկային պարտավորությունների ազդեցությունը տնտեսության վրա
Հարկային պարտավորությունները ոչ միայն վերաբերում են անհատներին, այլ նաև ունեն արտահայտիչ ազդեցություն երկրի տնտեսության վրա: Ազգային բյուջեի ձևավորումը հիմնականում կախված է հարկային հավաքագրումներից, ուստի հարկային պարտավորությունների մնումը կարող է ազդել պետական ծրագրերի ֆինանսավորմանը:
Հարկային պարտավորությունների կատարումը կարևոր է նաև հասարակական ծառայությունների մատուցման համար, քանի որ այդ միջոցները օգտագործվում են առողջապահության, կրթության և ենթակառուցվածքների զարգացումներում: Հետևաբար, հարկատուները, որոնք խուսափում են պարտավորություններից, ոչ միայն վնասում են իրենց, այլ նաև ամբողջ հասարակությանը:
ՊԵԿ-ը, իր հերթին, աշխատանքներ է կատարում այդ պարտավորությունների կատարումը խթանելու և հարկային դաշտը ավելացնելու համար: Նրանց միակ նպատակը՝ ապահովել, որ բոլորը կատարեն իրենց պարտականությունները, որպեսզի պետությունը կարողանա ապահովել իր քաղաքացիների տնտեսական և սոցիալական առավելությունները: