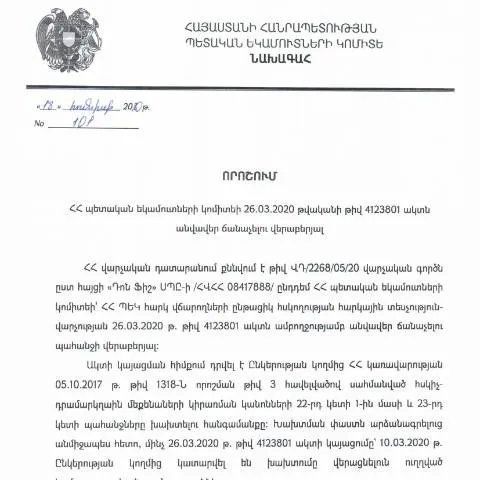
Ակտերի անվավեր ճանաչման գործընթացը՝ ՀՀ ՊԵԿ նախագահից
Ներկայիս հոդվածում քննարկվում է ՀՀ ՊԵԿ նախագահի 2020 թվականի հունիսի 18-ի «ՀՀ պետական եկամուտների կոմիտեի 26.03.2020 թ. թիվ 4123801 ակտն անվավեր ճանաչելու վերաբերյալ» թիվ 101 որոշումը, որն ունի կարևոր նշանակություն պետական հարկային դաշտում։ Ուսումնասիրելով այս որոշումը, բացահայտվում են այն հիմնական խնդիրները, որոնք կարող են առաջանալ ինչպես իրավաբանական, այնպես էլ ֆիզիկական անձանց համար, ովքեր ցանկանում են մասնակցել գործընթացին:
Դիմումի ներկայացման գործընթացը
Այս որոշման հիման վրա իրականացվում է դիմումի ներկայացման գործընթաց, որն անխուսափելիորեն պահանջում է համապատասխանության և կարգապահության պահպանում։ Դիմումի ներկայացումը կարող է իրականացվել ինչպես էլեկտրոնային, այնպես էլ պատասխանատու մարմնի կողմից։ Առաջին հերթին, դիմումատուները պետք է սահմանափակեն իրենց պահանջները, որպեսզի խուսափեն լրացուցիչ ժամանակային կորուստներից:
Փաստաթղթերի ցանկը
- ՀՀ ՊԵԿ նախագահի 2020 թվականի հունիսի 18-ի թիվ 101 որոշման կովալիդացման փաստաթուղթ
- Ակտերի անվավեր ճանաչման դիմում
- Անձը հաստատող փաստաթուղթ
- Հարկային հաշվետվություններ
Մանրամասնությունը և ձևակերպումները
Դիմումի ձևակերպումն իր մեջ ներառում է մի քանի կարևոր ասպեկտներ, որոնք պետք է ուշադիր ուսումնասիրվեն:
Դիմումի կառուցվածքը
Դիմումը պետք է կազմված լինի հետևյալ բաժիններից:
- Դիմումատուի տվյալները: Անուն, ազգանուն, հասցե, հեռախոսահամար:
- Ակտի նշում: Նշել համապատասխան ակտի համարն ու ամսաթիվը:
- Նպատակ: Նկարագրել, թե ինչու է դիմում ներկայացվում:
- Ավելորդ տեղեկություններ: Ամենևին պետք չէ ավելացնել աննշան տեղեկություններ:
Դիմումը ներկայացնելու տարբեր ուղիներ
Դիմումը կարող է ներկայացվել մի քանիս տարբերակով, բայց կարևոր է հասկանալ, թե յուրաքանչյուր տարբերակն ինչ առավելություններ կամ թերություններ ունի:
| Ուղի | Առավելություններ | Թերություններ |
|---|---|---|
| Էլեկտրոնային | Արդյունավետություն, արագություն | Որոշ տեխնիկական խնդիրներ |
| Պատասխանատու մարմին | Միջնորդի բացակայություն | Ժամանակատարություն |
Որտեղից ստանալ անհրաժեշտ տեղեկությունները
Հարկային մարմինները հաճախ էլեկտրոնային ծառայությունների միջոցով տրամադրում են անհրաժեշտ տեղեկությունները, սակայն, երբեմն էլ, անհրաժեշտ է դիմել դիմումի ներկայացման համար համապատասխան մարմիններին:
Էլեկտրոնային ծառայություններ
- Գրանցում պետական ծառայություն
- Հարկային հաշվետվություններ
- Անձնագրային ծառայություններ
Իրավական հիմքեր և ընթացակարգեր
Խնդիրները, որոնք կարող են առաջանալ դիմումի ընթացքում, հաճախ կապված են իրավական հիմքերի և ընթացակարգերի անհամապատասխանության հետ:
Իրավական հիմքեր
Հարկային օրենքի համապատասխան հոդվածները կարող են ազդել դիմումի ընդունման կամ մերժման գործընթացի վրա, և կարևոր է, որ դիմումատուները լավ ծանոթ լինեն այդ օրենքներին:
Պատասխանատու մարմնի կեցվածքը
Պետական մարմինների կողմից ընդառաջող կամ մերժող դիրքորոշումը կարող է կախված լինել բազմաթիվ գործոններից:
Ձեռնարկվող քայլեր
- Վերլուծություն պահանջների
- Ներկայացված փաստաթղթերի ստուգում
- Ամբողջականության ապահովում
Նախագծի արդյունքներ
Ամեն դեպքում, կարևոր է, որպեսզի դիմումատուները սպասեն վերջնական արդյունքների ստացմանը, որը կարող է ժամանակատար լինել:
Արդյունքների հետևում
Դիմումի ընթացքը կարելի է հետևել էլեկտրոնային համակարգերի միջոցով:
Մերժման դեպքում՝ հաջորդ քայլերը
Եթե դիմումը մերժվում է, դիմումատուները կարող են ձեռնարկել որոշ գործողություններ:
Հնարավոր քայլեր
- Դիմել նորից՝ դեռևս փաստաթղթերը լրացնելով
- Անձնական խորհրդակցություն կազմակերպել
- Բողոքարկել որոշումն իրավական ճանապարհով
Այսպիսով, ՀՀ ՊԵԿ նախագահի 2020 թվականի հունիսի 18-ի թիվ 101 որոշումը իր մեջ կրում է բազմաթիվ իրավական և վարչական խնդիրներ, որոնց լուծումը պահանջում է մանրակրկիտ մոտեցում և զգոնություն:
ՀՀ ՊԵԿ նախագահի որոշման կարևորությունը և ազդեցությունը
ՀՀ ՊԵԿ նախագահի 2020 թվականի հունիսի 18-ի թիվ 101 որոշումը, որը վերաբերում է 26.03.2020թ. թիվ 4123801 ակտի անվավեր ճանաչմանը, ունի կարևոր նշանակություն ինչպես պետական եկամուտների կոմիտեի, այնպես էլ ամբողջ տնտեսական համակարգի համար: Այս որոշման հիմնական նպատակն է ձևավորել ավելի թափանցիկ և հավասարակշիռ հարկային միջավայր, որը թույլ կտա նվազեցնել առկա բարդությունները հարկային վճարողների համար:
Այս որոշման արդյունքում իրականացված փոփոխությունները կարող են ազդել նաև փոքր և մեծ ձեռնարկությունների հարկային պարտավորությունների իրականացման վրա: Բացի այդ, հարկային համակարգում արդյունավետության բարձրացումը նպաստում է նաև պետական բյուջեի ամենամյա ծրագրերի և մշակված տնտեսական ռազմավարությունների իրականացմանը:
Նոր կարգավորումների ներկայացումը և կիրառման մեթոդաբանությունը
Տեղեկացնելով հանրությանը և հարկ վճարողներին նոր կարգավորումների մասին, ՀՀ ՊԵԿ-ը հանդես է եկել ներկայացուցիչների շրջանում հանրային քննարկումներով և տեղեկատվական սեմինարներով: Այս միջոցառումները նախատեսվել են, որպեսզի հարկ վճարողները լիովին ծանոթանան օրենքում տեղի ունեցած փոփոխություններին և ճիշտ կիրառեն նոր կանոնները իրենց հաշվապահական գործունեության ընթացքում:
Նոր կարգավորումների կիրառման մեթոդաբանությունը ներառում է էլեկտրոնային հայտերի ներկայացման հնարավորություն, որը հնարավորություն է տալիս նվազեցնել վարչական բեռը: Հարկ վճարողները կարող են օգտագործել իրենց էլեկտրոնային ստորագրությունները և անձնական համարը, որպեսզի ապահովեն իրենց հաշվետվությունների ճշտությունը և արագությունը, ինչը, ըստ էության, նաև կբացի իրենց համար նոր հնարավորություններ:
Ստեղծված իրավական դաշտի ազդեցությունը հարկային իրավունքի վրա
ՀՀ ՊԵԿ-ի հաստատած որոշումը նաև հիմքեր է տալիս նոր իրավական պրակտիկայի ձևավորմանը, որը կարող է նշանակալիորեն փոխել հարկային իրավունքի գործելակերպը պետությունում: Հարկային խորհրդատվություն ստանալու գործընթացը կդառնա ավելի պարզ և հասանելի, քանի որ որոշումը ենթադրում է նոր մեթոդների ներդրում, որոնք թույլ են տալիս քաղաքացիներին առավել ճշտորեն գնահատել իրենց հարկային պարտավորությունները:
Բացի այդ, հարկային իրավունքի ոլորտում նոր բարեփոխումները կարող են դրական ազդեցություն ունենալ իրավաբանական անձանց և ֆիզիկական անձանց միջև ունեցած հարաբերությունների վրա: Հանրային և մասնավոր հատվածների միջև համագործակցությունը, որը հնարավոր է նոր կարգավորումների շնորհիվ, կարող է նպաստել տնտեսական աճին և ազգային բյուջեի ամրապնդմանը: