Նոր վճարային համակարգերի ներդրում՝ հարկային պարտավորությունների գանձման արդյունավետության բարձրացման համար
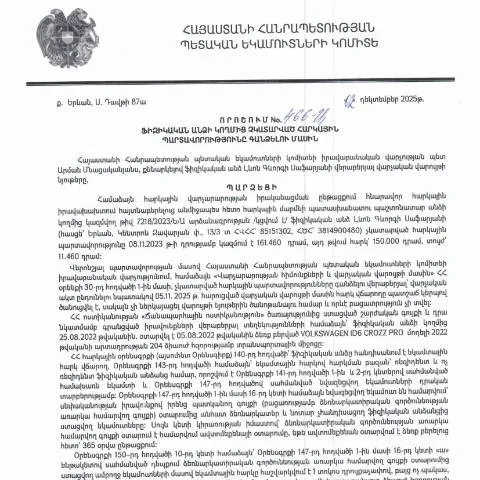
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 02․12․2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 466-Ա որոշման շրջանակներում, հարկային պարտավորությունների գանձման գործընթացը կարող է ներառել նոր վճարային համակարգերի ներդրում, որոնք կբարձրացնեն գանձման արդյունավետությունը: Նման նոր համակարգերը կարող են հիմք հանդիսանալ երեխայի կրթության և առողջապահության ոլորտներում, որտեղ հարկատուների պարտավորությունները կարող են արագ և հեշտությամբ գանձվել:
Նման համակարգերի ներդրմամբ հնարավոր կլինի ապահովել, որ հարկային պարտավորությունները կատարվեն ժամանակին ու առանց ավելորդ բյուրոկրատիայի: Նախատեսվում է, որ էլեկտրոնային վճարումների սեկրտում, հարկատուները կկարողանան վճարել իրենց պարտավորությունները օնլայն, օգտվելով իրենց նույնականացման քարտերից կամ էլեկտրոնային ստորագրություններից:
Բյուրոկրատիայի նվազեցում և արագացված կարգավորման գործընթացներ
Այն բանից հետո, երբ 466-Ա որոշումը հրապարակվեց, անհրաժեշտություն առաջացավ նվազեցնել բյուրոկրատիան, որը առկա էր հարկային պարտավորությունների գանձման գործընթացում: ՀՀ ՊԵԿ-ը նախատեսում է սկզբունքորեն վերանայել հարկային վարչարարության ընթացակարգերն ու ձևավորել արագացված ընթացակարգեր՝ հարկային պարտավորությունների գանձման գործընթացը առավել արագ և արդյունավետ դարձնելու համար:
Նման նախաձեռնությունների շրջանակներում նախատեսվում է, որ ֆիզիկական անձինք, որոնք չեն կատարել իրենց հարկային պարտավորությունները, կարող են դիմել համապատասխան հայտարարություններ, որտեղ որ կպարզեն իրենց իրավիճակը և հնարավորությունը՝ պարտավորությունները կատարելու հարցում: Բացի այդ, նախատեսվում է ստեղծել տարբերակված լուծումներ՝ հաշվի առնելով պարտքի չափը և ելքը:
Հարկային պարտավորությունների գանձման գործընթացում վարչական վերապահումների նշանակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության 466-Ա որոշումը նաև հնարավորություն է ընձեռում ուսումնասիրել վարչական վերապահումների նշանակությունը հարկային պարտավորությունների գանձման գործընթացում: Վարչական վերապահումները, որոնք վերաբերում են հարկային պարտավորությունների գանձման գործընթացներին, կարող են էական դեր խաղալ ինչպես հարկատուների, այնպես էլ ինքնակառավարման մարմինների համար:
Այս նշանակությունը հատկապես ակնառու է ֆինանսական դժվարություններ ունեցողների համար, որոնք ցանկանում են խուսափել հարկային պարտավորությունների կատարման դեպքում խիստ պատիժներից: Վարչական վերապահումները կարող են հնարավորություն ընձեռել հարկատուներին, որպեսզի նրանք որոշ ժամանակահատվածում թույլատրեն կատարել իրենց պարտավորությունները՝ խուսափելով ավելորդ բյուրոկրատական խոչընդոտներից:
Այս գործընթացի շրջանակներում, ՀՀ ՊԵԿ-ը նախատեսում է նաև հարկերի և մաքուրների համապատասխան կրթական ծրագրեր իրականացնել, որոնք կառաջարկեն կարևոր տեղեկություններ հարկատուներին՝ նրանց իրավունքները և պարտավորությունները հասկանալու համար: