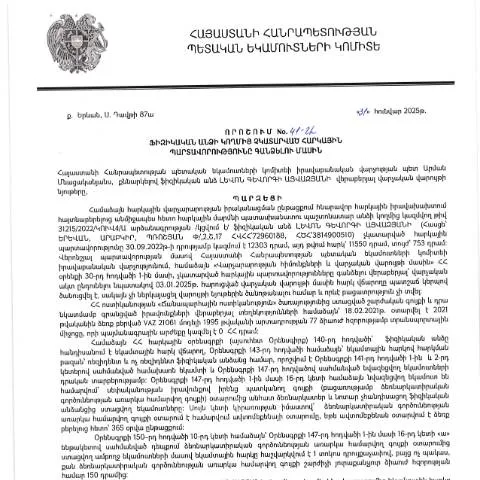
Հարկային պարտավորությունների ներկայացման և գանձման գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը, որը նախատեսված է ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 31․01․2025 թիվ 41-Ա որոշմամբ, հանդիսանում է կարևոր ունեցվածք հռչակող փաստաթուղթ, որը կարգավորում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացը։ Այն ստեղծում է իրավական հիմք հարկային պարտավորությունների կատարումն ապահովելու համար:
Որոնք են իրավական հիմքերը
Այդ գործընթացի իրավական հիմքերը, ըստ ՀՀ վարչական իրավական կարգավորումների, պետք է լինեն հետևյալները:
- Աջակցության օրենքներ, որոնք կարգավորում են հարկային պարտավորությունները:
- ՀՀ վարչական կարգը, որը նախատեսում է գանձման գործընթացի ընթացքը:
- ՀՀ ՊԵԿ-ի հրամանները և որոշումները, որոնք ուղղված են հարկային պարտավորությունների կատարումը ապահովելու:
Ֆիզիկական անձի կողմից հարկային պարտավորությունների ներկայացման փոփոխականները
Ֆիզիկական անձանց հարկային պարտավորությունների ներկայացման գործընթացը կարող է տարբերվել՝ կախված մի քանի գործոններից:
- Տարեկան եկամուտից:
- Հարկային կարգավիճակից:
- Վճարման ձևից:
Այստեղ կարևոր է, որ յուրաքանչյուր ֆիզիկական անձ նախապես ստանա իր ՀՎՀՀ (համահայկական հաշվառման համար) և անցնի համապատասխան գրանցում:
Գործընթացը ըստ փուլերի
Ֆիզիկական անձի կողմից հարկային պարտավորությունների ներկայացումը կարող է իրականացվել հետևյալ փուլերով:
- Զեկույցի լրացում: Հարկային մարմինները, ինչպես ՀՀ ՊԵԿ-ն, տրամադրում են հատուկ ձևաթղթեր, որոնք անհրաժեշտ են գանձման գործընթացի համար:
- Զեկույցի ներկայացում: Լրացված ձևաթուղթը պետք է ներկայացվի համապատասխան հարկային մարմնին՝ սահմանված ժամկետում:
- Հարկային պարտավորության չկատարման հետ կապված ծանուցումների տրամադրում: Եթե պարտավորությունները չեն կատարվում, հարկային մարմինը կարող է ուղարկել ծանուցումներ:
- Նախատեսված միջոցառումներ: Եթե պարտավորությունները չեն կատարվում, հարկային մարմինը իրավունք ունի կիրառել վարչական միջոցառումներ:
Փաստաթղթերի նախապատրաստում և կենսունակություն
Մինչև հարկային պարտավորությունների ներկայացումը, անհրաժեշտ է նախապատրաստել հետևյալ փաստաթղթերը:
- Որպես ապացույց՝ պետք է ներկայացնել եկամուտի հայտարարությունները:
- Իրավաբանական անձանց դեպքում՝ ընկերության գրանցման հավաստագիրը:
- Վճարված հարկերի ապացույցները:
Այս փաստաթղթերը պետք է լինեն ուշադիր հավաքված և ստուգված՝ իրենց պատշաճությունը հաստատելու համար:
Ինչպես լրացնել հայտը՝ ըստ պահանջների
Հարկային պարտավորությունների ներկայացման հայտը պետք է լրացվի ըստ հետևյալ պահանջների:
- Անձնական տվյալներ: Առաջին հերթին անհրաժեշտ է ներկայացնել անձնական տվյալները, որոնք պետք է համընկնեն անձնագրում նշվածի հետ:
- Հարկային տեղեկություններ: Անհրաժեշտ է նշել հարկային պարտավորությունների տեսակը և գանձման հիմքերը:
- Հաստատող փաստաթղթերը: Բոլոր փաստաթղթերը պետք է լինեն տեղում և ներկայացված կարգին:
Հայտի ներկայացման և հետագա ընթացքի մասին
Հայտի ներկայացումից հետո հարկային մարմինը որոշում է կայացնում՝ հաշվի առնելով ներկայացված տվյալները:
Արդյունավետության համար հարկային մարմինները նաև տրամադրում են էլեկտրոնային ծառայություններ, ինչը մեծապես պարզեցնում է գործընթացը:
Հետագա ընթացքը կարող է ներառել նաև աշխատանքային ժամերի ընթացքում կապ հաստատելու հնարավորություն:
Իրավական պաշտպանության հնարավորությունները
Ֆիզիկական անձը, եթե կարծում է, որ իր իրավունքները խախտվել են, կարող է դիմել իրավական պաշտպանություն:
- Հարկային մարմնում դիմում ներկայացնել:
- Հարկային ծառայության ղեկավարին:
- Եթե անհրաժեշտ է, դատական կարգով պաշտպանություն ստանալ:
Վճարումների վերահսկում և ընթացք
Հարկային պարտավորությունները պետք է վերահսկվեն շարունակաբար՝ կախված վճարման ժամկետներից:
Ֆիզիկական անձինք կարող են ստանալ տեղեկություններ իրենց վճարումների և պարտավորությունների մասին՝ այցելելով ՀՀ ՊԵԿ-ի պաշտոնական կայքը:
| Ժամկետ | Վճարման ձևը | Ընդունելի փաստաթղթեր |
|---|---|---|
| Ավարա 1-ին 10-ը | Ներկա և առցանց | Փաստաթղթերը, որոնք հաստատում են վճարումը |
| Ավարա 1-ից 30-ը | Առցանց | Զեկուցագրեր |
Բժշկական, կրթական կամ սոցիալական հատուկ պարտականություններ
Կան նաև հատուկ կարգավիճակներ՝ կապված բժշկական, կրթական կամ սոցիալական պարտականությունների հետ, որոնք կարող են ազդել հարկային պարտավորությունների ներկայացման վրա:
Այսօր շատ մարդիկ կարող են օգտվել հարկային արտոնություններից՝ ներգրավվելով սոցիալական ծրագրերի:
Հնարավորությունները՝ կախված կարգավիճակից
Ֆիզիկական անձինք պետք է իմանան, որ որոշակի կարգավիճակներ կարող են նրանց իրավունքներն ընդլայնել:
- Եթե անձը ստանում է սոցիալական օգնություն, կարող է ստորագրել հատուկ հայտարարություն:
- Ծնողները, ովքեր ունեն երեխա, կարող են օգտվել հարկային արտոնություններից:
- Դիաբետիկ հիվանդները կարող են դիմել հարկային ազատման համար:
Հարկային պարտավորությունների ներկայացման ընթացակարգերի վերահսկում
Դուք կարող եք մշտապես ստանալ տեղեկություններ ձեր հարկային պարտավորությունների ներկայացման ընթացուղիների վերաբերյալ՝ այցելելով ՀՀ ՊԵԿ-ի պաշտոնական կայքը:
Անհրաժեշտ է զգուշությամբ հետևել նախատեսված ժամկետներին՝ համաձայն ՀՀ ՊԵԿ հրամանների:
Հետագա գործողությունների ծրագիր
Եթե հարկային պարտավորությունները չեն կատարվում, հարկային մարմինը իրավունք ունի կիրառել վարչական միջոցներ:
- Անհրաժեշտության դեպքում կարող է նշանակվել վարչական պատասխանատվություն:
- Դրա արդյունքում կարող է առաջանալ ֆինանսական տույժեր:
Այսպիսով, հարկային պարտավորությունների ներկայացման գործընթացը՝ տրամադրված օրենքների և կարգի շրջանակներում, հանդիսանում է կարևոր գործիք, որը օգնում է ապահովել պետության ֆինանսական կայունությունը և կարգապահությունը:
Հարկային պարտավորությունների գանձումը և դրա ընթացակարգը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 31․01․2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 41-Ա որոշումը նախատեսում է հարկային պարտավորությունների գանձման հատուկ ընթացակարգեր, որոնք ուղղված են այնպես, որ պետությունը կարողանա արդյունավետ կերպով հավաքել չկատարված հարկերը:
Այս գործընթացի շրջանակներում, հարկային մարմինները, նախքան գանձման միջոցառումների կիրառումը, պարտավոր են իրականացնել նախնական ծանուցումներ՝ տվյալ անձին հարկային պարտավորությունների կատարելու նպատակի վերաբերյալ: Ծանուցումները, որպես կանոն, ուղարկվում են տվյալ ֆիզիկական անձի տեղամասային հարկային տեսչության կողմից:
Ավելին, հարկային մարմինները կարող են կիրառել գործիքներ, ինչպիսիք են ֆինանսական պատժամիջոցները կամ նույնիսկ՝ վարկային կառույցների միջոցով պարտքերի հավաքումը, որի արդյունքում կարող են մեծացնել վարչական և ֆինանսական պատասխանատվությունը:
Հարկային պարտավորությունների չկատարման հետևանքները
Հարկային պարտավորությունների չկատարման դեպքում, ֆիզիկական անձին կարող է սպառնալ մի շարք հետևանքներ՝ տնտեսական, իրավաբանական և վարչական բնույթով:
Ըստ ՀՀ ՊԵԿ վարչական գործընթացների օրենսդրության, հարկային պարտավորությունների չկատարման դեպքում անձը կարող է ենթարկվել վարչական պատասխանատվության, որը ներառում է ինչպես վարչական տուգանքներ, այնպես էլ՝ հարկային պարտավորությունների կատարումը պարտադիր համարվող:
Որպեսզի որոշումը ուժի մեջ մտնի, հարկային մարմինները պարտավոր են միայն պետք է իրականացնել նշանակված քայլեր, որոնց շրջանակներում ֆիզիկական անձին կարող են տրամադրել հնարավորություն՝ հարկային պարտավորությունները կատարելու համար:
Խախտումների առկայության դեպքում, ՀՀ ՊԵԿ-ն կարող է դիմել դատարան, եթե ֆիզիկական անձը չի կատարել իր պարտավորությունները, ինչը կարող է հանգեցնել պատժամիջոցներ գանձելու իրենց օգտին:
Իրավաբանական պաշտպանության միջոցներ
Ֆիզիկական անձը, ով ենթարկվել է հարկային պարտավորությունների գանձման գործընթացի, ունի իրավունք պաշտպանելու իր շահերը՝ օգտագործելով իրավաբանական պաշտպանության տարբեր միջոցներ:
Առաջին հերթին, հարկ վճարողը կարող է ներկայացնել վարչական բողոք, որի նպատակն է վիճարկել ՀՀ ՊԵԿ-ի որոշումները կամ գործողությունները, որոնք, ըստ անձի, չեն համապատասխանում օրենսդրությանը:
Բողոքի հայցը պետք է ներկայացվի ՀՀ ՊԵԿ համապատասխան վարչությանը, որտեղ մանրամասնորեն մշակվում են բողոքի հիմքերը և փաստաթղթերը:
Եթե վարչական բողոքը մերժվի, ֆիզիկական անձը կարող է դիմել վարչական դատարան՝ իր շահերի պաշտպանությունը ստանալու նպատակով:
Իրավական հետագա գործողությունները կարող են ներառել նաև փաստաբանների միջոցով խորհրդատվություն ստանալը, որոնք կարող են օգնել հարկային պարտավորությունների կատարումն ապահովելիս, ինչպես նաև վարկածների հիման վրա ներկայացնել հիմնավորումներ հարկային դատավարություններում: