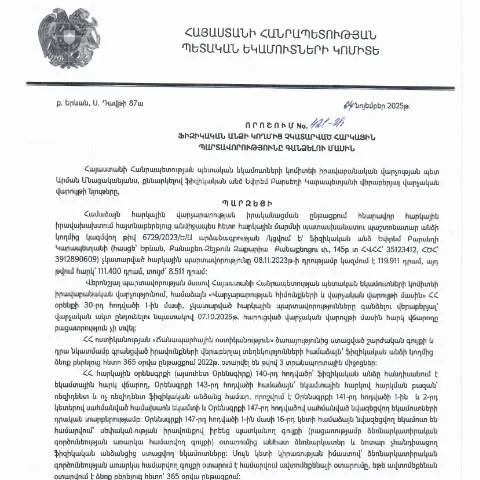
Կառավարության որոշման հայեցակարգը՝ հարկային պարտավորությունների գանձման մասին
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 04.11.2025թ․ որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորություններին, ունի կարևոր նշանակություն յուրաքանչյուր հարկատուի համար: Այս փաստաթուղթը անհրաժեշտ քայլ է հարկային պարտավորությունների իրականացման գործընթացում, որը պետք է ճիշտ և ժամանակին լիարժեք լրացվի:
Ո՞վ է ներկայացնում այս փաստաթուղթը և ինչու
Ամենաբարձր մասշտաբով, որոշումն իր ազդեցությունն է ունենում բոլոր այն ֆիզիկական անձանց վրա, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Սա կարող է ներառում սոցիալական անվտանգություն, միաժամանակյա հարկային հաշվետվողականություն և այլ ֆինանսական պարտավորություններ:
- Ֆիզիկական անձինք՝ ովքեր ունեն չկատարված հարկային պարտավորություններ:
- Մասնավոր ձեռնարկություններ՝ որոնք իրենց հաշվետվություններում ցույց չեն տվել հարկային պարտավորությունները:
- Իրավաբանական անձինք՝ եթե նրանք զբաղվում են ֆիզիկական անձանց հարկային պարտավորությունների գանձմամբ:
Որպեսզի խնդիրը լուծվի. քայլեր ու ընթացակարգեր
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է որոշման ներկայացմամբ, որը պարտադիր է լրացնել ճիշտ և ամբողջական տեղեկատվությամբ:
Անհրաժեշտ քայլեր
- Հավաքել բոլոր անհրաժեշտ փաստաթղթերը:
- Լրացնել որոշումը ըստ տրամադրված դաշտերի:
- Ներկայացնել փաստաթուղթը համապատասխան մարմիններին:
- Սպասել պատասխանին:
Ինչպես լրացնել փաստաթուղթը. դետալներ
Հարկային պարտավորությունների գանձման որոշման ձևը ներառում է մի շարք դաշտեր, որոնք պետք է լրացվեն ճիշտ:
Դաշտերի մանրամասն նկարագրություն
| Դաշտ | Նկարագրություն | Խնդիրներ |
|---|---|---|
| Պատասխանատու անձ | Ֆիզիկական անձի անունը և ազգանունը: | Հնարավոր սխալներ անունի կամ ազգանունի գրումն է: |
| Հարկային պարտավորություն | Հարկային պարտավորության տեսակը: | Չհստակեցված պարտավորությունները կարող են հանգեցնել ուշացում: |
| Փաստաթղթերի ցանկ | Պետք է ներկայացվեն բոլոր անհրաժեշտ փաստաթղթերը: | Փաստաթղթերի բացակայությունը կարող է անընդունելի լինել: |
Որտեղ և ինչպես ներկայացնել փաստաթուղթը
Փաստաթղթի ներկայացման գործընթացը կարելի է իրականացնել տարբեր եղանակներով:
- Էլեկտրոնային համակարգ: ՀՀ ՊԵԿ-ի պաշտոնական կայքում:
- Թղթային ներկայացում: Հարկային մարմնի գրասենյակում:
- Գործընկերային համակարգերով: Եթե ձեր կազմակերպությունը համագործակցում է, ապա այս միջոցով:
Փաստաթղթի ներկայացման համար կարևոր ժամանակաչափերը
Փաստաթղթի ներկայացման ժամկետները կարող են տարբեր լինել, սակայն կարևոր է պահպանել սահմանված ժամանակները:
- Լրացման ժամկետ: 30 օր:
- Հաստատվելու ժամկետ: 60 օր:
Ի՞նչ անել, եթե փաստաթուղթը մերժվի
Եթե փաստաթուղթը մերժվում է, կարևոր է արագ արձագանքել:
- Ստանալ մերժման պատճառը:
- Լրացնել փաստաթուղթը ըստ պահանջների:
- Նորից ներկայացնել փաստաթուղթը:
Առնչվող փաստաթղթերի համեմատականը
Հարկային պարտավորությունների գանձման գործընթացի ընթացքում կարող են լինել այլ փաստաթղթեր, որոնք նույնպես կարևոր են:
| Փաստաթուղթ | Նկարագրություն | Առնչվողություն |
|---|---|---|
| Հարկային հաշվետվություն | Հարկային պարտավորությունների մասին տվյալներ: | Կայանում է առաջին փաստաթղթին: |
| Հարկային ստուգումների արձանագրություն | Ստուգումների արդյունքները: | Կապ ունի պարտավորությունների արժեքի հետ: |
Պարամետրերի ամբողջություն և ռիսկերի կառավարում
Հարկային պարտավորությունների գանձման գործընթացը ունի իր ռիսկերն ու մարտահրավերները:
- Պատասխանատվություն: Հսկողության ավելացումը կարող է հանգեցնել պատասխանատվության:
- Սահմանավարում: Պարտավորությունների չկատարման դեպքում կարող են կիրառվել խստացած պատժամիջոցներ:
- Տվյալների ճշգրտում: Ավելորդ սխալները կարող են լուրջ հետևանքներ ունենալ:
Օգտակար լրացուցիչ տեղեկություններ
Հարկային պարտավորությունների գանձման գործընթացին առնչվող այլ կայքեր ու ռեսուրսներ, որոնք կարող են լինել օգտակար:
- ՀՀ ՊԵԿ պաշտոնական կայք՝ www.src.am
- Հարկային օրենսդրության վերաբերյալ փաստաթղթեր:
Հարկային պարտավորությունների գանձման գործընթացի հիմնական քայլերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 421-Ա որոշումն ուղղված է ֆիզիկական անձանց հարկային պարտավորությունների գանձմանը, որոնց կատարումը չի իրականացվել օրենքի պահանջներին համապատասխան: Այս գործընթացը բաղկացած է մի քանի հիմնական քայլերից, որոնք պետք է հաշվի առնել հարկ վճարողների կողմից:
- Հարկային պարտավորությունների գնահատում: Առաջին փուլը ենթադրում է, որ ՀՀ ՊԵԿ-ը գնահատում է ֆիզիկական անձի հարկային պարտավորությունները, որոնք չեն կատարվել: Այս գնահատումը կարող է ընդգրկել հարկային տեղեկությունների ուսումնասիրություն, ներկայացված հաշվետվությունների վերլուծություն, ինչպես նաև համապատասխան փաստաթղթերի ստուգում:
- Անհրաժեշտ փաստաթղթերի հավաքման գործընթաց: Հարկ վճարողը պետք է ապահովի բոլոր անհրաժեշտ փաստաթղթերը, որոնք կարող են հաստատել պարտավորվածությունների կատարման ընթացքը: Սա կարող է ներառել հարկային հայտարարագրեր, եկամտային հաշվետվություններ և այլ ֆինանսական փաստաթղթեր:
- Հարկային պարտավորությունների գանձման պահանջի ներկայացում: Երբ հարկային պարտավորությունները գնահատվում են, ՀՀ ՊԵԿ-ը ներկայացնում է պահանջ, որտեղ մանրամասն նկարագրված են պարտավորությունները, դրանց ժամկետները և նախատեսվող տուգանքները:
- Հարկային պարտավորությունների վճարում: Ֆիզիկական անձը պետք է կատարի պարտավորությունների վճարումը սահմանված ժամկետներում, որպեսզի խուսափի ավելորդ տուգանքներից և այլ վարչական իրավախախտումներից:
Վիճակագրություն և մատչելիությունը 421-Ա որոշման կիրառման վերաբերյալ
421-Ա որոշման ընդունումից հետո, ՀՀ ՊԵԿ-ը սկսել է հավաքել վիճակագրություն՝ կապված տվյալ որոշման շրջանակներում կատարված հարկային պարտավորությունների գանձման գործընթացի վերաբերյալ: Այս վիճակագրությունը թույլ է տալիս հասկանալ, թե որքան արդյունավետ է եղել այդ որոշման կիրառումը:
Ավելի կոնկրետ, այնպիսի վերլուծություններ, ինչպիսիք են՝
- Պարտավորությունների տարեկան կատարման մակարդակը: Սա ցույց է տալիս, թե որքան տոկոսով են ֆիզիկական անձինք կատարել իրենց հարկային պարտավորությունները, որը կարող է լինել օգտակար տեղեկատվություն՝ քաղաքականություն մշակողների համար:
- Տուգանքների և վարչական պատասխանատվության մակարդակը: Սա կարող է օգնել գնահատել, թե որքանով են հարկ վճարողները լսել պահանջները և որքան հաճախ են ենթարկվել վարչական տուգանքների:
Այս տվյալները կարող են հրապարակվել ՀՀ ՊԵԿ-ի պաշտոնական կայքում, ինչը թույլ է տալիս հանրությանը հետևել հարկային կարգապահության մակարդակին երկրում:
Առաջարկություններ հարկ վճարողների համար
Ֆիզիկական անձինք, որոնք կարող են ենթարկվել 421-Ա որոշման ազդեցության տակ, պետք է հետևեն մի շարք խորհուրդների՝ հարկային պարտավորությունները լրիվորեն և ժամանակին կատարելու համար:
- Ուշադրություն դարձրեք հարկային օրենսդրության փոփոխություններին: Հարկային օրենսդրությունը հաճախ կարող է փոփոխվել, ուստի հարկ վճարողները պարտավոր են հետևել բոլոր նորություններին: Սա կարող է լինել թե՛ օրենքների փոփոխություն, թե՛ վարչական գործընթացների բարելավում:
- Վերասկողություն անցկացրեք ձեր ֆինանսական փաստաթղթերի նկատմամբ: Հաճախ հարկային պարտավորությունների հետ կապված խնդիրներն առաջանում են ոչ լրիվ կամ սխալ ներկայացված փաստաթղթերի պատճառով: Արժե սահմանել մոնիթորինգի համակարգ, որը կօգնի ժամանակին պարզել և ուղղել սխալները:
- Հաճախական խորհրդակցեք հարկային մասնագետների հետ: Փորձագիտական խորհրդատվությունը կարող է շատ օգտակար լինել, հատկապես երբ խոսքը վերաբերում է բարդ հարկային հարցերին կամ որոշումների ընդունմանը:
Այս խորհուրդները կարող են օգնել ֆիզիկական անձանց առավել ճիշտ և արդյունավետ կերպով կատարել իրենց հարկային պարտավորությունները, ինչն էլ կհանգեցնի վարչական խնդիրների նվազեցմանը: