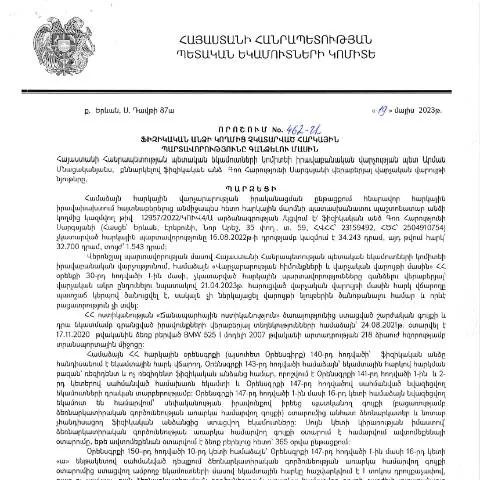
Զինվորական ծառայությունից սկսվող հարկային պարտավորությունների արձանագրությունը
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին Կառավարության 2023 թվականի մայիսի 19-ի 462-Ա որոշումը՝ Գոռ Հարությունի Սարգսյանի կողմից, հանդիսանում է կարևոր փաստաթուղթ, որը կարգավորում է հարկային պարտավորությունների կատարումը և դրանց գանձման գործընթացը։ Այս փաստաթղթում ներկայացված են իրավաբանորեն պարտադիր ընթացակարգերը, որոնք պետք է հաշվի առնվեն ինչպես հարկ վճարողների, այնպես էլ հարկային մարմինների կողմից:
Կիրառական շրջանակ և նշանակություն
Այս փաստաթուղթը նախատեսում է իրավիճակային լուծումներ այն անձանց համար, ովքեր պարտադիր հարկային վճարումներ չեն կատարել։ Այն հնարավորություն է տալիս պետությանը կարգավորելու հարկային պարտավորությունները, պաշտպանելու հանրային շահերն ու ապահովելու հարկային հասանելիությունը:
Հարկային պարտավորությունների գանձումն իրականացվում է օրենքով նախատեսված ժամանակահատվածում, ուստի չափազանց կարևոր է, որպեսզի քաղաքացիներն ուշադիր հետևեն իրենց հարկային պարտավորություններին:
Փաստաթղթի պահանջներ
- Հարկային նույնականացման համար (ՀՎՀՀ): Յուրաքանչյուր հարկ վճարող պետք է ունենա իր ՀՎՀՀ, որը կնշվի բոլոր դիմումներում:
- Դիմելու ժամկետներ: Դիմումը պետք է ներկայացվի օրենքով սահմանված ժամկետում:
- Հարկային պարտավորությունների տեսակը: Պետք է պարզ լինի, թե որոնք են տվյալ անձի պարտավորությունները:
Ընդհանուր ընթացակարգ
Նախքան դիմելը, հարկ վճարողը պետք է պատրաստի և հավաքի բոլոր անհրաժեշտ փաստաթղթերը, որոնք ապացուցում են իր պարտավորությունները։ Արդյունավետ դիմումը պահանջում է հետևյալ քայլերը։
Փաստաթղթերի պատրաստումը
- Անձնական փաստաթուղթ: Ցանկալի է ունենալ անձնագիր կամ որևէ այլ անձնություն հաստատող փաստաթուղթ։
- Հարկային տեղեկանք: Հարկային մարմնից ստացված տեղեկանքը, որը հաստատում է պարտավորությունների առկայությունը կամ անհարկային ակտիվների բացակայությունը։
- Այլ փաստաթղթեր: Եթե կա գույքի կամ միջոցների ապացույց, անհրաժեշտ է պատրաստել համապատասխան փաստաթղթեր՝ վավերացնող փաստաթղթերը։
Ստացման գործընթացն ու ժամկետները
Դիմումը պետք է ներկայացվի Կառավարության իրավաբանական վարչություն, և այն պետք է լինի ներկայացված հնարավորինս արագ՝ օրենքով սահմանված ժամկետում:
Հարկային պարտավորությունների կատարումը կարող է հանգեցնել հետևյալ հետևանքներին:
- Հարկային պարտավորությունների չկատարման դեպքում կարող են կիրառվել ֆինանսական տուգանքներ և ինտերեսներ;
- Հարկային մարմինները կարող են սկսել հարկային գործ ընթացներ;
- Դիմումը կարելի է ներկայացնել էլեկտրոնային եղանակով: Մերձակա հարկային մարմնում կամ առցանց՝ անձնական հարթակների միջոցով:
Ապահովագրության անհրաժեշտությունը
Դիմելիս հարկային վճարողը պետք է վստահ լինի, որ բոլոր փաստաթղթերն առկա են և ճիշտ են լրացված:
Անհրաժեշտ է լինել հետևողական և պատրաստ լինել պատասխանել հնարավոր հարցերին, որոնք կարող են առաջանալ վարչության կողմից:
Բողոքարկման գործընթացը
Եթե դիմումը մերժվում է, հարկ վճարողը իրավունք ունի բողոքարկելու այս որոշումը։ Բողոքարկման գործընթացը ենթադրում է որոշակի քայլեր.
- Դիմում կազմել՝ բողոքի հիմքերով;
- Բողոքն ուղարկել համապատասխան մարմին;
- Պատասխանելու ժամկետներին համապատասխան:
Կայունության դիտարկում
Պետության համար այս գործընթացը ունի կարևոր նշանակություն՝ ապահովելով հարկային կարգապահությունը և պետական բյուջեի կայունությունը:
Տվյալ որոշումը նաև կանխարգելիչ միջոցառումներ է ներառում, որոնք ուղղված են աշխատանքային և ֆինանսական հարաբերությունների կայունացմանը:
| Հարկային պարտավորություն | Ամսաթիվ | Գումար | Հետադարձ կապ |
|---|---|---|---|
| Հարկային հայտարարություն | 01.03.2023 | 150,000 | Պահանջվում է |
| Հարկային տուգանք | 01.06.2023 | 30,000 | Կատարված է |
Համակարգային խնդիրներ և լուծումներ
Եթե ժամանակին չեն կատարվել հարկային պարտավորությունները, անհրաժեշտ է որոշակի քայլեր ձեռնարկել՝ խնդիրները լուծելու համար:
- Վերլուծել պարտավորությունների պատճառն ու հնարավոր լուծումները;
- Կապվել համապատասխան մարմինների հետ՝ պարզացնելու պարտավորությունները;
- Ռազմավարություն մշակել՝ պարտավորությունների կատարման համար:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 462-Ա որոշումը «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» սահմանում է հարկադիր գործընթացների առանձնահատկությունները, որոնք պետք է իրականացվեն ֆիզիկական անձանց նկատմամբ, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Այդ գործընթացը ներառում է մի շարք քայլեր, որոնք սկսվում են պարտավորության հայտնաբերմամբ և ավարտվում են հարկային պարտավորությունների հարկադիր գանձում:
Առաջին հերթին, հարկադիր գործընթացի մեկնարկը պայմանավորված է իրավագիտակցական գործողություններով, որոնց մեջ ընդգրկված են հարկային տվյալների ստուգումները և պարտավորությունների հաշվարկը: ՀՀ ՊԵԿ-ն իր առջև ծառացած խնդիրները լուծելու համար տարբեր մեթոդներ է կիրառում, այդ թվում՝ հարկ վճարողների հետ անմիջական կապ հաստատելը, տեղեկությունների ստուգումը և գանձման ծանուցումների ուղարկումը:
Երկրորդ, եթե ֆիզիկական անձը չի արձագանքում նախնական ծանուցումներին, ապա ՀՀ ՊԵԿ-ն կարող է սկսել հարկադիր գանձման գործընթացը: Այս գործընթացը կարող է ներառել ֆինանսական միջոցների զարկերակային մարումը, հաշվի փակումը կամ այլ հարկադիր միջոցների կիրառումը, որոնք նախատեսված են օրենսդրությամբ:
Ստացված որոշման բողոքարկման մեթոդներ
462-Ա որոշման համաձայն, ֆիզիկական անձանց, որոնք չեն համաձայնվում իրենց հարկային պարտավորությունների վերաբերյալ կայացրած որոշումնների հետ, ապահովվում են բողոքարկման իրավունքը: Այս գործընթացը կարող է իրականացվել տարբեր մակարդակներում՝ սկսած ՀՀ ՊԵԿ-ից մինչև բարձրագույն իրավական ատյաններ:
Առաջին քայլը բողոքի ներկայացումն է, որը կարող է իրականացվել ինչպես էլեկտրոնային, այնպես էլ գրավոր ձևով: Բողոքները պետք է ներկայացվեն համապատասխան ձևով, որտեղ կդրսևորվեն պարտավորության հիմնավորումները և այն փաստերը, որոնք հիմնավորել են բողոքը: Բողոքի դեպքում էական է ժամանակի սահմանները պահելը, որոնք ՀՀ վարչական օրենսդրությամբ սահմանված են:
Երբ բողոքի գործընթացը սկսվում է, ՀՀ ՊԵԿ-ն պարտավոր է տրամադրել պատասխանի ուսումնասիրության ժամկետ և ներկայացնել հիմնավորում, թե ինչու է կայացվել այդ որոշումը: Բողոքի ընթացքը կարող է տևել մի քանի ամիս, բայց անհրաժեշտ է հետևել ընթացակարգերին և ժամանակին պատասխանի տրամադրմանը:
Հարկային պարտավորությունների կատարումը և զգոնությունը
Քանի որ ՀՀ ՊԵԿ-ն ակտիվորեն սկիզբ է տալիս հարկային պարտավորությունների գանձման գործընթացներին, կարևոր է, որպեսզի քաղաքացիները լինեն զգոն և ժամանակին կատարեն իրենց հարկային պարտավորությունները: Դա կօգնի խուսափել հարկադիր գործընթացներից և պատժամիջոցներից, որոնք կարող են առաջանալ չկատարելու դեպքում:
Հարկային պարտավորության կատարումը պահանջում է մշտական ուշադրություն և հաշվետվությունների ճիշտ լրացում, հատկապես, եթե ֆիզիկական անձը զբաղվում է ինքնազբաղվածությամբ կամ ձեռնարկատիրությամբ: Կարևոր է նաև հետևել փոփոխություններին հարկային օրենսդրությունում, որոնք կարող են ազդել պարտավորությունների վրա:
ՀՀ ՊԵԿ-ն ապահովում է տարբեր ռեսուրսներ և տեղեկատվական նյութեր, որոնք կարող են օգտակար լինել քաղաքացիներին՝ հարկային պարտավորությունները լավ հասկանալու և ժամանակին կատարելու համար: Օրինակ, առկա են հաճախակի հանդիպումներ, սեմինարներ և էլեկտրոնային տեղեկատվական համակարգեր, որոնք տրամադրում են օգտակար տեղեկություններ: