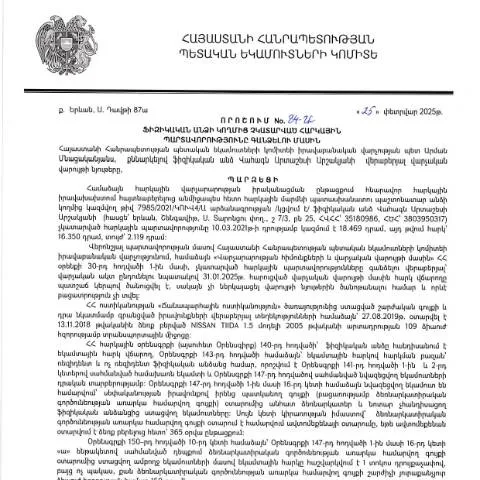
Նորմативային փաստաթուղթ` հարկային պարտավորությունների գանձման կարգը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 25.02.2025թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 84-Ա որոշումը հանդիսանում է կարևոր նորամուծություն, որը խիստ կարևոր է պետությանը հարկային պարտավորություններ չկատարած ֆիզիկական անձանց համար։ Այս փաստաթուղթը, որը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 14․03․2025թ., հստակեցնում է հարկերի գանձման գործընթացը, ապահովելով իրավական հիմունքներ և գործնական ուղեցույցներ անձանց համար, որոնք կանգնած են հարկային պարտավորությունների առջև։
Ավարտական քայլեր` գործընթացի սկիզբը
Այս որոշումը սկսում է գործընթաց, որը ենթադրում է մի շարք փուլեր, որոնք ֆիզիկական անձինք պետք է կատարեն՝ խուսափելու համար պատժամիջոցներից։ Կասկած չկա, որ յուրաքանչյուր քայլ կարող է լինել վճռական՝ ֆինանսական կամ իրավաբանական առումով։ Այսպիսով, վերլուծենք, թե ինչպես է սկսվում այս գործընթացը՝ ի՞նչ հանգամանքներ են նպաստել կամ առաջացրել հարկային պարտավորությունների չկատարման անհրաժեշտությունը:
- Հարկային պարտավորությունների առաջացումը` անձի կողմից գումարի ստացումը կամ եկամտի ձևավորման արդյունքում։
- Հարկային հաշվետվություններում սխալների կամ բաց թողնված տեղեկությունների առկայությունը։
- Հարկային օրենսդրության փոփոխությունը, որն ազդել է հարկային պարտավորությունների չափի վրա։
Թղթային և էլեկտրոնային ձևերն՝ տարբերությունների ակնառու դրսևորումները
Ֆիզիկական անձինք, ովքեր պետք է լրացնեն այս որոշման շրջանակներում ներկայացվող հայտերը, կարող են հանդիպել տարբեր եղանակների՝ թղթային կամ էլեկտրոնային։ Այս տարբերությունները կարևոր են ոչ միայն գործընթացի արագության, այլ նաև անվտանգության տեսանկյունից։
Թղթային եղանակի առավելությունները և թերությունները
- Ավանդականություն: Ներկայացման ամենահին ձևը, որը օգտակար է նրանց համար, ովքեր դեռևս հարմար չեն էլեկտրոնային ծառայությունների համար։
- Զանգվածի այցելություն: Պետք է այցելել պետական մարմիններ, ինչը հաճախ կարող է հանգեցնել երկար սպասումների։
Էլեկտրոնային ձևի առավելությունները
- Արագություն: Փաստաթղթերի առցանց ներկայացումը արագացնում է գործընթացը։
- Հարմարություն: Պետք չեն այցելություններ, կարող եք լրացնել և ներկայացնել հայտը ցանկացած վայրից։
- Անվտանգություն: Յուրաքանչյուր էլեկտրոնային փաստաթուղթ ունի QR-կոդ կամ 16-դigits վավերացման համար, որը խստացնում է անվտանգության մակարդակը։
Ֆորմայի համապարփակ ձևը` առանձին ոլորտների հաշվետվություն
Այս որոշումն ունի իր հատուկ ձևը՝ որն ունի մի քանի կարևոր բաժիներ, որոնք պետք է լրացվեն ճիշտ և մանրամասն։ Դրանք ներառում են հետևյալները, որոնք դժվարացնում են հայտի ճշգրտությունը։
| Բաժին | Նկարագրություն | Սխալներ |
|---|---|---|
| Անուն եւ ազգանուն | Հայտարարողի ամբողջական անունը | Սխալների դեպքում անհրաժեշտ է լրացնել նորից։ |
| ՀԱԳ | Հարկային համարը | Վարակի դեպքում կարող է առաջացնել պատասխանատվություն։ |
| Հարկային պարտավորությունները | Մասնավոր մասնագիտացած հաշվետվություն | Դիտարկված եկամուտները կարող են լինել անկասկած։ |
Անձնական տվյալների ճշտությունը` աջակցության կարևորությունը
Երջանիկ են նրանք, ովքեր ունեն մասնագիտական աջակցություն, քանի որ պարտադիր է, որ հայտում նշված անձնական տվյալները լինեն ճշգրիտ և անհերքելի։ Չափազանց կարևոր է դիմել իրավաբան կամ հարկային խորհրդատուի, ով կօգնի հասկանալ, թե ինչպիսի տվյալներ են անհրաժեշտ և ինչպես զերծ մնալ սխալներից։
Իրավաբանական ոլորտի մասնագետները կարող են տրամադրել այնպիսի տեղեկություններ, որոնք կարող են լինել օգտակար գործընթացի ընթացքում, օրինակ՝ հարկային օրենսդրության վերջին փոփոխությունները և դրանց ազդեցությունը։
Բարդություններ՝ ձևի լրացման ճանապարհին
Ֆիզիկական անձինք, ովքեր գործ ունեն հարկային պարտավորությունների հետ, հաճախ կարող են հանդիպել մի շարք բարդությունների, երբ փորձում են լրացնել այս ձևը։ Դրանք կարող են ներառել՝
- Մանրամասների բացակայություն կամ անկատար տեղեկություններ, որոնք հանգեցնում են դիմումի անընդունելիության։
- Հարկային պարտավորությունների թվային ցուցանիշների սխալ նշում, ինչը կարող է առաջացնել ճգնաժամային վիճակ։
- Էլեկտրոնային դիմումների դեպքում՝ տեխնոլոգիական խնդիրներ, որոնք կարող են խոչընդոտել հայտի հաջող ներկայացմանը։
Միջնորդների դերակատարությունը` աջակցություն և խորհրդատվություն
Այս գործընթացում միջնորդներն ունեն վճռական նշանակություն, հատկապես նրանց համար, ովքեր առաջին անգամ են դիմում նմանատիպ որոշումներին։ Միջնորդները կարող են լինել հարկային խորհրդատուներ կամ իրավաբաններ, ովքեր կարող են տրամադրել համապատասխան տեղեկություններ, բացատրություններ և լուծումներ:
Յուրաքանչյուր միջնորդ կարող է առաջարկել տարբեր խորհրդատվական ծառայություններ, օրինակ՝
- Առանցքային տեղեկությունների տրամադրում՝ հարկային պարտավորությունների վերաբերյալ։
- Հայտի լրացման ուղեցույց՝ ճշգրիտ ձևաթղթի լրացման համար։
- Տեղեկատվական աջակցության տրամադրում՝ դիմումի ընթացակարգի վերաբերյալ։
Այսպիսով, կարևոր է, որ ֆիզիկական անձինք դիմեն մասնագետների, որպեսզի հաջողությամբ լրացնեն հայտը և խուսափեն վտանգներից։
Հարկային պարտավորությունների դիմումները՝ խստացված կարգավորումների գործիք
Այս որոշումն ազդում է միայն այն անձանց վրա, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Այն թույլ է տալիս պետությանը կազմակերպել հարկային գանձումները ավելի արդյունավետ՝ հետևելով բոլոր անհրաժեշտ փուլերին և գործընթացներին։
Այսպիսով, «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը խթանում է հարկային արդարությունը և պատասխանատվությունը, ապահովելով, որ յուրաքանչյուր անձ իր պարտավորությունները կատարի։
Այս գործընթացը, որն ընդգրկում է բազմաթիվ փուլեր, կարևոր է թե ֆիզիկական անձանց, թե պետական կառույցների համար, որոնք պատասխանատու են հարկային քաղաքականության իրականացման համար։
Որոշման մանրամասները և այն իրականացնելու գործընթացը
2025 թվականի փետրվարի 25-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշումը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, որը կրում է 84-Ա համարը: Այս որոշումն իր մեջ ներառում է օրենքով սահմանված պայմաններ, վաղեմության ժամկետներ և համապատասխան ստուգման գործընթացներ:
Նախ, հարկ է նշել, որ ֆիզիկական անձի հարկային պարտավորությունների չկատարման դեպքում ՊԵԿ-ն ունի իրավասություն ձեռնարկել միջոցներ պահանջների կատարումը ապահովելու համար: Որոշման իրացումն սկսվում է, երբ տվյալ անձնավորությանը ուղարկվում է ծանուցագիր, որում նշվում են պարտավորությունների չափերը, ինչպես նաև առկա տույժերը կամ ենթադրյալ տույժերի հնարավոր հետևանքները:
Այս որոշման կիրառման ընթացքում կարևոր է նաև հասկանալ, որ առաջարկվող վճարման ժամկետներն ու գործընթացները կարող են փոփոխվել կախված յուրաքանչյուր կոնկրետ դեպքից: Այդ իսկ պատճառով առաջարկվում է, որ բոլոր հարկատուները համակարգեն իրենց հարկային պարտավորությունները և կապ հաստատեն իրավապահ մարմինների հետ՝ վաղաժամ բացահայտելու հնարավոր խնդիրները:
Վիճակագրություն և համապատասխան իրավաչափ զարգացումներ
Հարկային պարտավորությունների գանձման գործընթացը Հայաստանի Հանրապետությունում հատկապես կարեւոր է պետական բյուջեի կայունության համար: 2025 թվականին, ըստ պաշտոնական վիճակագրության, հարկային պարտավորությունների գանձման ոլորտում նկատվում է աճ մեր երկրի տնտեսության տարբեր ոլորտներում: Սա վկայում է այն մասին, որ ՊԵԿ-ը փորձում է մեծացնել հարկային մուտքերը և բարելավել հարկային մշակույթը:
Այս որոշումը, ինչպես նաեւ այլ իրավական ակտեր, ուղղված են ուժեղացնելու հարկային վարչարարությունը, ինչը, իր հերթին, նպաստում է տնտեսության կայուն զարգացմանը: ՊԵԿ-ն ակտիվորեն աշխատում է նաեւ նորագույն տեխնոլոգիաների ներդրման վրա՝ հարկային պարտավորությունների ավելի արդյունավետ կառավարման նպատակով:
Վերջին տարիների ընթացքում, ՊԵԿ-ը հաճախ իրականացնում է հասարակությանը տեղեկացնելու և կրթելու ծրագրեր՝ նպատակ ունենալով բարձրացնել հարկային գիտակցությունը: Այդ ծրագրերը ներառում են դասախոսություններ, սեմինարներ և տեղեկատվական հանդիպումներ:
Հարկային պարտավորությունների չկատարման հետևանքները ֆիզիկական անձանց համար
Դրական հարկային պարտավորությունները չկատարելու հետևանքները կարող են լինել շատ տարբեր: Նախ, հարկային պարտականությունների ուշացման դեպքում ֆիզիկական անձը կարող է ենթարկվել տույժերի, որոնք կարող են նշանակալի լինել: Որոշման 84-Ա շրջանակներում, ՊԵԿ-ն ունի իրավունք հարկային պարտավորություններն ուղարկել դատարան, ինչը կարող է հանգեցնել նաև դրամական պատժամիջոցների:
Բացի այդ, պարտավորությունների չկատարմամբ կարող են առաջանալ նաև ֆինանսական խնդիրներ, ինչպիսիք են բանկային հաշվի սահմանափակումները կամ նույնիսկ ունեցվածքի բռնագանձումը: Այսպիսով, կարևոր է, որպեսզի բոլոր ֆիզիկական անձիք, ովքեր ունեն հարկային պարտավորություններ, անմիջապես դիմեն ՊԵԿ-ին՝ համոզվելու համար, որ նրանք ծառայում են օրենքի պահանջներին:
Երբեմն, հարկային պարտավորությունների չկատարման հետեւանքները կարող են նաև ազդել անձի վարկային պատմության վրա, ինչը կվատացնի նրա հնարավորությունները ապագայում վարկեր ստանալու կամ այլ ֆինանսական ծառայություններ օգտագործելու համար: