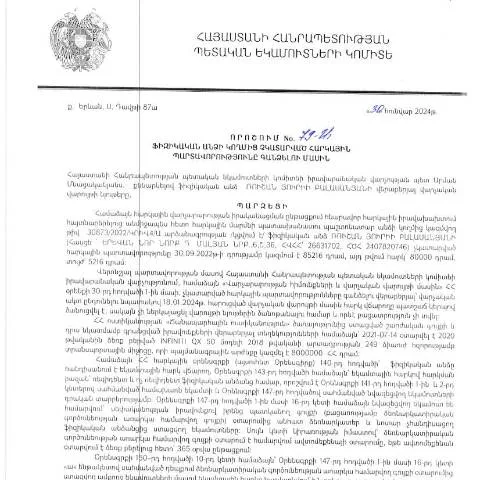
Արժեքավոր փաստաթուղթ՝ հարկային պարտավորությունների կատարման համար
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 30.01.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 79-Ա որոշումը մի կարևոր փաստաթուղթ է, որը նախատեսում է հարկային պարտավորությունների կատարման գործընթացը:
Հաշվետու ֆիզիկական անձի պարտավորությունները
Այս որոշման շրջանակներում հարկային պարտավորություններ ունեցող ֆիզիկական անձինք պարտավոր են ներկայացնել համապատասխան տեղեկություններ և փաստաթղթեր, որոնք հաստատում են դրանց կատարումը:
- Հարկային հաշվետվություն: Օրինակ՝ տարեկան հաշվետվությունը, որը պետք է ներկայացվի մինչ 15-ը ապրիլի:
- Փաստաթղթերի հավաքում: Պետք է հավաքել բոլոր փաստաթղթերը, որոնք վերաբերում են հարկային պարտավորություններին:
Ներածություն փաստաթղթի շուրջ
Այս փաստաթուղթը նախատեսում է հարկային պարտավորությունների գանձում, ինչը նշանակում է, որ այն կարող է օգտագործվել որպես հիմք հարկային պարտավորությունների կատարման օրինական միջոցներ ձեռնարկելու համար:
Պատճառները և գործընթացը
Հարկային պարտավորությունների կատարումը կարող է պարբերաբար լինել տարբեր պատճառներով:
- Վաղաժամկետ վճարում: Եթե ֆիզիկական անձը վճարում կատարել չի կարողացել ժամանակին:
- Ծախսերի ավելացում: Ֆինանսական դժվարություններ, որոնք փողի մնացորդի նվազման հետևանքով են:
Տեղեկացնելիս՝ ճիշտ գործելակերպ
Փաստաթղթի լրացման գործընթացը պետք է լինի հստակ և կազմակերպված:
Հարկային պարտավորությունները պետք է հաղորդվեն որոշակի ձևով, որպեսզի բացասական հետևանքներ չունենան:
Փաստաթղթերի կազմ
Անհրաժեշտ փաստաթղթերը, որոնք պետք է ներկայացվեն, ներառում են, բայց չեն սահմանափակվում հետևյալով:
| Փաստաթուղթ | Նկատողություն |
|---|---|
| Հարկային հաշվետվություն | Պետք է իրավունքի շրջանակներում բավարարվի |
| Հաշվեկշիռ | Բոլոր վճարումների ապացույցները |
| Բանկային հայտարարագիր | Վճարումների իրականացման մասին |
Այլ փաստաթղթերի անհրաժեշտություն
Պետք է նկատի ունենալ, որ որոշ դեպքերում պահանջվում են նաև լրացուցիչ փաստաթղթեր, որոնք նախատեսված են օրենսդրությամբ:
- Ընդհանուր տեղեկություններ՝ առկա հաշվետվությունների վերաբերյալ:
- Բոլոր հիմնական փաստաթղթերը, որոնք կարող են ապացուցել մարմինների ֆինանսական վիճակը:
Ստորագրման գործընթաց
Փաստաթղթերի ստորագրման գործընթացը պարտադիր է:
- Ֆիզիկական անձը պետք է անձամբ ներկայանա՝ ստորագրելու համար:
- Ստորագրության հաստատումը նախատեսում է նաև փաստաթղթերի էլեկտրոնային ձևով ներկայացում:
Դրական ազդեցությունները և հետևանքները
Ինչպես նշվում է Կառավարության որոշման մեջ, հարկային պարտավորությունները կատարվելու դեպքում, ֆիզիկական անձը կարող է օգտվել տարբեր արտոնություններից:
- Հարկային արտոնություններ: Հնարավորություն ներառելու գնահատման նվազեցում:
- Բազմաթիվ վճարումներ: Վճարումների դրվագային կարգավորումներ:
Դատական գործընթաց և փաստաթղթի կարգավորում
Եթե հարկային պարտավորությունները չկատարվեն, կարող են հետևել իրավաբանական խնդիրներ:
Պետք է հետևել տվյալ օրենքի պահանջներին, որպեսզի հնարավոր ռիսկերը նվազեցվեն:
Փաստաթղթի ներկայացման ընթացակարգը
Հարկային պարտավորությունների մասին տեղեկացնելու համար, անհրաժեշտ է ներկայացնել փաստաթուղթը առաջադրված ժամկետում:
- Բյուրոյից տեղեկություն ստանալ: Նախապես կապվել համապատասխան մարմնի հետ:
- Պատրաստել փաստաթղթերը: Ապահովել բոլոր պահանջները:
- Ներկայացնել փաստաթուղթը: Ներկայացման գործընթացը պետք է լինի ժամանակին:
Էլեկտրոնային իմաստը
Այս գործընթացն այժմ նույնպես հասանելի է էլեկտրոնային ձևով:
- Դիտարկեք ձեր էլեկտրոնային ստորագրությունը:
- Հետևեք օրենսդրության պահանջներին:
Կատարման վերջնական փուլերը
Հարկային պարտավորությունների մակարդակը պետք է ապահովվի ենթադրյալ ժամկետում:
Այժմ, եթե բոլոր քայլերը կատարվեն, ֆիզիկական անձը կարող է ակնկալել հետևյալ:
- Ակնկալվող փաստաթղթերը: Դրանց մշակումն ու սահմանումը:
- Հարկային պարտավորությունների ավարտ: Մշտապես համոզվել, որ մանրամասները լիովին կատարված են:
ՀՀ ՊԵԿ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման բովանդակություն
2024 թվականի հունվարի 30-ին ՀՀ Պետական եկամուտների կոմիտեի իրավաբանական վարչության ղեկավար Ռուշան Բալասանյանի կողմից կայացված 79-Ա որոշումը վերաբերում է ֆիզիկական անձանց նկատմամբ հարկային պարտավորությունների կատարման ընթացակարգին: Այս որոշման մեջ պարզաբանված են այն դեպքերը, երբ պետությունը կարող է կիրառել հարկային պարտավորությունների գանձման մեթոդներ, ինչպես նաև դրանց իրականացման նախապայմանները:
Ստեղծված հատվածում նշվում են այն հիմնական սկզբունքները, որոնց հիման վրա իրականացվում է հարկային պարտավորությունների գանձումը, այդ թվում՝ հարկ վճարողների իրավունքները և պարտականությունները: Օրինակ, որոշման շրջանակներում առանձնանում է, որ հարկային պարտավորությունների գանձման գործընթացը պետք է լինի թափանցիկ, իսկ հարկ վճարողները պետք է ունենան հնարավորություն՝ ներկայացնելու իրենց դիրքորոշումը և տողատակով բացառություններ, եթե դրանք իրավաբանորեն հիմնավորված են:
Հարկային պարտավորությունների գանձման գործընթացի քայլերը
Հարկային պարտավորությունների գանձման գործընթացը ներառում է մի քանի կարևոր փուլեր, որոնք հարկ վճարողները պետք է ունենան ի հիշողություն, որպեսզի խուսափեն հնարավոր խնդիրներից: Առաջին քայլը տեղեկացում է այն մասին, որ ֆիզիկական անձը չի կատարել հարկային պարտավորությունները: Դրանից հետո սկսվում է պաշտոնական ծանուցման գործընթաց, որտեղ հարկ վճարողը տեղեկացվում է պարտավորությունների մասին:
Երկրորդ փուլում, եթե հարկ վճարողը շարունակաբար չի կատարել պարտավորությունները, ապա պետությունը կարող է կիրառել հարկային գանձման մեթոդներ, ինչպիսիք են հարկային հաշվետվության գնահատումն ու հարկային պարտավորությունների պարտադիր գանձումը:
Ելնելով որոշման բովանդակությունից, հարկ վճարողները պետք է ուշադիր հետևեն իրենց հարկային պարտավորություններին, իսկ հարկային մարմիններն ունեն պարտավորություն՝ ապահովել իրենց ծառայությունների մատչելիությունը և հասանելիությունը:
Դիմումի ներկայացում և դատական կարգը
Եթե ֆիզիկական անձը չի համաձայնվում ՀՀ ՊԵԿ կայացրած որոշման հետ, նա ունի իրավունք՝ դիմելու դատարան՝ հակադարձելու այդ որոշումն իր հետաքրքրություններին համապատասխան: Դիմումը պետք է ներկայացվի 30 օրվա ընթացքում՝ հաշվի առնելով, որ որոշումը հրապարակվել է 2024 թվականի մայիսի 13-ին: Դիմումի ձևաչափը պետք է համապատասխանի ՀՀ վարչական օրենսդրությանը, իսկ նրա բովանդակությունը պետք է ընդգրկի բոլոր անհրաժեշտ փաստաթղթերը, որոնք կբացատրեն դիմողի դիրքորոշումը:
Դատարանը, ուսումնասիրելով դիմումը, ունի իրավասություն՝ որոշել՝ արդյոք պարտավորությունները ճիշտ են գնահատվել: Հարկ վճարողները պետք է առավելագույնս տեղեկացված լինեն իրենց իրավունքների մասին, որպեսզի կարողանան արդյունավետ պաշտպանել իրենց շահերը դատական գործընթացում:
Խնդրում ենք նկատի ունենալ, որ դատական գործընթացը կարող է լինել ժամանակատար, ուստի կարևոր է ժամանակին և ճիշտ արձագանքել հարկային մարմինների ծանուցումներին: