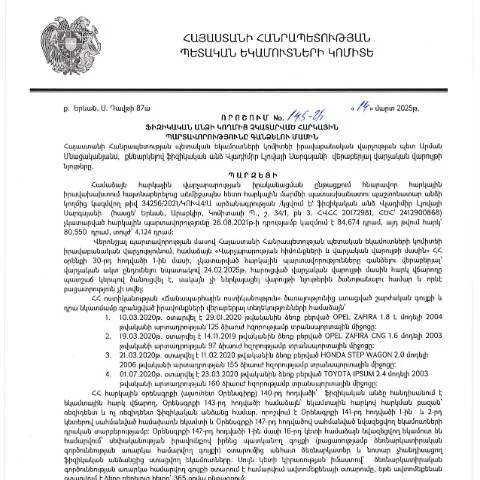
Հարկային պարտավորությունների գանձումն ըստ Կառավարության որոշման
2025թ. մարտի 14-ին ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 145-Ա որոշումը կարևոր քայլ է, որը վերաբերում է անձանց կողմից կատարած հարկային պարտավորությունների հարկման գործընթացին։ Այս փաստաթուղթը ոչ միայն կարգավորում է հարկային պարտավորությունների գանձման ընթացակարգը, այլև ապահովում է, որ քաղաքացիներն ունեն բավարար տեղեկություններ և հնարավորություններ իրենց պարտավորությունների կատարելու համար։
Դատարկության պատճառները և նրանց հետևանքները
Հարկային պարտավորությունների չկատարման պատճառները կարող են լինել տարբեր, և դրանց հետևանքները կարող են ըմբռնելի դարձնել հիմնական մոտեցումները։ Դրանք կարող են ընդգրկել, բայց ոչ սահմանափակվել հետևյալով՝
- Տեխնիկական խնդիրներ՝ հարկային հաշվետվություններ ներկայացնելու ընթացքում;
- Անտեղյակություն կամ սխալ տեղեկատվություն;
- Ֆինանսական դժվարություններ կամ այլ անձնական գործոններ;
Այս իրավիճակներում քաղաքացիները կարող են դիմել ՀՀ ՊԵԿ-ին, որը պարտավոր է տրամադրել անհրաժեշտ տեղեկություններ և աջակցություն, որպեսզի քաղաքացիները կարողանան լուծել իրենց պարտավորությունները։
Ֆորմալ գործընթացը՝ պարտավորությունների տվյալներ ներկայացնելու համար
Ֆիզիկական անձը, որը ցանկանում է կատարել հարկային պարտավորություններն, պետք է հետևի որոշակի գործընթացներին։ Դա ներառում է ոչ միայն պահանջվող փաստաթղթերի հավաքումը, այլ նաև դրանց ճիշտ լրացումը։
- Փաստաթղթերի հավաքում: Առաջին քայլը է համապատասխան փաստաթղթերի հավաքում, որոնց թվում են՝ վերջին հարկային հաշվետվություններ, անձնական տվյալները և մյուս անհրաժեշտ տեղեկությունները:
- Փաստաթղթերի ստուգում: Հավաքված փաստաթղթերի ստուգումը նրանց համապատասխանությանը և ամբողջականությանը:
- Դիմումի լրացում: Համապատասխան ձևի լրացում՝ ՀՀ ՊԵԿ-ի պահանջներին համապատասխան:
- Վճարում: Հարկային պարտավորությունների վճարում՝ համապատասխան կարգով:
Այդ ընթացակարգի կարևորությունը
Մասնավորապես, վճարման պատասխանատվությունը մի կողմից ապահովում է հարկային պարտավորություների կատարումը, իսկ մյուս կողմից՝ զերծ պահում է քաղաքացիներին ավելի խիստ ֆինանսական հետևանքներից, ինչպիսիք են տուգանքները և այլ իրավական միջոցառումները։ Հարկային պարտավորությունների չկատարման դեպքում կարող են առաջանալ հետևյալ ֆինանսական հետևանքները՝
- Տուգանքներ և ավելացված տոկոսներ;
- Դատարանային ընթացակարգեր;
- Վարկային պատմության վնաս:
Ի՞նչ փոփոխություններ են մտցված 145-Ա որոշմամբ
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 145-Ա որոշումը մտցնում է մի շարք փոփոխություններ, որոնք ուղղված են հարկային պարտավորությունների կատարումը խթանելու և գործընթացը պարզեցնելու համար։ Այս փոփոխությունները կարող են ներառել՝
- Բյուրոկրատական գործընթացների նվազեցում;
- Էլեկտրոնային դիմումների համակարգի ներդրում;
- Հարկային պարտավորությունների ժամկետային արդյունաբերություն:
Այսպիսով, որոշման ընդունումը հնարավորություն է տալիս քաղաքացիներին ավելի հեշտությամբ հետևել իրենց հարկային պարտավորություններին և լիարժեք տեղեկություն ունենալ գործընթացի մասին։
Հարկային պարտավորությունների գանձման ընթացակարգ՝ ըստ իրավիճակի
Հարկային պարտավորությունների գանձման ընթացակարգը կարող է տարբերվել ըստ քաղաքացիների տարբեր իրավիճակների։ Օրինակ, եթե անձը ունի միաժամանակ մի քանի պարտավորություն, ապա գործընթացը կարող է ավելի բարդ լինել։ Այս դեպքում հարկային մարմինը կարող է պահանջել լրացուցիչ փաստաթղթեր կամ դիմումներ։
| Իրավիճակ | Պահանջվող փաստաթղթեր | Ծառայություններ |
|---|---|---|
| Մեկ պարտավորություն | Հաշվետվություններ, անձնական տվյալներ | Հարկային մարմնի աջակցություն |
| Մի քանի պարտավորություն | Բոլոր հաշվետվություններ, ֆինանսական տեղեկացումներ | Քաղաքացիական իրավաբանի աջակցություն |
| Տեղեկություն չունեցող | Հարկային մարմնի կողմից տրամադրված տեղեկություններ | Հարկային մարմնի խորհրդատվություն |
Հարկային պարտավորությունների կատարում՝ պարտավորությունների բացառությունները
Տարբեր իրավիճակներում քաղաքացիները կարող են ունենալ բացառություններ հարկային պարտավորությունների կատարելու համար։ Օրինակ:
- Իրավաբանական անձանց համար նախատեսված հատուկ օրինագծեր;
- Ֆիզիկական անձանց սոցիալական խնդիրներ;
- Բնակչության հատուկ խմբերի համար նախատեսված արտոնություններ:
Այս բացառությունները կարող են մասնակցել հասարակական ծառայությունների տրամադրմանը և հիմնականում ուղղված են սոցիալապես անապահով և խոցելի խմբերի պաշտպանությանը։
Ծառայությունների մատուցման ընթացակարգը
Քաղաքացիները, որոնք ցանկանում են դիմել հարկային պարտավորությունների կատարելու ընթացակարգին, պետք է դիմեն հարկային մարմիններին, որտեղ կարող են ստանալ անհրաժեշտ տեղեկություններ և խորհրդատվություններ։
- Հեռակա դիմում: Տեղեկություններ ստանալու համար քաղաքացիները կարող են դիմել հեռակա կարգով, ինչպես նաև կատարել դիմումները՝ օգտագործելով էլեկտրոնային ստորագրություն:
- Անհրաժեշտ փաստաթղթերի ներկայացում: Հարկային մարմինը կստանա և կվերահսկի ներկայացված փաստաթղթերը:
- Պատասխան ստանալը: Հարկային մարմինը կտրամադրի պատասխան և անհրաժեշտության դեպքում կբերի լրացուցիչ տեղեկություններ:
Եզրակացություն՝ պաշտպանություն և ակնկալիքներ
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 145-Ա որոշումը զգալիորեն կարևոր է քաղաքացիների համար, քանի որ այն կարգավորում է հարկային պարտավորությունների կատարման գործընթացը և ապահովում քաղաքացիների իրավունքները։ Այս հարցում հարկային մարմինները կարող են և պետք է լինեն քաղաքացիների կողքին՝ աջակցելով նրանց պարտավորությունների կատարմանը և ապահովելով իրավաբանական աջակցությունը:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 14․03․2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 145-Ա որոշումը բացահայտում է հարկային պարտավորությունների գանձման գործընթացի մշակված մեթոդաբանությունը: Առաջին հերթին, օրենքի շրջանակներում, հարկային պարտավորությունները հաճախ կարող են լինել անլրջորեն մատնված, որը հանգեցնում է նման որոշումների ընդունման: Այդ պատճառով, հարկային մարմինները պարտավոր են իրականացնել հարկային պարտավորությունների տեսակավորման և մաքրագործման գործընթացներ, որոնք կարող են լինել թե՝ անձնական, թե՝ իրավաբանական անձանց համար:
Դիտարկվում են վարձավճարների, եկամտային հարկերի, ԱԱՀ-ի և այլ հարկային պարտավորությունների տրամադրվածության և ձևերի փոփոխությունները, որոնք անհրաժեշտ են որոշումների կայացման համար: ՀՀ ՊԵԿ-ը ունի իրավասություն հետևել բոլոր տվյալների և փաստաթղթերի ճիշտությունը, ինչպես նաև կատարի անհրաժեշտ գործողություններ՝ հարկային պարտավորությունների կատարման ապահովման նպատակով:
Դիմումի գործընթացի քայլերը
Նման որոշման ընդունման ժամանակ, դիմումատուները պետք է անցնեն մի շարք քայլեր, որոնց հիմնական նպատակն է ապահովել հարկային պարտավորությունների կատարման գործընթացը: Նախ, դիմումատուները պետք է ստանան տեղեկություն հարկային պարտավորությունների վերաբերյալ, որոնք կարող են ներառել ինչպես վերջին ժամկետները, այնպես էլ պատճառները, որոնք կարող են հանգեցնել համապատասխան իրավական գործողությունների:
Այնուհետև, նրանք պետք է նախապատրաստեն համապատասխան փաստաթղթերը, որոնք կարող են ընդգրկել հարկային հաշվետվություններ, եկամտային տեղեկանքներ և այլ անհրաժեշտ տվյալներ: Այստեղ կարևոր է, որ դիմումատուներն ապահովեն, որ բոլոր փաստաթղթերը ճիշտ և ամբողջական են, որպեսզի չհանդիպեն հետագա իրավական խնդիրների հետ: Հիմնականում, դիմումի ներկայացման գործընթացը իրականացվում է էլեկտրոնային համակարգերի միջոցով, ինչը խրախուսում է ժամանակին և արդյունավետ գործառույթներ:
Հարկային պարտավորությունների գանձման հետևանքները
Հարկային պարտավորությունները չկատարելու հետևանքները կարող են լինել լուրջ և տևական: Սկզբում, հարկային մարմինները կարող են կիրառել իրավական միջոցներ, որոնք ներառում են պարտավորությունների արագ գանձում և տուգանքների կիրառմամբ: Այս գործընթացում կարևոր է, որ հարկային մարմիններն ունենան ամբողջական և մատչելի փաստաթղթեր և տեղեկություններ, որոնք կհանգեցնեն առավել արդյունավետ և արագ գործողություններին:
Ի լրումն, հարկային պարտավորությունների գանձումը կարող է հանգեցնել դիմումատուի ֆինանսական վիճակի վատթարացմանը, ինչը կարող է ազդել ամբողջ ֆինանսական գործունեության վրա: Նմանատիպ իրավիճակներում, հարկային մարմինները հաճախ առաջարկում են նաև խորհրդատվություն և աջակցություն, որպեսզի օգնել դիմումատուներին գտնել լավագույն լուծումները: Այնպես որ, հարկային պարտավորությունների գանձման գործընթացը ոչ միայն իրավաբանական, այլ նաև սոցիալական և տնտեսական անմիջական հետևանքներ ունի, որոնք ազդեցություն են ունենում հասարակության ընդհանուր վիճակին: