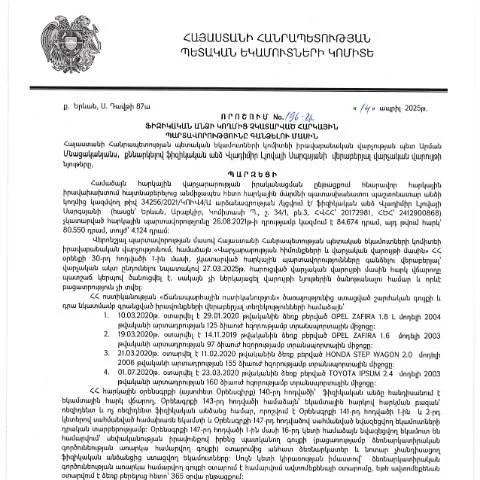
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձելու մասին որոշումը
2025 թվականի ապրիլի 14-ին ընդունված ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 196-Ա որոշումը ունի որոշիչ նշանակություն, քանի որ այն վերաբերում է յուրաքանչյուր ֆիզիկական անձի հարկային պարտավորություններին, որոնք չեն կատարվել։ Այս որոշումը, որը պաշտոնապես հրապարակվել է 2025 թվականի մայիսի 15-ին, ընդգրկում է հարկային պարտավորությունների գանձման գործընթացը՝ հիմնվելով ՀՀ օրենքների և կարգավորումների վրա։
Որոշման կարևորությունը՝ որպես վարչական փաստաթուղթ
Այս որոշումը նպատակ ունի կարգավորել այն ընթացակարգերը, որոնց միջոցով պետական մարմինները կարող են ապահովել հարկային վճարումների կատարումը։ Այն ընդգպում է բոլոր ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ։ Իրականում, որոշումն ունի հետևյալ կարևոր նպատակները՝
- Հարկային պարտավորությունների պատշաճ և ժամանակին կատարումը;
- Ֆինանսական իրավունքի պաշտպանությունը
- Պետական բյուջեի լրացման ապահովումը
- Հարկային կարգավորումների պահպանման վերահսկման ուժեղացումը
Ո՞վ է պարտավոր ներկայացնել դիմումը
Դիմումը ներկայացնելու պարտավորությունը վերապահված է բոլոր տեսակի ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ։ Դա կարող է լինել թե մեկ անձ, թե խմբեր, որոնք միասին են պարտավորվել վճարել հարկերը, ինչպես նաև իրավաբանական կամ ֆիզիկական անձինք, ովքեր ի վիճակի չեն եղել կատարել իրենց պարտավորությունները տարբեր հանգամանքների պատճառով։
Որոնք են անհրաժեշտ փաստաթղթերը
Որոշման իրականացման համար անհրաժեշտ են մի շարք փաստաթուղթ, որը պետք է նախապես պատրաստել։ Ստորև ներկայացված են փաստաթղթերը, որոնք կարող են պահանջվել կախված յուրաքանչյուր դեպքից՝
- Հարկային հաշվետվություններ: Անցած տարիների հարկային հաշվետվությունները, որոնք chứngում են չկատարված պարտավորությունները;
- Հայտարարություններ: Անհրաժեշտ է ներկայացնել բոլոր հարկային հայտարարություններ, որոնք նախկինում են ներկայացվել;
- Նամակներ: Պետական մարմինների կողմից ստացվող նամակներ, որոնք հաստատում են չկատարված պարտավորությունների առկայությունը;
- Այլ փաստաթղթեր: Կհանգեցնի նաև այլ փաստաթղթերի նամակագրություն, ցուցակներ և այլն, որոնք կարող են լինել որևէ առնչություն ունեցողների կողմից, որոնք բավարարում են պահանջները՝ համաձայն հրամանների և կարգավորումների։
Ֆիզիկական անձանց հատուկ իրավիճակները
Ֆիզիկական անձը, ով ունի մասնավոր խնդիրներ կամ իրավիճակներ, կարող է դիմել տվյալ որոշման կիրառմանը՝ ներկայացնելով համապատասխան պարզաբանումներ։ Այդպիսի իրավիճակները կարող են լինել, սակայն չեն սահմանափակվում հետևյալով՝
- Բժշկական խնդիրներ, որոնք hinder իրականացմանը;
- Արժույթային դժվարություններ;
- Բիրտ ուժի կամ այլ հանգամանքների ազդեցություն;
- Հոգեկան առողջության խնդիրներ;
Դիմելու գործընթացը՝ քայլ առ քայլ
Հարկային պարտավորություններն իրականացնելու համար նշված որոշման հիման վրա՝ դիմելու գործընթացը կարող է իրականացվել հետևյալ քայլերով՝
- Դիմումի պատրաստում: Դիմումը պետք է պատրաստվի համապատասխան ձևաչափով, նշելով բոլոր պահանջվող տվյալները եւ փաստաթղթերը;
- Փաստաթղթերի հավաքում: Հավաքել անհրաժեշտ բոլոր փաստաթղթերը, որոնք տեղեկություններ են պարունակում:
- Դիմումը ներկայացնել: Դիմումը պետք է ներկայացվի համապատասխան պետական մարմնին՝ ՀՀ ՊԵԿ, նշելով բոլոր տեղեկությունները;
- Դիմումի ընդունումը: Պետական մարմինը պետք է ընդունի դիմումը և տրամադրի համապատասխան ուղեցույց;
- Պատասխան ստանալը: Ստանալ պատասխան՝ գործի ընթացքի մասին;
- Հարկային պարտավորությունների կատարումը: Պետք է ապահովել հարկային պարտավորվածությունների կատարումը, եթե դիմումը հաստատվել է:
Դիմումի ձևը և լրացման կարգը
Դիմումը պետք է լրացվի ըստ ձևաչափի, որը հաստատված է ՀՀ ՊԵԿ համապատասխան հրամանով։ Երբ դուք լրացնում եք դիմումը, հետևեք հետևյալ կանոններին՝
- Լրացնել բոլոր պահանջվող դաշտերը անթերի;
- Խուսափել սխալներից կամ բացթողումներից;
- Որպեսզի ձեր դիմումը հնարավորինս արագ չտեղափոխվի, ապահովեք փաստաթղթերի ամբողջականությունը;
- Առաջին էջում նշեք ձեր ամբողջական անունը, ազգանունը, ծննդյան ամսաթիվը, բնակության հասցեն;
Ժամկետները և ընթացակարգի ժամանակացույցը
Այս որոշման հիման վրա հարկային պարտավորությունների կատարումը ունի որոշակի ժամկետներ՝
| Գործողություն | Ժամկետ |
|---|---|
| Դիմումը ներկայացնելու ժամկետը | 2025 թվականի հունիսի 1-ից մինչև 2025 թվականի սեպտեմբերի 1-ը |
| Պատասխան ստանալու ժամկետը | 1 ամիս |
| Հարկային պարտավորությունների կատարումը | Պատասխան ստանալուց հետո 14 աշխատանքային օր |
Չեղարկման կամ սխալների պարագայում գործողությունները
Եթե ստանում եք մերժում կամ պարզվում են սխալներ, ապա դուք ունեք որոշակի իրավունքներ՝
- Դիմել վերաքննիչ բողոք՝ պետական մարմիններին՝ սխալների կամ մերժումների հիման վրա;
- Ներկայացնել լրացուցիչ փաստաթղթեր՝ ձեր դիմումը հիմնավորելու համար;
- Հերթական ներկայացնումներով ապահովել ձեր պահանջները:
Սխալների դեպքում անհրաժեշտ է հնարավորինս արագ ուղղել բոլոր սխալները՝ ներկայացնելով նոր փաստաթղթեր, որոնք հիմնավորում են ձեր ասածները:
Ստացվող կիրառական գնահատականը
Այս բոլոր քայլերը կարևոր են, քանի որ դրանք ապահովում են միություն ՀՀ հարկային համակարգում։ Այնպես որ, յուրաքանչյուր ֆիզիկական անձի պարտավորությունները պետք է իրականացվեն՝ ի նպաստ պետական զարգացման և կայունացման:
Հարկային պարտավորությունների գանձման գործընթացի մանրամասները
Նախքան «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 196-Ա որոշման կիրառումը, հարկ է նշել, որ գործընթացը սկսվում է ՀՀ պետական եկամուտների կոմիտեի (ՊԵԿ) կողմից նախաձեռնված հարկային պարտավորությունների մուտքն իրականացնելիս: Ինչպես արդեն նշվեց, որոշման հեղինակը Վլադիմիր Լյովայի Սարգսյանն է, ով հանդիսանում է ՊԵԿ իրավաբանական վարչության պետը:
Որոշման մեջ համառոտ ներկայացված են այն քայլերը, որոնց միջոցով ՊԵԿ-ը կարող է իրականացնել հարկային պարտավորությունների գանձումը: Նախ, հարկ վճարողը, որի նկատմամբ ծագել են չկատարված պարտավորություններ, պետք է ստանա համապատասխան ծանուցագիր, որը կհայտարարվի պաշտոնապես: Ծանուցագրում կնշվի պարտավորությունների ընդհանուր չափը, ինչպես նաև նրանց նկատմամբ կիրառվող նորմատիվ իրավական ակտերը:
Հարկ վճարողը հնարավորություն ունի բողոքարկելու ծանուցագիրը, ինչպես նաև ներկայացնելու իր փաստարկները, որոնք կարող են ապացուցել, որ պարտավորությունների սահմանումը սխալ է եղել:
Եթե դրամական պարտավորությունները չեն կատարվում, ՊԵԿ-ը կարող է տեղափոխել իրավաբանական գործընթացներ, ինչպիսիք են թենդերային պահանջները կամ վարկային պարտավորությունները: Հարկ է նշել, որ հարկ վճարողի իրավունքները պաշտպանված են ՀՀ օրենսդրությամբ, և նրանց մերժման դեպքում իրավասու մարմինը պետք է մանրամասն պատասխան տա:
Տեղեկատվական տեխնոլոգիաների կիրառումը հարկային պարտավորությունների գանձման գործընթացում
Շատ կարևոր է նշել, որ վերջին տարիներին ՀՀ ՊԵԿ-ի շրջանակներում մեծ ուշադրություն է դարձվել տեղեկատվական տեխնոլոգիաների ներդրմանը: Հարկային պարտավորությունների գանձման գործընթացը դարձել է ավելի արդյունավետ և կարճ ժամանակահատվածում իրականացվող:
Օրինակ, հարկ վճարողներն այժմ կարող են հետևել իրենց պարտավորությունների վիճակին, կատարել վճարումները և ստանալ անհրաժեշտ տեղեկությունները ՊԵԿ-ի պաշտոնական կայքի միջոցով, որը մատչելի է 24/7: Կայքում առկա էլեկտրոնային ծառայությունները պահանջում են անձնական թիվ (ՀՎՀՀ) և էլեկտրոնային ստորագրություն, ինչը նպաստում է գործընթացի անվտանգությանը:
Այս տեխնոլոգիաները ոչ միայն բարելավել են ծառայությունների մատչելիությունը, այլև միջոցներ են տրամադրել հարկ վճարողներին արդյունավետորեն հաղորդակցվելու ՊԵԿ-ի հետ, ինչի արդյունքում նվազեցվում է կոռուպցիոն ռիսկերը:
Կառավարության որոշումների ազդեցությունը հարկային քաղաքականության վրա
Նման իշխանական որոշումները, ինչպես 196-Ա-ը, անմիջական ազդեցություն ունեն ՀՀ հարկային քաղաքականության վրա: Դրանք թարմացնում են հարկային մարմինների գործունեությունը և ապահովում են նրանց կողմից որակյալ ծառայությունների մատուցումը:
ՊԵԿ-ը, իրականացնելով այսպիսի որոշումներ, նպաստում է հարկային պարտավորությունների ավելի արդյունավետ կառավարմանը, ինչը հանձնարարական է նաև ՀՀ կառավարության կողմից: Այսօր, հարկային քաղաքականության մեջ մեծ կարևորություն տրվում է նաև հարկ վճարողների իրավունքների պաշտպանության հարցին:
Կառավարությունը, որպես այդպիսին, պարտավոր է մշտապես դիտարկել և ներդնել քաղաքականություն, որը պետք է համապատասխանի միջազգային ստանդարտներին, այդ թվում՝ հարկային համաձայնագրերին և հարաբերություններին այլ պետությունների հետ: Որոշումը նաև կարող է ծառայել որպես օրինակ մյուս ոլորտների համար, որոնք պահանջում են խիստ կարգավորում և վերահսկողություն: