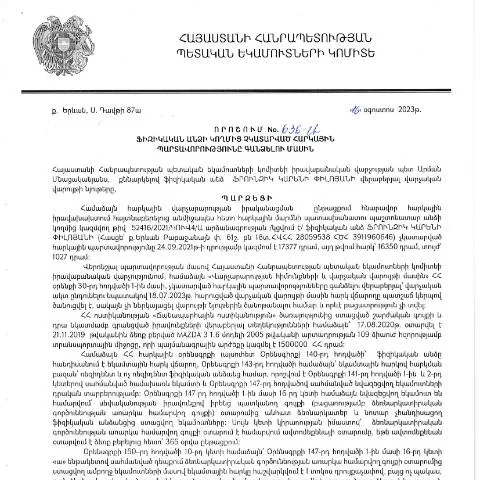
Հարկային պարտավորությունները գանձելու գործընթացի կարևորությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 16.08.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 636-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը նպատակ ունի վստահեցնել հարկային պարտավորությունների կատարման կարգը։ Այս որոշումն իր մեջ ներառում է տարբեր գործառույթներ, որոնք պիտանի են այն անձանց, ովքեր դիմում են հարկային մարմիններին իրենց պարտավորությունները կատարելու նպատակով։ Այդ իսկ պատճառով, որոշման կարևորությունը դժվար է գերագնահատել, հատկապես այն ֆոնին, երբ հարկային պարտավորությունների չկատարման հետևանքները կարող են շատ լուրջ լինել։
Սեփականության և պարտավորությունների դասակարգումը
Ավելի ճիշտ, հարկային պարտավորությունների գանձման գործընթացն առաջին հերթին վերաբերելու է այնindividualներին, ովքեր ունեն հարկային պարտավորություններ, բայց չունեն կարողություն դրանք կատարելու։ Այս որոշման միջոցով, հարկային մարմինները կարող են ձեռնարկել տարբեր միջոցառումներ՝՝ պարտավորություններն իրականացնելու համար։ Ստորև ներկայացված են որոշումն առնչվող հարցերի դասակարգումը.
- Ֆիզիկական անձինք - նրանց, ովքեր չունեն բիզնես գործունեություն և պարտավորություն երբևէ չեն կատարել։
- Իրավաբանական անձինք - հիմնարկներն ու ընկերությունները, որոնք պարտավորություններ ունեն, սակայն չեն կարողացել սահուն ընթացք ապահովել։
- Խուսափող հարկատուներ - նրանք, ովքեր գիտակցաբար փորձում են խուսափել հարկային պարտավորություններից։
Հարկային պարտավորությունների գանձման հիմքերը
Ինչպես նշվում է որոշման մեջ, յուրաքանչյուր անձ պետք է լինի իր հարկային պարտավորությունների կատարումից պատասխանատու։ Հարկային մարմինները կարող են միջոցներ ձեռնարկել, եթե պարզվի, որ անձը չի կատարել իր պարտավորությունները։ Սրա հիմքերը ներառում են.
- Հարկային պարտավորությունների չկատարումը, որը կարող է լինել պայմանավորված ոչ միտումնավորության պատճառով։
- Ներողության բացակայությունը՝ հարկային մարմինների կողմից։
- Հարկային պարտավորությունների ոչ լիարժեք կատարումը կամ ընդհանուր պարտքը։
Դիմումի ձևը և լրացման ընթացակարգը
Դիմումը, որը պետք է լրացվի՝ հիմնված որոշման վրա, պետք է լինի հրատապ, և դրա մեջ պետք է ներկայացվեն հետևյալ տվյալները:
| Հոդված | Նկարագրություն |
|---|---|
| Անուն և ազգանուն | Դիմողի ամբողջական անունը |
| Հարկային նույնականացման համար | Դիմողի հարկային նույնականացման համար |
| Հասցե | Հարկ վճարողի մշտական բնակության հասցեն |
| Պարտքի քանակը | Չկատարված հարկային պարտավորության ընդհանուր գումարը |
Լրացման կարևոր նրբություններ
Դիմումն ավելի արդյունավետ լրացնելու համար անհրաժեշտ է պահպանել որոշակի կանոններ, որոնք կօգնեն խուսափել սխալներից:
- Պարզ տեղեկություններ ներկայացնել՝ առանց ավելորդ բառերի կամ տեղեկատվության։
- Երբ լրացնում եք հարկային նույնականացման համար, համոզվեք, որ այն ճիշտ է՝ միտումնավոր կամ ոչ միտումնավոր սխալները կարող են հանգեցնել պարտավորությունների չկատարելու հետագա հավելյալ խնդիրների։
- Պարտքի քանակը պետք է ճիշտ հաշվել։ Միշտ ստուգեք քանակը, որպեսզի այն համապատասխանի փաստացի պարտքերի քանակին։
Դիմումը ներկայացնելու ընթացակարգը
Դիմումը ներկայացնելու գործընթացը կարող է իրականացվել՝
- Ինտերնետային հարթակով - ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով, որտեղ պետք է ներբեռնեք համապատասխան ֆայլը և լրացրած դիմումը ուղարկեք էլեկտրոնային տեսքով։
- Կառավարական մարմնում անձամբ - դիմումը կարող եք ներկայացնել նաև ՀՀ ՊԵԿ տեղամասերում, որտեղ պաշտոնյան կարող է օգնել կազմելու և ներկայացնելու գործընթացում։
Հետագա քայլերը դիմումի ներկայացումից հետո
Դիմումը ներկայացնելուց հետո, հարկային մարմինները ունեն որոշակի ժամանակաշրջան՝ դիմումը մշակելու և պատասխանելու համար։ Այս ժամանակահատվածը սահմանված է օրենքով, բայց սովորաբար այն չի գերազանցում 30 աշխատանքային օր:
Եթե դիմումը ընդունվում է, ապա հարկային մարմիններն առաջ են տանում հարկային պարտավորությունների գանձումը։ Սա նշանակում է, որ նրանք սկսում են գործընթացը, որը կարող է ներառել հաջորդ քայլերը.
- Տեղեկատվության ստուգում՝ դիմողի ներկայացրած տվյալների ճիշտ լինելը։
- Հարկային պարտավորությունների գանձման մեթոդի ընտրություն՝ կախված դիմողի ֆինանսական վիճակից։
- Անհրաժեշտության դեպքում լրացուցիչ տեղեկությունների պահանջում՝ տվյալների ճշտման նպատակով։
Պետական մարմինների արձագանքը
Եթե դիմումը մերժվում է, դիմողին կհասցվի համապատասխան արձագանք, որը կարող է ներառել պատճառները և հավանական ճանապարհները, թե ինչպես կարելի է լուծել հարցերը։ Այսպիսի իրավիճակներում, դիմողները կարող են դիմել վերաքննիչ բողոքարկում՝ համապատասխան մարմիններին կամ դատարաններին:
Անձնական տվյալների պաշտպանության կարևորությունը
Հարկային պարտավորությունների գանձման գործընթացում անձնական տվյալների պաշտպանությունը շատ կարևոր է։ Ակնհայտ է, որ յուրաքանչյուր դիմող պետք է զգա անվտանգություն և վստահություն, երբ փոխանցում է իր անձնական տվյալները։ Պետական մարմինները պարտավորված են պահպանել տվյալները, որը ենթադրում է դրանց չհրապարակում, չփոփոխում կամ որևէ այլ կերպ չօգտագործելը առանց դիմողի համաձայնության:
Դիմողի իրավունքները
Դիմողները ունեն որոշակի իրավունքներ, որոնք պետք է պաշտպանվեն՝
- Հասանել իրենց անձնական տվյալների պաշտպանությունը ու պահպանությունը։
- Դիմել իրավունքների խախտման դեպքում՝ համապատասխան մարմիններին։
- Հրաժարվել իրենց տվյալների օգտագործումից, երբ դա հնարավոր է։
Հարկային պարտավորությունների կատարման կարևորությունը
Հարկային պարտավորությունների կատարման գործընթացը պետք է դիտվի ոչ միայն որպես օրենքի պահանջ, այլ նաև սոցիալական պատասխանատվության ձևաչափ։ Այդ պարտավորությունները կատարելը վճռական է հանրային բարեկեցության և պետության տնտեսական կայունության համար:
Պետությունը, ինչպես նաև յուրաքանչյուր քաղաքացի, շահագրգռված է այն բանում, որ հարկային պարտավորությունները կատարվեն ժամանակին և լիարժեք, քանի որ դա ապահովում է պետական բյուջեի կայունությունը և հանրային ծառայությունների ֆինանսավորումն:
Այսպիսով, հարկային պարտավորությունների գանձման գործընթացը, որը կարգավորվում է ՀՀ ՊԵԿ իրավաբանական վարչության կողմից, ունի մի շարք կարևոր ու հիմնարար նպատակներ, որոնք վերաբերում են ինչպես պետությանը, այնպես էլ քաղաքացիներին։
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 636-Ա որոշումը ներառում է ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացի յուրահատկություններ, որոնք պահանջում են հանրային վերահսկողություն և օրինականության ապահովում: Ըստ այս որոշման, հարկային պարտավորությունները գանձվում են բացառապես օրենքով սահմանված կարգով, և դա պահանջում է համապատասխան պարբերականություններ և պրոցեդուրաներ:
Հարկային պարտավորությունների գանձման գործընթացը սկսելիս անհրաժեշտ է ներկայացնել հարկ վճարողի դիմումը, որը պետք է պարունակի անձի տվյալները (ՀՎՀՀ, ՀԾՀ) և պարտավորությունների մանրամասները: Դիմումը պետք է ներկայացվի առցանց եղանակով, և հարկ վճարողը կարող է օգտվել իր անձնական հաշվից, որը կապված է ՀՀ ՊԵԿ էլեկտրոնային ծառայությունների համակարգին:
Ծառայությունը փաստավավերացնող փաստաթղթերը պետք է ուղարկվեն որպես հավելված, ինչը դժվարացնում է գործընթացը միայն ստացած ՀՎՀՀ-ով ստուգման համար: Այսպիսով, հարկ վճարողները պետք է ուշադրություն դարձնեն իրենց փաստաթղթերի հավաստագրման ընթացակարգերին:
Հարկային պարտավորությունների չկատարումը և դրանից բխող հետևանքները
Որոշման ընդունումը նաև կարևոր է, քանի որ այն փորձում է կանխարկել հարկային պարտավորությունների չկատարումը: Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել ոչ միայն ֆինանսական պատիժների, այլ նաև հարկ վճարողի հեղինակության վատացման: ՀՀ ՊԵԿ-ն արտահայտում է համատարած պատասխանատվություն հարկ վճարողների համար, ովքեր չեն կատարում իրենց պարտավորությունները, և այս որոշումը նախատեսում է նրանց նկատմամբ որոշակի գործողություններ:
Հարկայինացումը վերաբերելու է նաև այն դեպքերին, երբ ֆիզիկական անձը ձախողում է կամ չի ցանկանում կատարել կամավոր վճարումները: ՀՀ ՊԵԿ-ն իրավասու է կիրառել հարկային վարչական պատասխանատվություն, ինչը կարող է ներառել նաև հարկային պարտավորությունների ժամանակին չկատարման պատճառով առաջացած տույժերի կիրառումը:
Այսպիսով, հարկ վճարողների համար կարևոր է լինել իրազեկված իրենց պարտավորությունների մասին և հետևել օրենքի պահանջներին, որպեսզի խուսափեն տուգանքներից և այլ խնդիրներից:
Քաղաքացիական իրավունքների և հարկային տեղեկատվության պաշտպանություն
636-Ա որոշման շրջանակներում նաև կարևոր է նշված քաղաքացիական իրավունքների և հարկային տեղեկատվության պաշտպանության անհրաժեշտությունը: Հարկային վարչությունը պարտավոր է ապահովել անձնական տվյալների անվտանգության բարձր մակարդակ, ինչը հատկապես կարևոր է հարկ վճարողների համար:
Դիմելով ՀՀ ՊԵԿ-ին, հարկ վճարողները կարող են ակնկալել, որ իրենց անձնական տվյալները չեն օգտագործվի որևէ երրորդ կողմի կողմից առանց իրենց consent-ի: Այս կանոնը ենթադրում է, որ հարկային վարչությունն անհրաժեշտության դեպքում պետք է անցկացնի պետական հաշվետվություններ, որպեսզի շահագրգիռ կողմերը կարողանան ստանալ անհրաժեշտ տեղեկատվություն:
Հարկային տեղեկատվության ստուգման և պաշտպանման գործընթացը պահանջում է էլեկտրոնային ստորագրման և նույնականացման համակարգերի արդյունավետ օգտագործում: Այն հնարավորություն է տալիս քաղաքացիներին գրանցվել և մասնակցել գործընթացին՝ առանց լրացուցիչ անհարմարությունների: