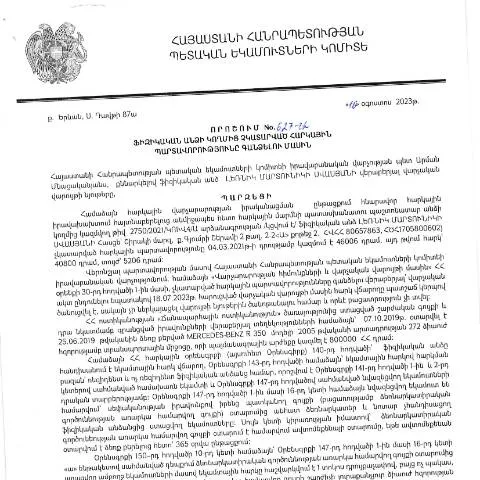
Հարկային պարտավորությունների գանձման կարգը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 2023 թվականի օգոստոսի 16-ին ընդունված որոշումը որակվում է կարևոր փաստաթուղթ՝ ֆինանսական պարտավորությունների կատարման գործընթացում։ Դրա հիման վրա սահմանվում են ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման կանոնները, որոնք պետք է հետևվեն, որպեսզի ապահովվի պետական բյուջեի համալրումը։
Կիրառման շրջանակը և նպատակները
Այս որոշումը նպատակ ունի հստակեցնել հարկային պարտավորությունների կատարման եղանակն ու իրավական հիմքերը։ Այն նախատեսում է ինչպես պարտավորությունների գանձման մեթոդները, այնպես էլ վարկանիշային գնահատման չափանիշները, որոնք կիրառվում են հարկատուների նկատմամբ։
Ֆորմաների պատրաստման գործընթացը
Որոշումն իր մեջ ներառում է մի շարք ձևեր, որոնք հարկ է լրացնել անխուսափելիորեն։ Ֆիզիկական անձինք պետք է համապատասխանում են միլիոնավոր ծանրաբեռնվածությունների պայմաններին, որոնցից յուրաքանչյուրից հետո պայմանավորված է հարկային պարտավորությունների ավարտը։
Անհրաժեշտ տեղեկությունների հավաքագրում
- Անուն Ազգանուն - հարկ է նշել ամբողջական անունը՝ ըստ անձնագրի կամ նույնականացման քարտի։
- Հեռախոսահամար - պարտադիր է տրամադրել գործող հեռախոսահամար, որպեսզի հնարավոր լինի կապվել:
- Հարկային համարը - պետական հարկային մարմնի կողմից տրամադրվող համարը, որն անհրաժեշտ է փաստաթղթերի հետագա մշակման համար։
Դրույթների իրականացումը և ժամկետները
Հարկային պարտավորությունների գանձման գործընթացը իր մեջ ներառում է որոշակի ժամկետներ, որոնք պետք է պահպանվեն, որպեսզի դրվող պահանջները ճիշտ և ժամանակին իրականացվեն։ Հարկային մարմինները պարտավոր են բողոքների և դիմումների քննարկման ընթացքում պահպանել օրենքով սահմանված ժամկետները։
Հարկային մարմինների կողմից իրականացվող գործողությունները
- Դիմումի ընդունում՝ ձևը լրացված և նորմերով սահմանված ժամկետներում ներկայացնելուց հետո։
- Տեղեկատվության ստուգում՝ ներկայացված տվյալների ճշտության հաստատումը։
- Գանձման գործընթացի իրականացում՝ անհրաժեշտության դեպքում դիմումի հիման վրա հարկային պարտավորությունների կատարումը։
Դիմումների ներկայացման ալիքները
Ֆիզիկական անձինք կարող են ընտրել, թե ինչպես են ցանկանում ներկայացնել դիմումը՝ էլեկտրոնային կամ գրավոր ձևով։ Սա կարևոր է, քանի որ տարբեր ալիքները կարող են ունենալ տարբեր ժամկետներ և պահանջներ:
Էլեկտրոնային դիմումի ներկայացում
Հարկային մարմինները խթանում են էլեկտրոնային դիմումների համակարգը, որը խուսափում է տպված փաստաթղթերի օգտագործումից և արագացնում է գործընթացը։ Ինչպես նաև, հարկային մարմինները տրամադրում են QR կոդ՝ ներկայացված դիմումի վիճակը ստուգելու համար։
Հանձնման կարգը գրավոր ձևով
Եթե հարկատուն որոշում է դիմումը ներկայացնել գրավոր, ապա այն պետք է ուղարկվի համապատասխան հարկային մարմնում՝ սպասարկող բաժիններին։ Այս դեպքում հարկ է նաև իմանալ, որ յուրաքանչյուր դիմում պետք է ունենա համապատասխան ծածկագիր և հաստատման նշան:
Անհրաժեշտ փաստաթղթերը
Դիմումի ձևակերպման համար հարկ է ունենալ մի շարք փաստաթղթեր, որոնք պետք է ներկայացվեն միասին։ Սա կարող է ներառում
- Նույնականացման փաստաթուղթ (անձնագիր կամ նույնականացման քարտ)
- Հարկային համարը հաստատող փաստաթուղթ
- Հարկային պարտավորությունների փաստաթղթերը (նախկին ստացված պահանջներ)
Արդյունքների և հետևանքների պարզաբանում
Փաստաթղթերի ներկայացման գործընթացում հարկ է գիտակցել, որ յուրաքանչյուր ուշացում կամ չլրացված տեղեկատվություն կարող է հանգեցնել ֆինանսական պատիժների կամ պահանջների։ Հարկային մարմինները պարտավոր են տրամադրել արդյունքները 30 աշխատանքային օրվա ընթացքում՝ դիմումի ստանալուց հետո:
Հետևանքները հարկային պարտավորությունների չկատարման դեպքում
Եթե հարկային պարտավորությունները չեն կատարվում, հարկային մարմինները կարող են կիրառել հետևյալ գործողությունները՝
- Ֆինանսական տուգանքներ
- Տվյալների ոչնչացում և սահմանափակումներ
- Հարկային գործաքանակի բացահայտումներ
Ստացված որոշումների վերանայման գործընթացը
Անձինք, ովքեր չեն ընդունում հարկային մարմինների կողմից կայացրած որոշումները, ունեն իրավունք՝ բողոքարկելու։ Բողոքարկման գործընթացը պետք է իրականացվի օրենքով սահմանված կարգով և ժամկետներում:
Բողոքարկման ներկայացման փուլերը
- Նախապատրաստել բողոքարկման դիմում, որտեղ պետք է նշվեն բոլոր անհրաժեշտ տեղեկությունները։
- Առաջարկել համապատասխան փաստաթղթեր, որոնք կհաստատեն բողոքարկման հիմնավորումը։
- Ներկայացնել բողոքարկումը համապատասխան հարկային մարմնում՝ ենթադրելով նախապես նշված ժամկետները։
Հարկային պարտավորությունների պատրաստման խորհուրդներ
Խորհուրդ է տրվում հարկային պարտավորությունները պատրաստել հետևյալ կերպ՝
- Միշտ ստուգեք ձեր անձնական տվյալները և հարկային համարը՝ նախքան ներկայացումը:
- Ավելացնել լրացուցիչ փաստաթղթեր, որոնք կարող են աջակցել ձեր դիմումին:
- Հրաժարվել հապաղելուց և պատշաճ կերպով ժամանակին կատարեք բոլոր պահանջները:
Նորարարություններ և փոփոխություններ
Ինչպես ցանկացած վարչական գործընթաց, հարկային պարտավորությունների գանձման կարգը մշտապես ենթակա է փոփոխությունների և նորարարությունների։ Օրինակ, 2025 թվականին ուժի մեջ է մտնելու նոր վարչարարական կանոնակարգ, որը կարող է փոխել որոշակի կանոններ:
Պատրաստական կրթություն և վերապատրաստում
Ֆիզիկական անձինք պետք է տեղեկացված լինեն նոր փոփոխությունների մասին և պատրաստեն իրենց ղեկավարները՝ վերապատրաստման միջոցով, որպեսզի համոզվեն, որ իրենց գիտելիքները արդիական են:
Հարկային պարտավորությունների գանձման գործընթացի մանրամասներ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 627-Ա որոշումը նախատեսում է այն ընթացակարգերը, որոնք պետք է իրականացվեն հարկային պարտավորությունների կատարման գործում: Որոշման համաձայն, հարկ վճարողների նկատմամբ ընթացակարգն իրականացվում է միայն այն դեպքում, եթե նրանք չեն կատարել իրենց պարտավորությունները նշված ժամանակահատվածում:
Այս գործընթացը ներառում է մի քանի փուլեր, որոնց հիմնական նպատակն է ապահովել հարկային պարտավորությունների կատարման անհրաժեշտությունը և հնարավորության դեպքում՝ հարկ վճարողների իրավունքի պաշտպանությունը: Նախ, հարկ վճարողին ուղարկվում է տեղեկացում, որի մեջ նշվում են չկատարված պարտավորությունների փաստերը, և նրան առաջարկվում է իրականացնել վճարումը որոշված ժամկետում:
Եթե հարկ վճարողը չի արձագանքում նախնական տեղեկացմանը, ՊԵԿ-ն իրավունք ունի կիրառելու հարկային պարտավորությունների գանձման այլ մեթոդներ, ինչպիսիք են դրամական միջոցների բռնագանձումը բանկային հաշիվներից կամ մասնավոր գույքի բռնագանձումը:
Ֆիզիկական անձանց իրավունքները և պարտականությունները գանձման գործընթացում
Հարկային պարտավորությունների գանձման գործընթացը շատ կարևոր նշանակություն ունի ոչ միայն պետական բյուջեի լրացման, այլև ֆիզիկական անձանց իրավունքի պաշտպանության տեսակետից: ՊԵԿ-ն պարտավոր է ապահովել, որ գործընթացը իրականացվի օրենսդրության պահանջներին համապատասխան:
Ֆիզիկական անձինք ունեն իրավունքներ, որոնք պետք է պահպանվեն գանձման ընթացքում: Օրինակ, նրանք իրավունք ունեն ստանալ տեղեկություններ իրենց հարկային պարտավորությունների մասին, ինչպես նաև հաստատել, որ հաշվարկված պարտավորությունները ճիշտ են:
Նախքան հարկային պարտավորությունների գանձումը, հարկ վճարողները կարող են խնդրել վերանայել իրենց հաշիվները կամ ներկայացնել հակառակվել: Եթե հարկ վճարողը կարողանում է ապացուցել, որ նրա պարտավորությունները չկան կամ եղել են սխալ հաշվարկված, ապա նա կարող է դիմել ՊԵԿ տեղեկացված դիմում ներկայացնելու միջոցով:
Որոշման հետևանքները և դրանց ազդեցությունը տնտեսության վրա
ՀՀ ՊԵԿ իրավաբանական վարչության 627-Ա որոշումը էական ազդեցություն կարող է ունենալ ոչ միայն հարկ վճարողների, այլև ողջ տնտեսության վրա: Հարկային պարտավորությունների գանձման խստացումը կարող է հանգեցնել ավելի կանոնակարգված հարկային միջավայրի ձևավորմանը, ինչը պետք է նպաստի պետական ֆինանսների կայունությանը:
Դժվարությունները, որոնց բախվում են որոշ ֆիզիկական անձինք՝ կապված հարկային պարտավորությունների հետ, կարող են ազդել նրանց ֆինանսական վիճակի վրա և նրանց կարողության վրա՝ իրականացնելու հասարակական ու տնտեսական գործունեություն:
ՊԵԿ-ի կողմից իրականացվող հարկային պարտավորությունների գանձման գործընթացը նպատակ ունի նվազագույնի հասցնել հարկային խախտումները և բարձրացնել հարկային գիտակցությունը հանրության մեջ: Ժամանակին և ճիշտ տեղեկատվության տրամադրումը կարող է խթանել հարկ վճարողների համագործակցությունը և փոխադարձ վստահությունը կառավարության նկատմամբ: