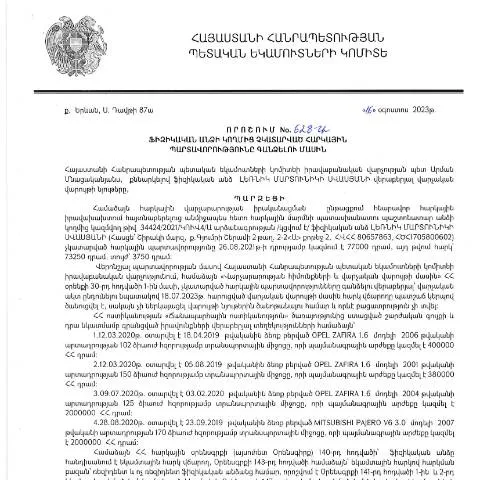
ՀՀ ՊԵԿ իրավաբանական վարչության պետի որոշման անգնահատելի նշանակություն
2023թ․ օգոստոսի 16-ին ՀՀ պետական եկամուտների կոմիտեի իրավաբանական վարչության ղեկավար Լեռնիկ Մարտունիկի Սվասյանի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 628-Ա որոշումը կարևոր քայլ է հարկային ապարատի արդյունավետության բարձրացման ուղղությամբ։ Այս փաստաթուղթը նախատեսում է որոշակի իրավական գործընթացներ, որոնք անհրաժեշտ են հարկային պարտավորությունների գանձման համար։ Շարունակելով, կարևոր է հասկանալի դարձնել, թե ինչ գործառույթներ ունի այս որոշումը և ինչպես պետք է այդ մասին տեղեկանալ։
Ֆորմայի կառուցվածքը՝ բովանդակության մանրամասն վերլուծություն
Այս որոշումը, չնայած այն բանի, որ այն կարող է թվալ որպես վճռական փաստաթուղթ, ունի բազմաթիվ բաղադրիչներ, որոնք կարևոր են ոչ միայն նրա համար, որ այն ճիշտ լրացվի, այլ նաև որ հասկացվի, թե ինչ գործընթացներ են դրա հետևում։ Որոշման կառուցվածքի ուսումնասիրությամբ մենք կարող ենք առանձնացնել մի քանի հիմնական ոլորտներ՝
- Հարկային պարտավորությունների սահմանումը - Դիտարկվում են այն պարտավորությունները, որոնք ֆիզիկական անձը չի կատարել, ինչպես նաև դրանց տիպերը, որոնք կարող են տարբեր լինել՝ եկամտային հարկ, ավելացված արժեքի հարկ և մի շարք այլ հարկեր։
- Գանձման ընթացակարգ - Ստորագրվում է ինչպես հարկային պարտավորություն ստացողի, այնպես էլ հարկային մարմնի կողմից։
- Ակնառու ժամկետներ - Հարկային մարմինը պարտավորված է որոշ ժամանակահատվածում իրականացնել պարտավորությունների գանձումը՝ ներկայացված օրենսդրության շրջանակներում։
Առաջադրանքների կատարման համակարգ
Որոշման շրջանակներում կանգնած խնդիրները դեռևս կազմակերպված չեն եղել, և այդ նպատակով հարկավոր է օրինական հիմքեր ստեղծել։ Տեխնիկական տեսանկյունից, որոշման վերաբերյալ անհրաժեշտ է հիմնական համակարգերի համագործակցություն, ներառյալ՝ մատչելիությունը, արդիականությունը և արդյունավետությունը։ Այս ամենը կարող է նշանակալից կերպով ազդել հարկային մարմինների աշխատանքի արդյունավետության բարձրացման վրա։
Նպատակներն ու ակնկալիքները
Հարկային պարտավորությունների գանձումը նպատակ ունի ապահովել պետական բյուջեի լրացման իրական մոտեցում, որը միշտ կարևոր է երկրի տնտեսական զարգացման համար։ Այս որոշումը ստեղծում է հիմք միասնության և համակարգված համագործակցության՝ պետական և մասնավոր հատվածների միջև։
Դիմումի լրացման գործընթաց՝ քայլ առ քայլ
Որոշման հիման վրա ստեղծված դիմումը, որը պետք է լրացվի ֆիզիկական անձի կողմից, ներառում է մի շարք կարևոր շրջաններ, որոնք պետք է ուշադիր վերլուծվեն։ Այս գործընթացը կարելի է բաժանել մի քանի հիմնական փուլերի՝
- Անձնական տվյալների ներկայացում - Դիմողը պետք է նշել իր անձնական տվյալները, որոնք ներառում են հիմնադրման համար անհրաժեշտ տեղեկությունները՝ անուն, ազգանուն, ծննդյան ամսաթիվ և նույնականացման համար (ՀՎՀՀ)։
- Հարկային պարտավորությունների բնութագրման ցանկ - Այդ հատվածում նշվում են բոլոր պարտավորություններն ու դրանց կատարողական վիճակը, որոնցից յուրաքանչյուրի հանգամանքները պետք է մանրամասն ներկայացվեն։
- Ստորագրում և պաշտոնական ներկայացում - Դիմումատուն պետք է ստորագրի փաստաթուղթը և ներկայացնի համապատասխան մարմիններին՝ առկա օրենքային շրջանակներում։
Դիմումների ներկայացման տարբերակները
Դիմումի ներկայացման համար առկա են տարբեր մոդելներ, որոնք հնարավորություն են տալիս դիմողներին ընտրել իրենց համար առավել հարմար եղանակը։ Մասնավորապես՝
| Մոդել | Նկարագրություն | Առավելություններ |
|---|---|---|
| Այնլայն | Դիմումը ներկայացվում է առցանց՝ պետական մարմնի կայքում։ | Արմատական արագություն և հեշտություն, չեն պահանջվում ֆիզիկական այցեր։ |
| Անհատական | Դիմումը ներկայացվում է անձամբ՝ տեղական հարկային մարմնում։ | Ներկայումս առավել թափանցիկություն և անմիջական կապ, որը թույլ է տալիս պարզել ցանկացած հարցեր անմիջապես։ |
| Փոստային | Դիմումը կարող է ուղարկվել նաև փոստով՝ համապատասխան փաստաթղթերը կցելու պայմանով։ | Նպաստավոր է նրանց համար, ովքեր չեն կարող այցելել անձամբ կամ չունեն կայքի հասանելիություն։ |
Լուրսի հետ կապված խնդիրների լուծում
Այս որոշումը, իհարկե, կարող է տեղադրել որոշակի մարտահրավերներ նաև դիմողների համար։ Եթե որևէ խնդիր առաջանա, օրինակ՝ փաստաթղթերի մերժում, կամ եթե լրացված փաստաթուղթը չի բավարարում անհրաժեշտ չափանիշներին, դիմողը պետք է ներդնի համապատասխան քայլեր՝ իրավիճակը շտկելու համար։
Ինչ անել, եթե դիմումը մերժվի
Եթե դիմումը մերժվում է, դիմողը կարող է ձեռնարկել հետևյալ քայլերը՝
- Վերլուծել մերժման պատճառները, որոնք նշվում են փաստաթղթի մեջ։
- Ցանկության դեպքում վերանայել և լրացնել դիմումը՝ հաշվի առնելով նշված խնդիրները։
- Եվս մեկ անգամ ներկայացնել դիմումը՝ նշված բոլոր ուղղումները կատարելով։
Հարկային պարտավորությունների իրականացման ընթացակարգերը
Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է մոնիտորինգ և վերահսկողություն՝ իրավաբանական պահանջները և օրենքները հիմք ընդունելով։ Այս գործընթացում կարևոր է, որ հարկային մարմինները պահպանեն քաղաքականություն, որը կարտահայտի օրենքի բարեխիղճ կիրառություն և փոխադարձ հարգանք։
Վերջապես, հարկավոր է նշել, որ յուրաքանչյուր իրավաբանական անձ, ով բախվում է հարկային պարտավորությունների գանձման հետ, պետք է լինի տեղեկացված, պատրաստված և ակտիվ։ Սա թույլ կտա նրանց մասնակցել գործընթացին և ապահովել, որ իրենց իրավունքները պաշտպանված են։
Որոշման բովանդակությունը և դրա ազդեցությունը հարկային պարտավորությունների վրա
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2023 թվականի օգոստոսի 16-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 628-Ա որոշումը նախատեսում է՝ ինչպիսի պարտավորություններ պետք է կատարեն ֆիզիկական անձինք, որոնք չեն կատարել իրենց հարկային պարտավորությունները: Այս որոշմամբ սպիտակեցվում են հարկային պարտավորությունների կատարման ժամկետները և մեթոդները, ինչպիսիք են պարտադիր վճարումն ու տույժերը: Օրինակ, որոշման մեջ նշվում է, որ եթե ֆիզիկական անձը որոշակի ժամկետում չի կատարում իր պարտավորությունները, ապա հարկային մարմինը կարող է կիրառել պարտադիր գործիքներ, ինչպիսիք են միանվագ վճարները կամ ակտիվների բռնագանձումը:
Հարկային պարտավորությունների գանձման գործընթացն ըստ իրավաբանական տարածքների
Հարկային պարտավորությունների գանձման գործընթացը կարող է տարբերվել ըստ իրավաբանական տարածքի, որտեղ գտնվում է ֆիզիկական անձը: ՀՀ տարբեր մարզերում կարող են կիրառվել տարբեր մոդելներ և մեթոդներ: Օրինակ, Երևանում կարող են կիրառվել ավելի խիստ տույժեր, մինչդեռ այլ մարզերում՝ ավելի մեղմ, հաշվի առնելով տնտեսական իրավիճակը: Այս պետության ներսում հարկային պարտավորությունների պարտադիր գանձման գործընթացի առանձնահատկությունները ներառում են՝ վճարների վերանայում, սպասարկման ժամկետների ճշգրտում և իրավաբանական շահերի պաշտպանություն:
Քաղաքացիական և ազգային իրավունքների պաշտպանություն հարկային պարտավորությունների գանձման ընթացքում
Ֆիզիկական անձանց իրավունքները կարևորագույն տարրեր են, որոնք պաշտպանվում են հարկային պարտավորությունների գանձման գործընթացում: ՀՀ օրենսդրությունը նախատեսում է, որ յուրաքանչյուր անձ իրավունք ունի՝ վիճարկել հարկային մարմինների որոշումները և պաշտպանել իր շահերը դատարանում: Այսպիսով, քաղաքացիները իրավունք ունեն ներկայացնելու փաստեր և ապացույցներ, որոնք կարող են անկյունադարձ լինել իրենց հարկային պարտավորությունների կատարումն ապահովելու հարցում: Կարևոր է, որ քաղաքացիները տեղեկացված լինեն իրենց իրավունքների մասին և, անհրաժեշտության դեպքում, օգտվեն իրավաբանական խորհրդատվությունից: