Հարկային պարտավորությունների կատարումը և դրանց գանձման գործընթացը
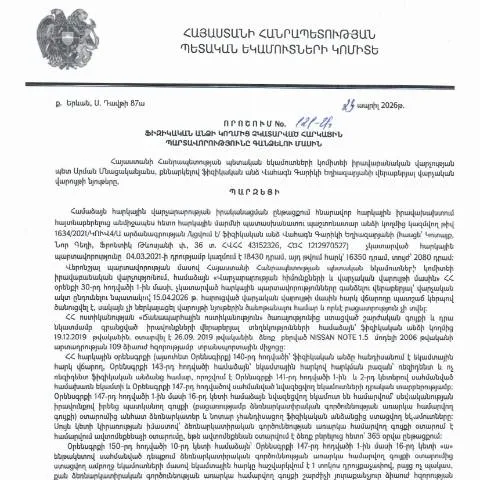
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 2026 թվականի ապրիլի 23-ին կայացված որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, կարևոր նշանակություն ունի բոլոր այն քաղաքացիների համար, ովքեր ունեն հարկային պարտավորություններ, բայց ինչ-ինչ պատճառներով չեն կատարել դրանք: Այս փաստաթուղթը ապահովում է վարչական կարգավորում, որը պատասխանատու է հարկային պարտավորությունների կատարումը վերահսկելու համար և, անհրաժեշտության դեպքում, դրանք գանձելու համար:
Ովքե՞ր են ենթակա այս որոշման գործողություններին
Այս որոշման շրջանակներում հարկային պարտավորությունները ունեն բազմաթիվ միավորներ, ներառյալ, սակայն, ոչ սահմանափակվելով, հետևյալ խմբերին:
- Ֆիզիկական անձինք: ովքեր չեն կատարել իրենց հարկային պարտավորությունները ժամանակին:
- Մարդաբանության ոլորտում աշխատողներ: ովքեր զբաղվում են անհատական գործունեությամբ:
- Հասարակական կազմակերպություններ: որոնք կարող են ունենալ հարկային պարտավորություններ:
Որոնք են որոշման ազդեցությունները տարբեր խմբերի համար
Անհրաժեշտ է նշել, որ որոշման շրջանակներում տարբեր անձինք կարող են ունենալ տարբեր պարտավորություններ կախված իրենց ֆինանսական և իրավական կարգավիճակից:
| Հասարակություն | Դիտարկված խմբեր | Պարտավորությունների տեսակ |
|---|---|---|
| Ֆիզիկական անձինք | Անձնական հարկեր | Անհատական եկամուտների հարկ |
| Իրավաբանական անձինք | Ընկերություններ | Հարկային պարտավորություններ |
| Անկյունային կազմակերպություններ | Հասարակական կազմակերպություններ | Հասարակական հարկեր |
Հարկային պարտավորությունների լրացման գործընթացը
Առաջին քայլը հարկային պարտավորությունների լրացման գործընթացում համարվում է համապատասխան ձևի լրացումը, որը պետք է ներկայացվի ՀՀ ՊԵԿ-ին: Այս ձևը կոչվում է 121-Ա և այն պարունակում է հիմնական տեղեկություններ, որոնց լրացումը կարևոր է:
Թերթի մշակման փուլերը
- Գրանցման համար անհրաժեշտ տվյալների հավաքագրում:
- Լրացնել ձևը՝ ապահովելով, որ բոլոր դաշտերը լրացված են:
- Ներկայացնել ձևը ՀՀ ՊԵԿ համապատասխան բաժին:
Լրացման փուլերի մանրամասներ
Ֆորմայի լրացման ժամանակ անհրաժեշտ է ուշադիր լինել, քանի որ սխալները կարող են հանգեցնել լրացուցիչ դժվարությունների:
- Ինձ ներկայացված տեղեկությունները: ուշադիր կարդալ յուրաքանչյուր դաշտ:
- Ստուգել ընդհանուր գումարները: համոզվել, որ հաշվարկները ճիշտ են:
- Ելքային ամսաթվա նշումը: ճիշտ նշեք ձեր պարտավորության կատարումը:
Որտեղ կարող եք ներկայացնել ձևը
Դիմումը կարող է ներկայացվել մի քանի տարբեր եղանակներով:
- Բջջային հավելված: էլեկտրոնային ստորագրությամբ:
- Էլեկտրոնային համակարգ: ՀՀ ՊԵԿ պաշտոնական կայքում:
- Փաստաթղթային տարբերակ: ՀՀ ՊԵԿ տեղակայված ներկայացնելու համար:
Ընդունման ժամկետները
Դիմումները, ներկայացված էլեկտրոնային ձևով, դիտարկվում են առավել արագ, քան ֆիզիկական տարբերակները:
Ինչ անել մերժման դեպքում
Եթե դիմումը մերժվի, հարկավոր է չհուսահատվել: Մերժման պատճառները կարող են լինել, սակայն, չեն սահմանափակվում հետևյալներով:
- Սխալ լրացված տվյալներ:
- Պատասխանատու մարմնի կողմից հայտնաբերված առկա խնդիրներ:
- Փաստաթղթերի բացակայություն:
Դիմելու կարգը
Եթե դիմումը մերժվի, ապա կարող եք դիմել վերաքննիչ պրոցեսին, որը ներառում է ձեզ նշված պատճառների վրա հիմնված մոտեցում:
Վերջնական փուլերն ու ընթացակարգերը
Հարկային պարտավորությունների կատարումը պահանջում է հակադարձել նախկինում ներկայացված փաստաթղթերին, որպեսզի ապահովվի ձևի ճիշտ լրացում:
- Հաշվետվություն: հարկային մարմիններին ներկայացնել հաշվետվություններ:
- Տեղեկատվության տրամադրում: համապատասխան կառույցներին:
Ապրանքային գծեր
Գործողությունները, որոնք պետք է իրականացվեն, ներառում են:
- Բաժինները, որոնք պետք է լրացվեն:
- Պատասխանատուների հետ շփումները:
Հարկային պարտավորությունների պահպանումը
Եթե դուք կատարեք պարտավորությունները ժամանակին, ապա կարող եք խուսափել բազմաթիվ խնդիրներից: Հնարավորությունները, որոնց վրա պետք է կենտրոնանալ, են:
- Ամսական հաշվետվություններ տրամադրել:
- Դիտարկել ձեր հարկային պարտավորությունները:
Այս ամբողջ գործընթացը ցույց է տալիս, թե որքան կարևոր է հարկային պարտավորությունների կատարումը և դրա հետևանքները: Անհրաժեշտ է լինել առավելագույնս զգույշ և ապահովել, որ բոլոր տվյալները ճիշտ և ժամանակին ներկայացվեն:
Հարկային պարտավորությունների կատարումը և պատասխանատվությունը
ՀՀ ՊԵԿ իրավաբանական վարչությունը կարևոր դեր ունի հարկային պարտավորությունների կատարման վերահսկման գործընթացում: 23.04.2026թ. կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 121-Ա որոշումն անդրադառնում է այն անձանց հարկային պարտավորություններին, ովքեր չեն կատարել դրանց կատարումը սահմանված ժամկետներում: Այս որոշումը նախատեսում է հարկային պարտավորությունների կատարումը խթանելու միջոցներ, ինչպես նաև պատասխանատվության մեխանիզմներ՝ նրանց համար, ովքեր այս պարտավորությունները չեն կատարել:
Հարկային պարտավորությունները կարող են ներառել տարբեր տեսակներ, այդ թվում՝ եկամտային հարկ, արժեք ավելացման հարկ և այլ կանոնակարգեր, որոնք կիրառվում են ՀՀ-ում: Պետք է նկատի ունենալ, որ հանցագործությունների և պարտավորությունների կատարման դեպքում, հարկային մարմինները կարող են կիրառել վարչական պատիժներ, այդ թվում՝ տուգանքներ և հարկային պարտավորությունների գանձում:
Դիմումների ներկայացման գործընթացը և ժամկետները
Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է դիմումների ներկայացման փուլ, որտեղ հարկ վճարողները կարող են ներկայացնել իրենց փաստաթղթերը և միջնորդությունները: Դիմումները պետք է ներկայացվեն ՀՀ ՊԵԿ համապատասխան բաժիններին, որտեղ նրանք ենթակա են մանրամասն ստուգման:
Ներկայացված փաստաթղթերը կարող են ներառել եկամտային և ծախսային հաշվետվություններ, ինչպես նաև պարտավորությունների կատարումը հաստատող այլ փաստական տվյալներ: Մեծապես կարևոր է, որ դիմումները ներկայացվեն էլեկտրոնային ձևաչափով՝ օգտագործելով անձնական թվային ստորագրություն կամ ID քարտ, ինչը արագացնում է գործընթացը:
Ավելին, հարկ վճարողները պարտավոր են պահպանել ժամանակային շրջանակները, որոնք սահմանված են ՀՀ ՊԵԿ-ի կողմից: Օրինակ, 121-Ա որոշման շրջանակներում սահմանված ժամկետները կարող են փոփոխվել, ուստի հարկադիր կարգով անհրաժեշտ է հետևել վերջին փոփոխություններին և ժամանակին կատարել դիմումները:
Հայաստանի Հանրապետությունում հարկային պարտավորությունների կատարումը խթանելու միջոցառումներ
ՀՀ ՊԵԿ-ը մշակում է տարբեր ծրագրեր և քաղաքականություններ, որոնք նպատակ ունեն խթանել հարկային պարտավորությունների կատարումը: Այս ծրագրերից մի քանիսը ներառում են կրթական ակտիվություններ, տեղեկատվական միջոցառումներ և հարկային օրենսդրության պարզեցում:
Օրինակ, ՀՀ ՊԵԿ-ը կարող է կազմակերպել հրապարակի հանդիպումներ, բաց դասեր և թեմատիկ սեմինարներ, որոնց ընթացքում քաղաքացիներին ներկայանում են հարկային պարտավորությունների կատարումը և դրանց հետևանքները: Այսպիսով, քաղաքացիների տեղեկատվությունը բարձրացնելով, մոնիտորինգի ու վերահսկողության գործընթացը արդյունավետորեն դառնում է:
Ավելին, նպատակային ծրագրերն ուղղված են նաև թվային տեխնոլոգիաների կիրառմանը՝ հարկերի հավաքումը և վերահսկումը դեպի ավելի արդիական, արագ և ծախսաարդյունավետ ընթացակարգեր: Այս կապակցությամբ, հարկ վճարողները կարող են դիմել էլեկտրոնային ծառայությունների միջոցով, որոնք բարելավում են ժամկետներն ու նվազեցնում պաշտոնական դիմումների մուտքի ժամանակը: