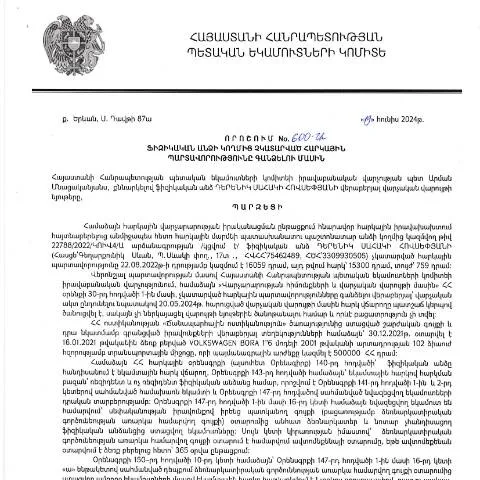
Ֆիզիկական անձի հարկային պարտավորությունների գանձման գործընթացը
Երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, պետությունը կարող է ձեռնարկել համապատասխան միջոցներ դրանց գանձման համար: 19 հունիսի 2024 թվականի Կառավարության որոշումը՝ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին», կազմված էՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից՝ Դերենիկ Սահակի Հովսեփյանի, հանդիսանում է այդ գործընթացի մաս: Այս որոշումը նախատեսում է հարկային պարտավորությունների գանձման իրավակարգավորում:
Որոշման նպատակն ու նշանակությունը
Այս որոշմամբ պետությունը սահմանում է ընթացակարգեր, որոնք ապահովում են հարկային պարտավորությունների կատարումը՝ համարժեք միջոցառումների միջոցով: Նշված որոշման հիման վրա կարող են գործել իրավաբանական պահանջներ, որոնք ապահովում են պետական եկամուտների հավաքումը:
Տեղեկատվություն և նախապատրաստական աշխատանքներ
- Գրանցում: Կառավարության որոշումը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 14 օգոստոսի 2024 թվականին:
- Հայտարարություն: Պահանջվում է ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարելու մասին նախնական տեղեկություն տրամադրել:
- Հաստատման ընթացակարգ: Որոշումը պետք է հաստատվի համապատասխան մարմնի կողմից:
Դիմումի պատրաստում և լրացում
Ֆիզիկական անձը, ով ցանկանում է դիմել, պետք է նախ պատրաստի համապատասխան փաստաթղթերը:
| Պատասխանատվության տեսակ | Պարտավորություններ |
|---|---|
| Հարկային պարտավորություններ | Նշել չկատարած պարտավորությունները և դրանց չափերը: |
| Փաստաթղթերի հավաքում | Նախապատրաստել հարկային հաշիվներ և մյուս ֆինանսական փաստաթղթեր: |
Որոնք են հիմնական պահանջները
Որոշումն առկա է որոշակի պահանջներ, որոնք պետք է ապահովվեն դիմումի ներկայացման ընթացքում:
- Ֆիզիկական անձի տվյալներ: Անուն, ազգանուն, ծննդյան ամսաթիվ:
- Կառուցվածքային մոտեցում: Այս որոշման հարցերով դիմելու համար ընտրված ձևերն ու փաստաթղթերը:
Առցանց և առկա ներկայացման տարբերակներ
Այսպիսի կազմակերպիչ որոշման շրջանակներում գործում են մի քանի տարբերակներ:
- Առցանց ներկայացում: Դիմումները և փաստաթղթերը կարող են ներկայացվել կառավարության պաշտոնական կայքի միջոցով:
- Հաճախակի կարևորություններ: Հարկային պարտավորությունների կատարումը պարտավոր է լինում իրականացնել հաշվետվություններից առաջ:
Փաստաթղթերի ներկայացման եղանակները
- Հավաքեք բոլոր անհրաժեշտ փաստաթղթերը:
- Սկզբնական տեղեկություն ներկայացրեք առցանց:
- Ներկայացրեք գրավոր դիմում՝ պետական մարմիններին:
Խորհուրդներ հաջող ձեւակերպման համար
Դիմումը հաջողությամբ ներկայացնելու համար կարևոր է հետևյալ խորհուրդները.
- Որոշակիություն: Հստակ և կոնկրետ տեղեկություններ տրամադրեք:
- Փաստաթղթերի ճշտություն: Համոզվեք, որ բոլոր փաստաթղթերը ճիշտ են լրացված:
Դիմումի ներկայացման ժամանակահատվածը
Դիմումն անհրաժեշտ է ներկայացնել նշված ժամկետներում:
- Առաջին փուլ: Դիմումի ներկայացման վերջնաժամկետ է սահմանված 30 օր:
- Երկրորդ փուլ: Հետագա 30 օրում պետք է իրականացվի փորձաքննություն:
Դիմումի հնարավոր հետեւանքները
Դիմումի արդյունքում հնարավոր է հետևյալ տեխնիկական և իրավաբանական հետևանքները.
- Անդրադարձ: Պետությունը կարող է առարկել դիմումին:
- Իրավական ընթացք: Մասնակիցը կարող է դիմել դատարան:
Խոշոր չափերի հարկային պարտավորություններ
Եթե խոսքը վերաբերում է խոշոր հարկային պարտավորություններին, ապա լրացուցիչ քայլեր պետք է ձեռնարկվեն:
- Ֆինանսական խախտումներ: Ուսումնասիրեք նախորդ պարտավորությունները:
- Մասնագիտական խորհրդատվություն: Խորհրդակցեք հարկային մասնագետների հետ:
Զարգացումներ և փոփոխություններ
Հարկային պարտավորությունների գանձման գործընթացը կարող է ենթարկվել փոփոխությունների:
- Օրենսդրական փոփոխություններ: Հնարավոր փոփոխություններ գործող օրենքներում:
- Դիմումի ընթացակարգերի նորարարություններ: Ուսումնասիրել նոր տեխնոլոգիաներ:
Արդյունքների գնահատում
Դիմումները ներկայացնելուց հետո, պետությունը գնահատում է ներկայացված փաստաթղթերը:
| Անցկացված քայլեր | Գնահատման արդյունքներ |
|---|---|
| Փաստաթղթերի ստացում | Հաստատվում է դիմումի ընդունումը: |
| Հարկային պարտավորությունների վերահսկողություն | Գանձման գործընթաց է սկսվում: |
Այս գործընթացները կարևոր են պետական եկամուտների ապահովման և հարկային կարգի պահպանության համար: Այնուամենայնիվ, յուրաքանչյուր ֆիզիկական անձ պետք է ուշադիր մոտենա այս հարցերին:
Բաժին 1: 600-Ա որոշման նպատակն ու ազդեցությունը հարկային վարչական գործում
600-Ա որոշումը, որը կարգավորում է ֆիզիկական անձի հարկային պարտավորությունների գանձման գործընթացը, վկայում է ՀՀ ՊԵԿ իրավաբանական վարչության նպատակն ու մոտեցումը հարկային վարչարարության թափանցիկության և արդյունավետության բարձրացմանը: Անգամ մի քանի ամսվա ընթացքում, այս որոշումը կարող է ունենալ լայնածավալ հետևանքներ հարկային օբյեկտների նկատմամբ: Այդ պատճառով կարևոր է հասկանալ, թե ինչպես է սա ազդում հարկ վճարողների և պետության միջեւ հարաբերությունների վրա:
Այս որոշման ընդունումը կարող է հեշտացնել պետական եկամուտների հավաքագրման գործընթացը, ինչպես նաև բարելավել հարկային պարտավորությունների կատարման վերահսկումը: Վերջին տարիներին Հայաստանի Հանրապետության պետական բյուջեի վրա ավելացել է տնտեսական ճգնաժամերի ազդեցությունը, իսկ 600-Ա որոշումը նախատեսում է նոր մեխանիզմներ, որոնք կարող են օգնել նվազեցնել պետական պարտքերը:
Բաժին 2: 600-Ա որոշման կիրառման գործընթացը և դրա միտումները
600-Ա որոշման կիրառման գործընթացը մեկնարկելուց հետո, հարկ վճարողները կստանան համապատասխան ծանուցումներ, որոնք մանրամասն կներկայացնեն չկատարված հարկային պարտավորությունների քանակը և դրանց գանձման ժամկետները: Յուրաքանչյուր հարկ վճարող, ով համարվում է այդ որոշման ենթակա, պարտավոր է տրամադրել լրացուցիչ տեղեկություններ և փաստաթղթեր, որոնք կսարքվեն առցանց: Անհրաժեշտ կլինի ներկայացնել նաև տեղեկություն՝ կապված անձի նույնականացման համար, ինչպիսիք են ՀՎՀՀ-ն և ՀԾՀ-ն:
Ավելին, 600-Ա որոշման կիրառումը նաև ենթադրում է տարբերակիչ մոտեցում այն ֆիզիկական անձանց համար, ովքեր կարող են արդարացված պատճառներ ունենալ հարկային պարտավորությունների չկատարելու համար: Այս մոտեցումը թույլ է տալիս գնահատել յուրաքանչյուր դեպքի անհատական առանձնահատկությունները՝ հնարավորություն տալով հարկ վճարողներին ճկունություն ցուցաբերել պարտավորությունների կատարման ժամկետներում:
Բաժին 3: Պատասխանատվություն և հաշվետվողականություն. ինչու է կարևոր 600-Ա որոշումը
600-Ա որոշման ընդունումը նաև նախատեսում է պատասխանատվության և հաշվետվողականության բարձրացում, որը կարևոր է փաստաթղթային կարգավորման համար: Պետական մարմինները պարտավոր են հրապարակել տվյալների համախմբված ցուցակներ, որոնք կօգնեն հասարակությանը և հարկ վճարողներին հետևել պետական պարտքերի վիճակին: Այս հրապարակումները կօգնեն բարձրացնել հանրային վստահությունը հարկային համակարգի նկատմամբ:
Այս որոշման միջոցով ՀՀ ՊԵԿ-ն նախատեսում է նաև իրականացնել կանխարգելիչ միջոցառումներ՝ ուղղված հարկային պարտավորությունների չկատարումից խուսափելուն: Պետական մարմինների ու հարկ վճարողների համագործակցությունը կարևոր է, որպեսզի ապահովվի հարկային համակարգի արդյունավետությունը: 600-Ա որոշումը սպասվում է որպես բարեփոխում, որը կարող է նպաստել նաև ապագայում իրականացվող հարկային բարեփոխություններին: