Նոր հարկային պարտավորությունները գանձելու ընթացակարգը
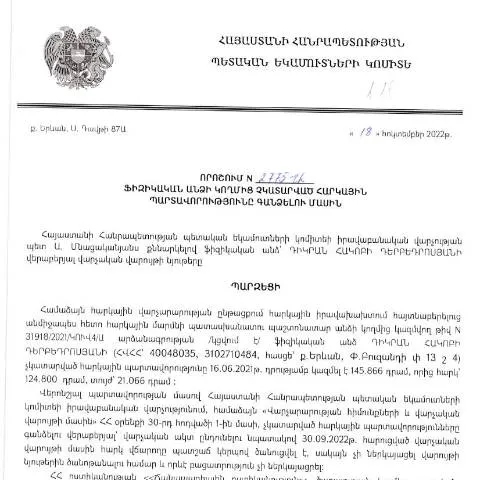
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 18.10.2022-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2775-Ա որոշումը կարևոր քայլ է հարկային պարտավորությունների կատարումը վերահսկելու և հարկային բեռի արդարացիությունը ապահովելու առումով: Այս փաստաթուղթը տալիս է հարկային մարմիններին իրավական հիմքեր՝ կատարելու հարկային պարտավորություններ, որոնք չեն կատարվել ֆիզիկական անձանց կողմից:
Դիմումի բովանդակությունն ու նշանակությունը
Այս որոշման հիման վրա կազմված դիմումը ներկայացնում է հարկային պարտավորությունների չկատարումի փաստը. այն պարզեցնում է վարչական գործընթացները և ապահովում, որ ներկա պահին հարկային մարմինները կարող են արագ և արդյունավետ կերպով արձագանքել հարկատուների պարտավորություններին:
Դիմումի կառուցվածքը և լրացման ուղեցույցը
Դիմումը բաղկացած է մի շարք բաժիններից, որոնք պետք է լրացվեն բավականաչափ մանրամասնություն: Ստորև ներկայացվում են դիմումի հիմնական բաժինները և դրանց լրացման ուղեցույցները:
1. Հարկատուի տվյալներ
- Անուն և ազգանուն: Լրացնելիս պետք է նշել ամբողջական անունը, ինչպես հարցվում է փաստաթղթում:
- Հասցե: Հասցեն պետք է լինի այն, որն առկա է պետական ռեգիստրում:
- Տեղեկություններ Հարկային Օրենսդրության վերաբերյալ: Հարկային կտրոնը կամ TIN-ը պետք է լինի ճիշտ ու անխափան:
2. Չկատարված պարտավորությունների մանրամասն նկարագրություն
Այս բաժնում հարկ է տրամադրել տեղեկություններ այն հարկային պարտավորությունների մասին, որոնք չեն կատարվել: Յուրաքանչյուր պարտավորություն պետք է նշվի հետևյալ կերպ:
- Պարտավորության տեսակ (օրինակ՝ եկամտային հարկ):
- Պարտավորության չափը:
- Չկատարման պատճառները:
3. Կատարած քայլեր
Տեղեկություններ այն քայլերի մասին, որոնք ձեռնարկվել են հարկային պարտավորությունները կատարելու համար: Օրինակ, եթե դիմում է ներկայացվել նախկինում կամ եթե եղել են բանակցություններ հարկային մարմինների հետ՝ պարտավորությունները կատարելու համար:
Ներկայացման ընթացակարգեր
Դիմումը կարելի է ներկայացնել մի քանի ճանապարհներով. յուրաքանչյուր ճանապարհ ունի իր առանձնահատկությունները:
1. Գրավոր ներկայացում
Դիմումը կարող է ներկայացվել անձամբ հարկային մարմնին: Դրա համար անհրաժեշտ է նախապես ձեռք բերել հերթ և ներկայացնել լրացված դիմումը:
2. Լայնացնող համակարգերի միջոցով ներկայացում
Իրականացվում է էլեկտրոնային ստորագրությամբ: Այսպիսի դիմումներն արագ մշակվում են, և կարելի է ստանալ ողջամիտ ժամկետներում պատասխան:
3. Փոստային ծառայություններով ներկայացում
Հնարավոր է նաև դիմումը ուղարկել փոստով, սակայն այս դեպքում հարկ է հաշվի առնել, որ ժամկետները կարող են երկարաձգվել:
Իրավունքներ և պարտավորություններ
Հարկային պարտավորությունների չկատարման դեպքում կարող են առաջանալ հետևյալ իրավական հետևանքները՝
- Հարկային մարմնով կիրառվող վարչական պատժումներ:
- Որպեսզի այդպիսի իրավիճակներ չհայտնվեն, հարկ է ժամանակին և ճիշտ լրացնել դիմումը:
Տվյալների մշակման ընթացակարգը
Դիմումների մշակումը տեղի է ունենում օրենսդրությամբ սահմանված կարգով:
- Դիմումը ստանում է համապատասխան հարկային մարմինը:
- Վերանայվում է ներկայացված տեղեկատվությունը:
- Աշխատակիցները հաղորդում են հարկային պարտավորությունների հայեցակարգի հիման վրա:
Աջակցություն և տեղեկությունների ստացում
Որպես հարկ վճարող, դուք իրավունք ունեք ստանալ լրացուցիչ տեղեկություններ, հարցնելու և զորակոչելու ֆիզիկական կամ էլեկտրոնային եղանակով: Առանձնահատուկ ուշադրություն պետք է դարձնել այն դրույթներին, որոնք վերաբերում են դեպքերի ուշացման կամ հատուկ իրավիճակների:
Հասանելի ռեսուսներ
Ընդհանուր առմամբ, հարկային մարմինները տրամադրում են օգնություն՝ կապված հարկային պարտավորությունների հետ:
- Թելադրություններ՝ ՀՀ ՊԵԿ պաշտոնական կայք: www.petek.am
- Հեռախոսային աջակցություն:
- Էլեկտրոնային հաղորդագրությունների միջոցով:
Պատմական և իրավական համատեքստ
Այս որոշումը ընդունվել է Հայաստանի Հանրապետության հարկային օրենքների արդիականացման և հարկերի հավաքագրման համակարգի բարեփոխումների շրջանակներում:
Ընդհանուր առմամբ, ՀՀ ՊԵԿ-ի իրավաբանական վարչությունը պետք է վստահ լինի, որ բոլոր հարկատուները կատարում են իրենց պարտավորությունները:
Այս փաստաթուղթը նաև միտված է հարկային պարտավորությունների կատարելության բարձրացմանը և հարկային ապառազմակերպման գործընթացում հիմնավորվել է:
Հետագա գործողություններ
Եթե ձեր դիմումն ընդունվել է, ապա կարող եք սպասել ընթացքային թերթիկի ստացմանը, որը կհուշի ձեզ ընթացք ստեղծելու մասին:
Դիմումի ընթացքը վերահսկելու համար կարող եք վերահսկել ձեր դիմումը՝ օգտագործելով QR կոդը կամ 16-հիշողության համարը:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2775-Ա որոշումը առնչվում է ֆիզիկական անձանց կողմից հարկային պարտավորությունների կատարելու պարտավորությանը՝ համաձայն ՀՀ հարկային օրենսդրության: Այս որոշման կիրառման գործընթացում կարևոր հանգամանքներից են հարկային պարտավորությունների որոշման, դրանց գանձման և իրավական պաշտպանության հնարավորությունները:
Ըստ վարչության տրամադրած տեղեկատվության՝ հարկային պարտավորությունները կարող են ծնվել տարբեր գործոններից` ինչպես չհաշվարկված, այնպես էլ չկատարած մուծումները կարող են հանգեցնել հարկային պարտավորությունների ձևավորմանը: Որպեսզի գործընթացը լինի առավել արդյունավետ, ՀՀ ՊԵԿ-ը նախատեսում է վարչական իրավախախտումների վերաբերյալ գործերի վարումը, ինչը ենթադրում է նաև հարցումների ֆոնին պատասխանների տրամադրում:
Գանձման գործընթացը իրականացվում է մոբիլային ենթակառուցվածքների միջոցով, ինչը հնարավորություն է տալիս ֆիզիկական անձանց հեշտությամբ մուտք գործել իրենց հարկային պատմությունը և ստանալ հասանելի տեղեկատվություն իրենց պարտավորությունների վերաբերյալ:
Հարկային պարտավորությունների նկատմամբ բողոքարկման մեխանիզմները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված որոշման շրջանակներում ֆիզիկական անձինք, ովքեր չեն ընդունում հարկային պարտավորությունների որոշումները, ունեն իրավունք բողոքարկելու դրանք: Բողոքարկման գործընթացը նախատեսված է ՀՀ վարչական գործընթացների օրենսգրքով, որը կարգավորում է վարչական ակտերի բողոքարկման կարգը:
Բողոքարկման համար նախևառաջ անհրաժեշտ է ներկայացնել դիմում՝ մատակարարման երեկոյան ժամկետներում: Դիմումը պետք է պարունակել մանրամասն բացատրություն, թե ինչու է դիմումը ներկայացվում, ինչպես նաև անհրաժեշտ փաստաթղթերը, որոնք հիմնավորում են դիմումը: Բողոքարկումը կարող է իրականացվել ինչպես անձամբ, այնպես էլ էլեկտրոնային եղանակով, ինչը դարձնում է գործընթացը առավել մատչելի:
Ավելորդ է նշել, որ բողոքարկման դեպքում ժամանակային սահմանափակումները կարևոր են: Հարկային պարտավորությունների վերաբերյալ բողոքարկումը պետք է իրականացվի որոշման հրապարակումից հետո 30 օրյա սահմաններում:
Հարկային պարտավորությունների կատարումը և հասարակական գիտակցության բարձրացումը
Հարկային պարտավորությունների կատարումը՝ ի վերջո, հանդիսանում է հասարակության բարեկեցության հիմքը: ՀՀ ՊԵԿ-ը շարունակաբար աշխատում է բարձրացնել հասարակական գիտակցությունը հարկային պարտավորությունների վերաբերյալ՝ իրականացնելով տարբեր ծրագրեր և միջոցառումներ:
Հաշվի առնելով այս խնդիրը, իրականացվում են տեղեկատվական արշավներ՝ նպատակով ներգրավել հասարակական զրույցում հարկային գիտակցության զարգացումը: Քաղաքացիներին տրամադրվում են տարբեր տեղեկատվական նյութեր, webinars և հանրային քննարկումներ, որոնց ընթացքում ներկայացվում են հարկային պարտավորությունների կատարումը խրախուսող տարրերը:
ՀՀ ՊԵԿ-ը կարևորում է հանձնարարականները, որոնք ուղղված են հասարակական պահանջարկի իմացության բարձրացմանը՝ իրականացնելու համար հարկային քաղաքականություն, որը կկանխի հարկային պարտավորությունների չկատարումը: