Ներդաշնակեցման անհրաժեշտությունը և հնարավորություն
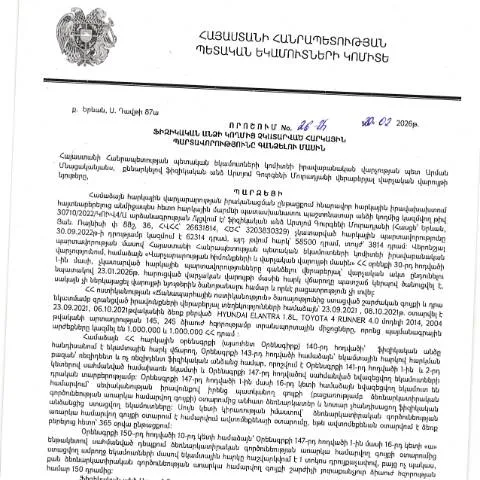
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2026 թվականի փետրվարի 20-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 26-Ա որոշումը հանդիսանում է կարևոր իրավական փաստաթուղթ, որը վերաբերում է հարկային պարտավորությունների կատարմանը: Արդեն իսկ այս որոշման ընդունման առնչությամբ, անհրաժեշտ է հասկանալ, թե ինչ է նշանակում այս փաստաթուղթը որոշակի անձի համար և ինչ է նրա նպատակն ու գործողությունների հերթականությունը:
Որպես հարկ վճարող, ինչ իրավունքներ և պարտավորություններ ունեք
- Հարկային պարտավորությունների սահմանում: Սա նշանակում է, որ հարկ վճարողները պետք է գիտակցեն իրենց պարտավորությունները, որոնք առնչվում են հարկերի վճարմանը:
- Հարկային պարտավորություններում բացթողում: Եթե ինչ-որ մեկը չի կատարում իր հարկային պարտավորությունները, ապա կարող է դիմել այս որոշման միջոցով իր պարտավորությունների կատարմանը:
- Հնարավոր հետևանքները: Լուրջ հետևանքներ կարող են առաջանալ, եթե ժամանակին չեն կատարվում պարտավորությունները, այդ թվում՝ տուգանքներ և պատժամիջոցներ:
Պայմանները և կարգը
Այս որոշումն ընդունվել է մի շարք իրավական և հարկային մաքսային ինստիտուտների ներդրմամբ, որն ընդգրկում է հարկային իրավունքի բոլոր կողմերը: Որոշման ընդունման հիմքում դրված է հարկային գանձումների պարզեցման և արդյունավետության բարձրացման գաղափարը:
Որոնք են որոշման ընդունման պատճառները
- Հարկային պարտավորությունների թափանցիկության ապահովում:
- Վաճառքում հարկային ստուգումների նվազեցում:
- Հարկային ստուգումների համակարգի բարելավում:
Որոշման բովանդակության մանրամասները
Անկախ նրանից, թե որ տեսակի վճարումներ են գործածվում, անհրաժեշտ է կնոջել որոշման բոլոր կետերը, որոնք վերաբերելու են վարքային փաստաթղթերին:
Ֆորմայի կառուցվածքը և պահանջները
| Կեսի անվանում | Նկարագրություն | Բերելու պահանջները |
|---|---|---|
| Հարկային պարտավորության տեսակ | Հարկային համաձայնեցման ձևի որոշում | Հարկային պարտավորության լրացման ապացույցներ |
| Անձի ինքնությունն հաստատող փաստաթուղթ | Անձնագիր կամ այլ օրինական փաստաթուղթ | Դիմումի հաստատման համար ենթակա |
| Հարկային տեղեկանքներ | Ֆինանսական իրավիճակի նկարագրությունը | Պահանջվում է լրացնել |
Խնդիրները և դրանց լուծումները
Տեղին է խոսել այն խնդիրների մասին, որոնք կարող են առաջանալ որոշման կատարման ընթացքում: Շատ դեպքերում, մարդիկ չեն գիտակցում, թե ինչպես ճիշտ լրացնել անհրաժեշտ փաստաթղթերը, կամ կարող են ունենալ խնդիրներ, որոնք կապված են իրենց ֆինանսական վիճակի հետ:
Մասնավոր դեպքեր
- Արտասահմանցիներ: Այդպիսի անձինք պետք է ունենան լրացուցիչ փաստաթղթեր, որոնք կվերաբերվեն նրանց հարկային պարտավորություններին:
- Մինորներ: Հայտ ներկայացնող ծնողները կամ ապաքաները պետք է նախաձեռնեն համապատասխան քայլերը:
- Complex ситуации: Եթե հարկային պարտավորությունները բարդ են, մասնագիտական խորհրդատվությունը կարող է լինել անհրաժեշտ:
Աշխատանքային գործընթացը՝ վարչական մակարդակում
Շատ կարևոր է նաև հասկանալ, թե ինչպես է վարչական մարմինը զբաղվում այս որոշման կատարմամբ: Այս գործընթացը կարող է լինել երկար և բարդ:
Իրավաբանական վարչության վերահսկողական գործառույթները
- Իրավաբանական վարչությունը ստուգում է բոլոր ներկայացված փաստաթղթերը:
- Վարչությունը պատասխանատվություն է կրում հարկային պարտավորությունների կատարման ընթացքի վերահսկման համար:
- Եթե ստեղծվում են խնդիրներ, վարչությունը կարող է առաջարկել լուծումներ:
Դիմումի ներկայացման գործընթացը
Հարկային պարտավորության կատարումը ոչ թե վերջնական քայլ է, այլ շարունակական գործընթաց, որը ենթադրում է տարբեր փուլեր:
Ինչպես հետևել դիմումի կարգավիճակին
Դիմումը ներկայացնելուց հետո հարկ վճարողները կարող են հետևել իրենց դիմումի ընթացքին՝ օգտագործելով պետական մարմնի էլեկտրոնային համակարգերը:
- Ելքահաշիվներ: Դրանք կարող են տրամադրել իրենց դիմումի ընթացքի մասին տեղեկատվություն:
- Էլեկտրոնային հասցե: Հարկ վճարողները կարող են գրել և ստանալ պատասխաններ:
- Հեռախոսազանգեր: Հնարավոր է նաև զանգահարել համապատասխան մարմիններին:
Ամփոփում էլեկտրոնային ծառայությունների միջոցով
ՀՀ ՊԵԿ պաշտոնական կայքում որպես էլեկտրոնային ծառայություն առաջարկվում են տարբեր հնարավորություններ, որոնք թույլ են տալիս հարկ վճարողներին հեշտացնել իրենց պարտավորությունների կատարումը:
- Հարկային հաշվետվությունների ներկայացում:
- Անձնական հաշվետվությունների ստացում:
- Հարկային պարտավորությունների կատարում:
Մանրամասն ուսումնասիրելով այս փաստաթուղթը և դրա պահանջները, հարկ վճարողները կարող են արդյունավետ կերպով կատարել իրենց պարտավորությունները և խուսափել հնարավոր խնդիրներից:
Վճարային պարտավորությունների իրականացման կարգը
ՀՀ ՊԵԿ իրավաբանական վարչությունը, ի կատարումն 26-Ա որոշման, սահմանել է վճարային պարտավորությունների իրականացման կարգը, որը կիրառվում է ֆիզիկական անձանց նկատմամբ, ովքեր չկատարել են իրենց հարկային պարտավորությունները։ Վճարային պարտավորությունների իրականացման գործընթացը ենթադրում է մի շարք քայլերի հետևողական իրականացում, սկսած ծանուցումից մինչև հարկային պարտավորությունների գանձման մեթոդների կիրառումը:
Նախ, հարկային մարմինը, ըստ «Հարկային օրենսգրքի» նորմերի, պարտադիր կերպով պետք է տեղեկացնի ֆիզիկական անձանց չկատարած պարտավորությունների մասին։ Ծանուցումը կարող է կատարվել էլեկտրոնային եղանակով՝ օգտագործելով անձնական թվային ստորագրություն։ Այս գործընթացը հնարավորություն է տալիս բարձրացնել գործընթացի թափանցիկությունը և նվազեցնել մարդկային սխալների հավանականությունը։
Երկրորդ, եթե ֆիզիկական անձը չի կատարում իր պարտավորությունը նախազգուշացումների ընթացքում, ապա ՀՀ ՊԵԿ-ը կարող է իրականացնել հարկային պարտավորությունների պարտադիր գանձում, որը կարող է ներառել բանկային հաշիվներից միջոցների կամ հաշիվների պարտադիր գանձում:
Իրավունքներն ու պարտականությունները
Ֆիզիկական անձը, որը ենթարկվել է 26-Ա որոշման շրջանակներում, ունի որոշակի իրավունքներ և պարտականություններ։ Իրավունքները ներառում են՝ պաշտպանվածություն օրենքով, հնարավորություն ներկայացնելու փաստարկներ և միջնորդություններ, ինչպես նաև դիմելու դատարան՝ որոշման դեմ։ Հարկային մարմինը պարտավոր է ապահովել տեղեկացվածություն և ուղեկցել գործընթացում, ինչը թույլ է տալիս քաղաքացիներին ավելի լավ հասկանալ իրենց իրավունքներն ու պարտավորությունները:
Հարկային մարմնի պարտականությունների շարքում է նաև որոշումների հրապարակումը հանրային տեղեկանքների միջոցով, ինչը հնարավոր է դարձնում հանրության համար թափանցիկությունը և հասարակության վստահությունը հարկային համակարգի նկատմամբ:
Դիմումների և կարգավորումների ընթացակարգեր
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 26-Ա որոշման հիման վրա, քաղաքացիները կարող են դիմել տարբեր կարգավորումների համար, որոնք վերաբերում են չկատարված հարկային պարտավորությունների գանձման գործընթացին։ Դիմումներն են՝ «Հարկային պարտավորությունների վերանայման համար», «Հարկային ապացույցների ներկայացման համար», կամ «Հարկային խթանող միջոցների կիրառման համար»։
Ավելի կոնկրետ, անհրաժեշտ է նկատի ունենալ, որ դիմումները կարող են ներկայացվել բացառապես էլեկտրոնային ձևով՝ անհատական թվային ստորագրությամբ, ինչը դարձնում է գործընթացը պարզ և մատչելի։ Դիմումի ձևանմուշները հասանելի են ՀՀ ՊԵԿ պաշտոնական կայքում, որտեղ ցուցադրված են նաև պահանջվող փաստաթղթերը, որոնք պետք է ներկայացվեն՝ դիմումը լրացնելու համար:
Այս ընթացակարգերը կարևոր են, որպեսզի քաղաքացիները կարողանան պատշաճ կերպով պաշտպանել իրենց իրավունքները և չդիմեն օրենքի խախտումների, ինչը կարող է հանգեցնել լրացուցիչ ֆինանսական կորուստների: