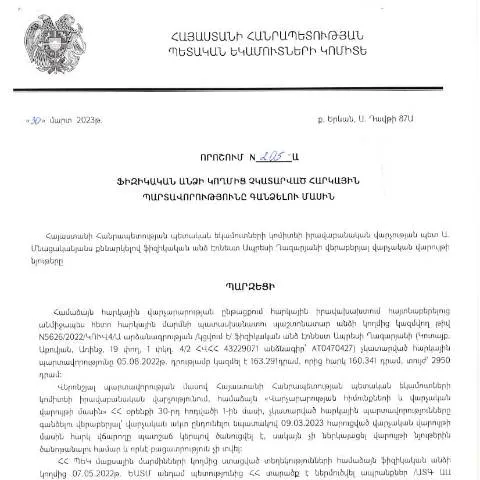
Իրավաբանական վարչության պետի կայացված որոշման կարևորությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 30.03.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 205-Ա որոշում հանդիսանում է կարևոր իրավական փաստաթուղթ, որը նախատեսում է Հայաստանի Հանրապետությունում հարկային պարտավորությունների կատարման գործընթացը: Այս որոշումը հնարավորություն է տալիս պետական մարմիններին տարրական կերպով կարգավորել հարկային պարտավորությունների սպասարկումը և լուծել հարկերից խուսափելու հարցերը:
Ֆոն և նշանակությունը
Հարկային պարտավորությունները յուրաքանչյուր ֆիզիկական անձի պատասխանատվությունն են, որոնք պարտավորություններն ամրագրված են թե՛ օրենքով, թե՛ հարկային օրենսգրքով: Ուստի, այս որոշման ընդունումը հանդիսանում է ուղղակի քայլ հարկային վարչության միավորման և հարկային պարտավորությունների կատարման խթանման ուղղությամբ:
Որոշման շրջանակը և կիրառության ոլորտը
Այս որոշումն ուղղված է բոլոր ֆիզիկական անձանց, որոնք ունեն չկատարված հարկային պարտավորություններ: Ուսումնասիրելով որոշման մանրամասները, կարելի է նշել, որ այն էական դեր է խաղում հարկային վարչության կողմից հարկային պարտավորությունների վերստուգման և ֆիզիկական անձանց նկատմամբ հարկային իրավական կարգավորումների իրականացման համար:
Որոշման իրականացումը
- Ֆիզիկական անձի տեղեկատվության ստացում: Որոշման իրականացման առաջին քայլը ֆիզիկական անձի վերաբերյալ կիրառելի տեղեկատվության հավաքումն է:
- Հարկային պարտավորությունների վերլուծություն: ՀՀ ՊԵԿ-ը ուսումնասիրում է ֆիզիկական անձի հարկային պատմությունը և որոշում է, թե որոնք են չկատարված պարտավորությունները:
- Հայտարարության ներկայացում: Պետական մարմինները պաշտոնապես տեղեկացնում են ֆիզիկական անձին չկատարված պարտավորությունների մասին:
Որոշման լրացման գործընթացը
Որոշման գործընթացը ներառում է մի շարք փուլեր, որոնցից յուրաքանչյուրը կարևոր նշանակություն ունի: Հարկային պարտավորությունների կատարգման համար անհրաժեշտ է հետևել որոշակի քայլերին:
- Հարկային պարտավորությունների վերաբերյալ տեղեկությունը ստանալ:
- Ֆիզիկական անձի կողմից ներկայացված փաստաթղթերի վերլուծություն:
- Հարկային պարտավորությունների գանձման գործընթացի մեկնարկ:
Փաստաթղթերի հավաքում և նախապատրաստում
Այս գործընթացում կարևոր է հավաքել բոլոր անհրաժեշտ փաստաթղթերը, որոնք կարող են անհրաժեշտ լինել հարկային պարտավորությունների կատարման համար: Ահա մի քանի կարևոր փաստաթղթեր, որոնք կարող են պահանջվել:
- Անձնական նույնականացման փաստաթուղթ (օրինակ՝ անձնագիր):
- Հարկային պարտավորությունների ցուցակ:
- Նախկին հարկային հայտարարությունների պատճեններ:
Քայլեր որոշման իրականացման ընթացքում
Որոշման իրականացումը ենթադրում է որոշակի քայլեր, որոնք պետք է իրականացվեն առանձին մասերով:
| Քայլ | Նկարագիր |
|---|---|
| 1. Տեղեկատվություն ստանալ | Ֆիզիկական անձի հարկային պարտավորությունների վերաբերյալ պետական մարմիններից տեղեկությունը ստանալ: |
| 2. Փաստաթղթերի հավաքում | Անհրաժեշտ փաստաթղթերը հավաքել և պատրաստել: |
| 3. Հայտարարություն ներկայացնել | Պետական մարմիններին ներկայացնել հարկային պարտավորությունների կատարման մասին տեղեկությունը: |
Որոնք են անձնական իրավական դերը որոշման մեջ
Այս որոշման շրջանակում, ֆիզիկական անձի իրավական դիրքը կարևոր է ինչպես հարկային վարչության համար, այնպես էլ անձի պատասխանատվության համար: Այս դեպքում հարկային պարտավորությունները կատարելը կապակցված է ֆիզիկական անձի օրենքների նկատմամբ պատասխանատվության:
Ֆիզիկական անձի իրավունքներն ու պարտավորությունները
- Իրավունք: Ֆիզիկական անձը իրավունք ունի դիմել հարկային մարմիններին, եթե ունենում է մի շարք հարցեր:
- Պարտավորություն: Ֆիզիկական անձը պարտավոր է կատարել իր հարկային պարտավորությունները ըստ օրենքի:
Իրավական կարգավորումները և նշանակությունը
Այս որոշումը կարևոր դեր ունի օրենքի կիրառման ու հարկային կարգավորումների ստուգման գործընթացում: ՀՀ ՊԵԿ-ը իրականացնում է վերահսկողություն որոշման կատարումը, որպեսզի ապահովի հարկային պարտավորությունների կատարման համապատասխանությունը:
Դիտարկման ընթացքը և իրավական պատասխանատվությունն
Հարկային պարտավորությունների կատարման գործընթացում, պետական մարմինը պարտավոր է հետևել, որ յուրաքանչյուր ֆիզիկական անձ իր պարտավորությունները կատարի:
Որոշման արդյունքների հետևանքները
Այս որոշման արդյունքում, հարկային պարտավորությունները կատարվելու դեպքում, ֆիզիկական անձը կարող է ստանալ մի շարք արտոնություններ, այդ թվում՝ իրավաբանական պաշտպանության ապահովում:
- Հարկային կոչերի նվազեցում:
- Արտոնյալ պայմաններ հարկային պարտավորությունների կատարման համար:
Իրավական արձագանքները
Որոշման արդյունքները կարող են արտացոլվել ֆիզիկական անձի հարկային պատմության վրա, ինչը կարող է ունենալ երկարաժամկետ հետևանքներ:
Քաղաքացիական իրավունքները և պարտավորությունները
Ֆիզիկական անձը, որը չի կատարում իր հարկային պարտավորությունները, կարող է ենթարկվել իրավական պատասխանատվության:
- Արժեքների հետապնդում:
- Վարչական տուգանքներ:
Իրականացման գործընթացի վերահսկողությունը
Որոշման իրականացման գործընթացը ենթակա է պարբերաբար վերահսկողության, ինչի արդյունքում այն կարող է բարելավվել:
Եզրակացություն
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 205-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը նպաստում է հարկային պարտավորությունների կատարելության և կարգավորման գործընթացին: Այն նաև հնարավորություն է տալիս ստեղծել ավելի հստակ ու համակարգված հարաբերություններ հարկային վարչության և ֆիզիկական անձի միջև:
Առանձին դեպքեր և բացառություններ հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 205-Ա որոշումը վերաբերում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձմանը։ Ամեն դեպքում, հարկային պարտավորությունները գանձելու գործընթացում կան որոշակի բացառություններ և առանձնահատուկ դեպքեր, որոնք կարևոր է հաշվի առնել։ Օրինակ, եթե անհատը գտնվում է սոցիալական դժվար վիճակում, կարող են լինել կիրառելի նվազեցված կամ հաշվարկված այնպիսի թվեր, որոնք թույլ կտան նրան զերծ մնալ պարտավորությունների կատարումից, կամ հնարավոր է որոշակի երկարաձգում։
Ի դեպ, հարկային մարմինները կարող են հաշվի առնել նաև այն հանգամանքը, թե արդյոք պարտավորությունները առնչվում են նախկին տարիներին, կամ արդյոք անձը կատարել է որևէ դեպք, որը կարող է ազդել նրա ֆինանսական վիճակի վրա։ Հատկապես կարևոր է, որ յուրաքանչյուր դեպք գնահատվի առանձին, ինչը նշանակում է, որ հարկ վճարողները պետք է պատրաստ լինեն ներկայացնել անհրաժեշտ փաստաթղթեր և ապացույցներ իրենց իրավիճակի վերաբերյալ։
Հարկային պարտավորությունների գանձման գործընթացի ժամանակահատվածը և ժամկետները
205-Ա որոշումը սահմանում է նաև հարկային պարտավորությունների գանձման գործընթացի ժամանակահատվածները, որոնք հաշվարկվում են ըստ ՀՀ վարչական օրենսդրության։ Հարկ վճարողները պետք է իմանան, որ պարտավորությունների գանձման գործընթացը կարող է տևել որոշակի ժամկետ, որը կախված է նրանց ներկայացրած փաստաթղթերից և հարկային մարմնի կողմից իրականացված ընթացակարգերից։ Ընդհանուր առմամբ, որոշումները հրապարակվում են ՀՀ ՊԵԿ պաշտոնական կայքում, ինչը նշանակում է, որ հարկ վճարողները պարտավոր են հետևել այդ հրապարակումներին՝ ոչ ավելի քան 10 աշխատանքային օրից հետո։
Հարկ վճարողները կարող են դիմել իրավաբանական գործողությունների՝ առկախելու կամ վիճարկելու 205-Ա որոշումը, սակայն այդ դեպքում նրանք պետք է պահպանեն իրավաբանորեն սահմանված ժամկետները։ Եթե նրանց դիմումը չի վարակի կատարելու պարտավորությունները, նրանք կարող են ավելացնել համապատասխան ապացույցներ՝ հիմնավորելով իրենց հայցը։ Այս գործընթացը կարող է պահանջել լրացուցիչ ժամանակ, ուստի ռազմավարական պլանավորումներն ու ժամանակի ճիշտ օգտագործումը կարևոր են, որպեսզի կարողանան պաշտպանել իրենց իրավունքներն ու շահերը։
Էլեկտրոնային ծառայությունների նշանակությունը հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ-ը մեծ կարևորություն է տալիս էլեկտրոնային ծառայություններին, որոնք էականորեն հեշտացնում են հարկային պարտավորությունների գանձման գործընթացը։ Հարկ վճարողները կարող են օգտվել էլեկտրոնային ստորագրություններից և անձնական համարներից՝ ներկայացնելով իրենց հայտերն ու փաստաթղթերը առցանց։ Սա թույլ է տալիս տնտեսել ժամանակ և նյութական ռեսուրսներ, ինչպես նաև նվազեցնել մարդկային սխալները, որոնք կարող են լուրջ հետևանքներ ունենալ հարկային պարտավորությունների կատարումներում։
Որպես իշխանություն, ՀՀ ՊԵԿ-ը խրախուսում է քաղաքացիների ակտիվ մասնակցությունը էլեկտրոնային ծառայությունների միջոցով, ինչը նաև նպաստում է թափանցիկության և հաշվետվողականության բարձրացմանը։ Յուրաքանչյուր ֆիզիկական անձ, որը ցանկանում է տեղեկանալ իր հարկային պարտավորությունների մասին կամ անհրաժեշտություն ունի մատակարարել լրացուցիչ փաստաթղթեր, կարող է դա անել՝ այցելելով ՀՀ ՊԵԿ պաշտոնական կայք և օգտվելով առկա ծառայություններից։ Այս կերպ, քաղաքացիները կարող են ավելի արդյունավետ կերպով կառավարել իրենց հարկային պարտավորությունները և խուսափել հնարավոր խնդիրներից՝ ապագայում անարդարացի տուգանքների կամ գանձումների հանդիպելուց։