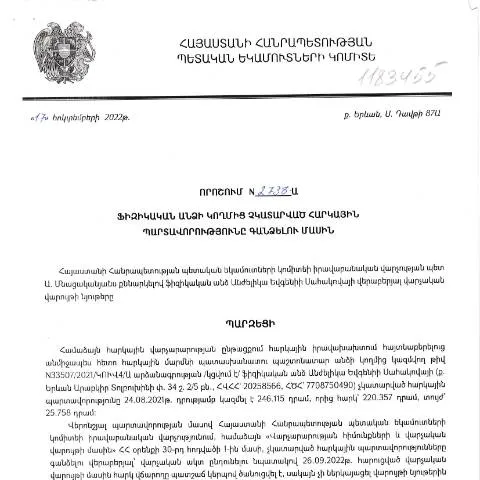
Կառավարության որոշում N2738-ի նշանակությունը և կիրառությունը
2022-ի հոկտեմբերի 17-ին ընդունված ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» N2738-Ա որոշումը կարևոր փաստաթուղթ է, որը նախատեսում է հարկային պարտավորությունների չկատարման հետևանքները: Այս որոշման կիրառությունը հնարավորություն է տալիս հարկային մարմիններին գանձել անհատների պարտավորությունները, որոնք չեն կատարվել՝ արտահայտելով նաև պետության հարկային մուտքերի պաշտպանությունը:
Ովքեր են շահառուները
Այս փաստաթուղթը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր ունեցել են հարկային պարտավորություններ, բայց չեն կատարել դրանք ժամանակին: Հարկային պարտավորությունները կարող են ներառել եկամտային հարկ, փոխանցման հարկ, տարեկան հարկեր և այլն:
- Հարկ վճարողները: Իրավաբանական անձինք, ովքեր չեն կատարել իրենց պարտավորությունները:
- Հարկային մարմինները: ՀՀ պետական եկամուտների կոմիտեն, որը պարտավոր է իրականացնել որոշման կիրառումը:
Փաստաթղթի հիմնական նպատակները
Այս որոշման հիմնական նպատակներն են.
- Հարկային պարտավորությունների որոշման և գնահատման հնարավորության տրամադրում:
- Պետական բյուջեի լրացման ապահովում:
- Հարկային վարույթի պարզեցում և զգուշացում պարտավորության չկատարելու մասին:
Փաստաթղթի լրացման ընթացակարգը
Փաստաթուղթը պետք է լրացվի հատուկ ձևաչափով, որն անհրաժեշտ է ներկայացնել հարկային մարմիններին:
Լրացման քայլերը
- Տեղեկատվության հավաքում: Նախ պետք է հավաքել բոլոր անհրաժեշտ տվյալները՝ համակարգված հարկային պարտավորությունների վերաբերյալ:
- Ֆորմայի լրացում: Փաստաթուղթը պետք է լրացնել թվային կամ գրավոր ձևով՝ ըստ պահանջվող ձևաչափի:
- Վավերացում: Լրացված փաստաթուղթը պետք է վավերացվի ստորագրությամբ և, եթե անհրաժեշտ է, էլեկտրոնային ստորագրությամբ:
Փաստաթղթի ներկայացման գործընթացը
Այս փաստաթուղթը պետք է ներկայացվի ՀՀ պետական եկամուտների կոմիտե:
Ներկայացման եղանակները
- Էլեկտրոնային ներկայացում: Ըստ օրենքի պահանջների, փաստաթուղթը կարող է ներկայացվել էլեկտրոնային եղանակով:
- Փաստաթղթային ներկայացում: Հնարավոր է նաև փոխանցել փաստաթուղթը՝ անձամբ այցելելով մոտակա հարկային ծառայություն:
Փաստաթղթի հետագա ընթացքը
Ներկայացումից հետո, հարկային մարմինները պետք է իրականացնեն փաստաթղթի ստուգում:
Անհրաժեշտ գործողություններ ստուգման արդյունքում
- Հաստատման կամ մերժման որոշում: Հարկային մարմինը պետք է ներկայացնի որոշում՝ փաստաթղթի ընդունման վերաբերյալ:
- Հարկային պարտավորության կատարում: Հաստատման դեպքում, հարկային պարտավորությունը պետք է կատարվի՝ նշված ժամկետներում:
- Մերժման դեպքում: Ստացված մերժման դեպքում, հարկ վճարողը կարող է բողոքարկել որոշումը:
Բողոքարկման գործընթացը
Եթե հարկ վճարողը չի համաձայնվում որոշման հետ, նա իրավունք ունի բողոքարկել:
Բողոքարկման քայլերը
- Բողոքարկման ներկայացում: Բողոքարկումը պետք է ներկայացվի համապատասխան մարմնին՝ նշելով հիմքերը:
- Ներքին ընթացակարգ: Հարկային մարմինը պետք է իրականացնի բողոքարկման քննություն:
- Վերջնական որոշում: Բողոքարկման արդյունքների վերաբերյալ հարկ վճարողը պետք է ստանա վերջնական պատասխան:
Հաճախ հանդիպող խնդիրներ
Հաճախ հարկ վճարողները կարող են բախվել որոշակի խնդիրների, երբ որպես արդյունք չեն կարողանում կատարել հարկային պարտավորությունները:
- Հիշեցման բացակայություն:
- Հարկային պարտավորությունների չհասկացվածություն:
- Տեղեկատվության բացակայություն:
Կետեր, որոնք պետք է հաշվի առնել
Հարկային պարտավորությունները կատարելուց առաջ, հարկ վճարողը պետք է հաշվի առնի մի շարք կարևոր կետեր:
- Ավելի վաղ պարտավորությունների առկայությունը: Հետևեք, թե արդյոք ունեք այլ չկատարված պարտավորություններ:
- Էլեկտրոնային համակարգի օգտագործումը: Օգտագործեք հարկային էլեկտրոնային համակարգերը լրացված փաստաթղթերը ներկայացնելու համար:
- Հարկային խորհրդատվություն: Եթե անհրաժեշտ է, դիմեք մասնագետի խորհրդատվության:
Եզրափակիչ մտքեր
ՀՀ պետական եկամուտների կոմիտեի կողմից ընդունված N2738-Ա որոշումը կարևոր դեր ունի հարկային վարչարարության ապահովման գործում: Հարկ վճարողները պետք է պատասխանատվությամբ մոտեցնեն իրենց պարտավորություններին և կիրառեն անհրաժեշտ քայլերը:
ՊԵԿ-ի հարկային պարտավորությունների գանձման ընթացակարգը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2738-Ա որոշումը նախատեսում է հաստատուն ընթացակարգ, որով իրականացվում է ֆիզիկական անձանց պարտավորությունների հաշվարկը և գանձումը: Այս գործընթացը ենթադրում է տարբեր քայլեր, որոնք ուղղված են հարկային պարտականությունների կատարմանը:
Այս դրվագում հարկային պարտավորությունների գանձման մեթոդաբանությունը ներառում է պարտավորությունների վերլուծություն, հաշվարկում առկա պարտավորությունների ամբողջության: ՊԵԿ-ն պարտավոր է իրականացնել պարտավորությունների գնահատում և անհրաժեշտության դեպքում կիրառել հարկային վարչական կոտորակ, ինչը կարող է ներառել վարչական ծանուցումներ կամ հարկային պիտակներ:
ՊԵԿ-ի կողմից իրականացվող այս գործընթացները ևս ենթակա են հանրային վերահսկողության, ինչը կարևոր քայլ է ոչ միայն հարկային բարեփոխումների, այլ նաև հարկային սուբյեկտների իրավունքների պաշտպանության տեսանկյունից:
Հարկային ենթակաների իրավունքներն ու պարտականությունները
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացում, կարևոր է հասկանալ, թե ինչպես են պաշտպանվում հարկային սուբյեկտների իրավունքները: ՀՀ օրենսդրությունը նախատեսում է, որ հարկային սուբյեկտները ունեն իրավունք, որը թույլ է տալիս նրանց դիմել հարկային մարմիններին՝ հարկային պարտավորությունների ճշտման և միջնորդության պահանջով:
Այսինքն, հարկային ենթակայության իրականացման ընթացքում հարկ վճարողները կարող են ներկայացնել փաստաթղթեր, փաստարկներ կամ հաշվարկներ, որոնք կարող են ազդել իրենց պարտավորությունների վրա: Այս գործընթացում որևէ բաժին, որի մեջ ընդգրկված են տվյալները, պետք է ներկայացվի ընթացակարգերի շրջանակներում, ինչպես նաև պետք է իրականացվի էլեկտրոնային ծառայությունների միջոցով:
Նախատեսված է նաև իրավական միջոցների կիրառման հնարավորության ապահովում, եթե հարկային մարմինը կատարած գործողություններում որևէ ապօրինություն կամ անհարգալիցություն է ցուցաբերել:
Անժելիկա Եվգենիի Սահակովայի գործը՝ որպես օրինական շրջանակում ուսումնասիրություն
Անժելիկա Եվգենիի Սահակովայի գործը, որը ներկայացված է ՊԵԿ պաշտոնական կայքում, օրինակ է այն գործընթացների, որոնք պետք է իրականացվեն հարկային պարտավորությունների առնչությամբ: Այսօրինակ դեպքը կարող է ծառայել նաև ուսումնական նպատակներով՝ ցույց տալով, թե ինչպես է կիրառվում հարկային վարչական գործընթացը:
Այստեղ կարևոր է նշել, որ Անժելիկա Եվգենիի Սահակովայի գործի շրջանակներում, ՊԵԿ-ն իրականացրել է համապատասխան միջոցառումներ, որոնք միտված էին պարտավորությունների հաշվարկին և գնահատմանը: Դեպքը նաև ընդգծում է, թե ինչպես է հարկային վարչությունը փորձում ապահովել հարկային պարտավորությունների կատարումը՝ խթանելով հարկային կարգապահությունը:
Այս գործի շուրջ ծագած հարցերը և դրանց լուծման ճանապարհները կարևոր են ոչ միայն Անժելիկայի, այլ նաև բոլոր հարկային սուբյեկտների համար, ովքեր կարող են հայտնվել նմանօրինակ իրավիճակներում: ՀՀ ՊԵԿ-ն մշտապես աշխատում է մշակել և իրականացնել մեթոդներ, որոնք ուղղված են հարկային պարտավորությունների գանձման գործընթացների արդյունավետությանը: