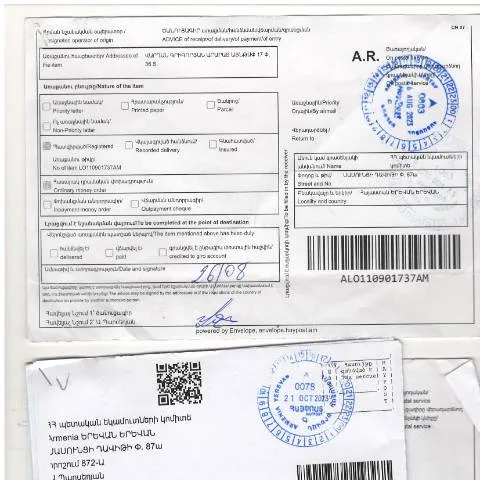
Դիտարկման սկիզբը
18 Սեպտեմբերի 2023թ. ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 872-Ա որոշումը կարևոր նշանակություն ունի հարկային օրենսդրության շրջանակներում: Այս որոշումը չունի միայն վարչական նշանակություն, այլ նաև համատարած ազդեցություն է ունենում քաղաքացիների ֆինանսական պարտավորությունների կատարման գործընթացների վրա:
Որոնք են որոշման հիմքերը և նպատակը
Այս որոշման նպատակը այն է, որպեսզի ապահովի հարկային պարտավորությունների կատարման վերահսկողությունը և քաղաքացիների նկատմամբ պետության պահանջների ձեռքբերումը: Այս մոտեցումը նաև նպաստում է հարկային դրույթների կատարելագործմանը և հարկային բարեվարքությանը:
Հարկային պարտավորությունների տեսակները
- Ընդհանուր հարկեր՝ եկամտային հարկ, ԱԱՀ
- Հատուկ հարկեր՝ թունավոր սեղաններ և այլն
- Անհատ ձեռնարկատերերի հարկային պարտավորություններ
Հնարավորություն ունենալու ընթացակարգը
Այս որոշումն ուժի մեջ է մտնում որոշման հրապարակումից հետո և նախատեսում է, որ քաղաքացիները, որոնք չեն կատարել իրենց հարկային պարտավորությունները, կարող են հանդիպել վարչական պատասխանատվության:
Որպես ընդլայնում՝ հարկային պարտավորությունների գանձման ընթացակարգը
- Հարկային պարտավորության առկայությունը: Քաղաքացին պարտավոր է մատակարարել հարկային հաշվետվություններ:
- Նախապատրաստում հարկային մարմինների կողմից: Եթե պարտավորությունը չի կատարվել, հարկային մարմինները ձեռնարկում են համապատասխան գործողություններ:
- Վարչական գործընթացների սկսումը: Հարկային մարմիններն ունեն իրավունք պահանջել պարտավորության կատարումը:
Դեպքերի քննարկում և արձագանքներ
Վարչական գործընթացների ընթացքում կարող են լինել դեպքեր, երբ որոշումն առարկայական չէ, կամ անհրաժեշտ են լրացուցիչ փաստաթղթեր: Այս դեպքերում քաղաքացիները պետք է ուշադիր լինեն իրենց իրավունքների նկատմամբ:
Ինչ անել առարկայական որոշման դեպքում
- Ուշադրություն դարձրեք բոլոր ստացված նամակներին
- Ամփոփեք անհրաժեշտ բոլոր փաստաթղթերը
- Դիմեք հարկային մարմիններին՝ հարցեր ու պարզաբանումներ ստանալու նպատակով
Օգտագործման ընթացակարգեր
Հարկային մարմինները կարևորում են հայցային գործընթացների կազմակերպման արդյունավետությունը: Քաղաքացիները կարող են դիմել տարբեր եղանակներով՝ ինչպես առցանց, այնպես էլ գրավոր:
Գրավոր դիմումների ներկայացման կարգը
Եթե քաղաքացին որոշում է գրավոր դիմել, ապա նա պետք է լրացնի համապատասխան դիմում՝ այն այնուհետև ուղարկելով հարկային մարմիններին:
- Լրացնել «Դիմում» ձևը (օրինակ՝ «Դիմում N2»)
- Կողմնորոշել դիմումը՝ որով պահանջվում է հարկային պարտավորությունների կատարումը:
- Ներկայացնել համապատասխան փաստաթղթերը
Վարչական գործընթացի մոնիտորինգ
Քաղաքացիները պետք է ունենան հնարավորություն հետևելու իրենց դիմումի ընթացքին: Եվ այս ուղղությամբ, հարկային մարմինները տրամադրում են համապատասխան ծառայություններ:
Ինչպես ստուգել դիմումի ընթացքը
Դիմումի ընթացքը ստուգելու համար քաղաքացիները կարող են օգտագործել հետևյալ միջոցները:
- Մուտք գործել հարկային ծառայության պաշտոնական կայք՝ ձեր անձնական համարով
- Հեռախոսով դիմել հարկային մարմիններին և պարզել ընթացքը
Աշխատանքի սկիզբը` վերջնական որոշման կայացում
Երբ հարկային մարմինը ստանում է դիմումը, նրանք սկսում են ընթացակարգը, որը կարող է տևել որոշակի ժամանակ:
Որոշման կայացման գործընթացը
Այս գործընթացն ընդգրկում է մի քանի փուլեր, որոնք ներառում են:
- Դիմումների ստացում և գրանցում
- Փաստաթղթերի ուսումնասիրություն
- Արդյունքների ստուգում և կայացում
Իրավունքների պաշտպանություն՝ հարկային պարտավորությունների կատարման դեպքում
Եթե հարկային մարմինը որոշում կայացնում է, որոնք քաղաքացիների համար անընդունելի են, նրանք ունեն իրավունք հակառակվել և պահանջել վերանայման գործընթաց:
Ինչ անել, եթե որոշումը չի համապատասխանում
Այս պահին եզրակացությունը կարևոր է, որպեսզի քաղաքացիներն իմանան, թե ինչ քայլեր اتخاذել:
- Պարտավորեք ներկայացնել վերանայման հայց
- Ներկայացրեք համապատասխան ապացույցներ՝ հիմնավորելու ձեր դիրքորոշումը
- Հարցումը ներկայացնել բարձրագույն մարմիններ
Դիտարկվող փաստաթղթերը
Այս գործընթացի ընթացքում կարող են պահանջվել որոշակի փաստաթղթեր, որոնք պետք է նախապատրաստվեն:
Փաստաթղթերի ցանկը ըստ իրավիճակի
| Փաստաթուղթ | Նպատակ |
|---|---|
| Հարկային հաշվետվություն | Հարկային պարտավորությունների հայտագրում |
| Անձնագրային տվյալներ | Քաղաքացիների ինքնությամբ հաստատում |
| Քաղաքացիական իրավունքի ապացույցներ | Վճարների մատակարարում |
Վերջնական խոսք
Հարկային պարտավորությունների գանձման գործընթացը կարևոր փուլ է յուրաքանչյուր քաղաքացու ֆինանսական կյանքի համար: Կառավարության այս որոշումը կենսական նշանակություն ունի հարկային օրենսդրության կայունության պահպանման համար, ինչը, ի վերջո, նպաստում է երկրի տնտեսական զարգացման:
Շահառուի իրավունքներն ու պարտականությունները հարկային պարտավորությունների բերումով
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացվող որոշումները հաճախ ունենում են կարևոր նշանակություն ֆիզիկական անձանց հարկային պարտավորությունների կատարման գործընթացում: «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 872-Ա որոշումը, որը հրապարակվեց 08․11․2023թ․, ներկայացնում է մի շարք առանձնահատկություններ, որոնք անդրադառնում են ֆիզիկական անձանց իրավունքներին և պարտականություններին:
Ըստ օրենքի, յուրաքանչյուր ֆիզիկական անձ ունի իրավունքը ստանալ տեղեկատվություն իր հարկային պարտավորությունների վերաբերյալ, ինչպիսիք են հարկային պարտքերը, տրված հաշվետվությունները և այլ անհրաժեշտ փաստաթղթեր: Այս որոշումն ուժի մեջ մտնելուց հետո, հարկ վճարողը պարտավոր է համագործակցել հարկային մարմինների հետ և ապահովելRequested the necessary documentation to prevent further penalties.
Տեղեկատվական համակարգերի դերը հարկային վարչության որոշման իրականացման մեջ
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 872-Ա որոշման իրականացման մեջ մեծ դեր է խաղում ՀՀ ՊԵԿ-ի տեղեկատվական համակարգերը: Դրանք թույլ են տալիս արդյունավետորեն հետևել և վերլուծել հարկային պարտավորությունների կատարման գործընթացը:
Խոսելով տեղեկատվական համակարգերի մասին, հարկ է նշել, որ յուրաքանչյուր ֆիզիկական անձ պետք է հասցնի գրանցվել ՀՀ ՊԵԿ էլեկտրոնային ծառայություններում՝ օգտագործելով իր նույնականացման քարտը կամ էլեկտրոնային ստորագրությունը: Սա կարող է էապես արագացնել գործընթացը և նվազեցնել վարչական բարդությունները:
Նման համակարգի միջոցով, հարկ վճարողները կարող են հեշտությամբ ստանալ տեղեկատվություն իրենց պարտքերի մասին, ինչպես նաև դիմել տարբեր ծառայությունների համար, ինչպիսիք են հարկային հաշվետվությունների ներկայացումը և պարտավորությունների վերանայումը:
Հարկային պարտավորությունների գանձումից առաջ իրականացվող քայլերը
ՀՀ ՊԵԿ-ը, նախքան հարկային պարտավորությունների գանձումը, պարտավոր է կատարել մի շարք քայլեր, որոնք նպատակ ունեն համոզվել այդ պարտավորությունների օրինականության և իրականության մեջ: 872-Ա որոշման հիման վրա, հարկային մարմինները պետք է նախնական հետազոտություն կատարեն, որպեսզի գնահատեն հարկ վճարողի ֆինանսական վիճակը:
Այս գործընթացում կարևոր առանձնահատկություն է, որ հարկ վճարողը կարող է ներկայացնել իր հիմնավորումները և փաստաթղթերը, որոնք կարող են նպաստել պարտավորությունների վերանայմանը: Եթե հարկ վճարողը կարող է ապացուցել, որ իր ֆինանսական վիճակը չի թույլատրում պարտավորությունների կատարումը, ապա ՀՀ ՊԵԿ-ը կարող է քննարկել այլ լուծումներ, ինչպիսիք են պարտավորությունների հոսքը կամ վճարման ժամկետների երկարաձգումը:
Այսպիսով, հարկային մարմինները պարտավոր են հետևողական լինել և արդար վճռեր կայացնել, ինչը բարձրացնում է հարկային համակարգի վստահելիությունը և արդարությունը: