Ամփոփում և նշանակություն
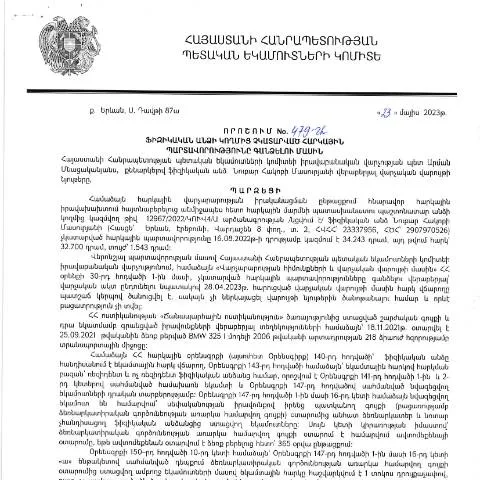
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 23.05.2023թ.թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 479-Ա որոշումը հանդիսանում է կարեւոր փաստաթուղթ, որը ուղղված է ֆիզիկական անձանց հարկային պարտավորությունների կատարելու ընթացակարգի կարգավորմանը։ Այս որոշումը կյանքի է կոչում այն մեխանիզմները, որոնք անհրաժեշտ են հարկային պարտավորությունների կատարումը վերահսկելու համար, ինչպես նաև պարտավորություններ չկատարելու հետեւանքները:
Ինքնազեկուցման պահանջները
Թվարկված որոշման հիման վրա, մասնավորապես, ֆիզիկական անձինք պարտավորվում են ինքնազեկուցել իրենց հարկային պարտավորությունների կատարումը։ Այսինքն, տվյալ որոշումը նախատեսում է, որ ֆիզիկական անձինք պետք է՝
- հետադարձ կապ հաստատեն հարկային մարմինների հետ եւ ներկայացնեն համապատասխան տեղեկություններ իրենց պարտավորությունների մասին՝ ըստ օրենքի;
- ապահովեն, որ բոլոր հարկային պարտավորությունները լինեն կատարված սահմանված ժամանակահատվածում;
- դիմել հարկային մարմիններին, եթե առկա են խնդիրներ կամ անորոշություններ իրենց հարկային պարտավորությունների կատարելու հարցում։
Դիմման գործընթացը
Դիմելու գործընթացը հնարավոր է իրականացնել մի քանի եղանակով, որոնք տարբերություններ ունեն ինչպես ժամկետների, այնպես էլ պահանջների առումով:
| Դիմելու եղանակ | Ժամանակահատված | Պահանջվող փաստաթղթեր |
|---|---|---|
| Անձամբ՝ ՊԵԿ գրասենյակում | 2 աշխատանքային օր | Անձնագիր, հարկային հաշվետվություններ |
| Արտոնագրված էլեկտրոնային եղանակով | 1 աշխատանքային օր | Էլեկտրոնային ստորագրություն, հարկային հաշվետվություններ |
| Փոստով | 5 աշխատանքային օր | Անձնագիր, հարկային հաշվետվություններ, գրավոր դիմում |
Դիմումի պատրաստման մանրամասներ
Դիմումի պատրաստման գործընթացն ունի իր առանձնահատկությունները, որոնք պետք է հաշվի առնել:
- Դիմումի ճիշտ ձևակերպում՝ նշելով դիմողի անձնական տեղեկությունները՝ անուն, ազգանուն, ծննդյան ամսաթիվ;
- Հարկային պարտավորությունների վերաբերյալ տեղեկատվության համալրում, որը ընդգրկում է պարտավորությունների տեսակը (օրինակ՝ եկամտային հարկ, ՀԱՊԵԿ) և պարամետրերը;
- Բոլոր անհրաժեշտ փաստաթղթերի ներկայացում՝ ըստ պահանջների;
- Հարկային մարմնի հետ կապ հաստատել՝ ցանկացած հարցերի դեպքում;
- Դիմումի կրկնօրինակի պահպանում՝ ապագա կորուստների խուսափելու համար։
Ներածություն տարբերակիչ խմբերին
Դիմումը կարող է ներկայացվել տարբեր խմբերի կողմից, որոնք ունեն իրենց առանձնահատկությունները:
- Իրավաբանական անձինք - կարող են դիմել, եթե հարկային պարտավորությունները չեն կատարվել՝ նշելով կազմակերպության անունը և հարկային համարը;
- Ֆիզիկական անձինք - պարտավոր են ինքնազեկուցել, եթե որևէ պարտավորություն չի կատարվել;
- Անհատ ձեռնարկողներ - ունեն իրավունք ինքնուրույն հաշվարկել և ներկայացնել հարկային պարտավորությունները;
- Առանձնահատուկ դեպքեր - եթե անձը գտնվում է ֆինանսական դժվարությունների մեջ, կարող է դիմել լրացուցիչ ժամկետներ ստանալու համար:
Արդյունքների ստացման գործընթացը
Դիմումը ներկայացնելուց հետո, հարկային մարմինները իրականացնելու են գնահատման գործընթաց, որը ենթադրում է հետեւյալ քայլերը:
- Հարկային մարմինը ստուգում է ներկայացված փաստաթղթերի ամբողջականությունը;
- Կայացնում է որոշում՝ հարկային պարտավորությունների վերաբերյալ;
- Տեղեկացնում է դիմողին արդյունքների մասին՝ անձնական միջոցառում կամ էլեկտրոնային նամակով;
- Եթե հարկային պարտավորությունները չկան, դիմողը ստանում է պաշտոնական հաստատում;
- Եթե պարտավորություններ կան, դիմողը պետք է կատարի անհրաժեշտ վճարումները սահմանված ժամկետներում:
Հաշվետվության անվճարություն և հնարավորությունները
Հաշվետվություն չներկայացնելու կամ ուշ ներկայացնելու դեպքում, դիմողը կարող է հանդիպել որոշակի հետեւանքների:
- Ավանդական տուգանքներ - կարող են նշանակվել պարտավորությունների անկատարության դեպքում;
- Մշտական վերահսկում - տվյալ անձի հարկային պարտավորությունները կարող են ենթարկվել մշտական վերահսկման;
- Հարկային իրավասությունների գործի հարուցում - կարող է ստեղծվել քրեական գործ, եթե հարկային օրենքը խախտվի բազմիցս:
Ելք կարողությունների ստեղծում
Դիմումը ներկայացնելուց հետո, անհրաժեշտ է արձանագրել, թե ինչ քայլեր պետք է ձեռնարկվեն ապագայում:
- Հարկային պարտավորությունների վերանայում՝ համապատասխան քայլերի ձեռնարկում;
- Այլ տեղեկատվությունների հավաքում, որպեսզի ապագայում նմանատիպ իրավիճակներ չլինեն;
- Վերջնաժամկետների հերթական պահպանում, որպեսզի ապահովեն, որ բոլոր պարտավորությունները կատարված լինեն:
Հարկային պարտավորությունների գանձման գործընթացի մանրամասները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 23.05.2023թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 479-Ա որոշումը նախատեսում է մի շարք գործընթացներ, որոնք անհրաժեշտ են հարկային պարտավորությունների արդյունավետ գանձման համար։ Այս գործընթացը ներառում է նախնական ծանուցման տրամադրում, ինչպես նաև պարտաճանաչության գնահատման մեթոդներ, որոնք ապահովում են, որ յուրաքանչյուր հարկ վճարողի համար հնարավոր կլինի նշված պարտավորությունները կատարել ժամանակին։ Ծանուցումները, որոնք ուղարկվում են, պետք է պարունակեն տեղեկատվություն պարտքերի վերաբերյալ, ծախսերի տեսականին ու ժամկետները, երբ դրանք պետք է կատարվեն։
Սահմանված ժամկետները և միջնորդական իրավունքը
Հարկային պարտավորությունների գանձման գործընթացում կարևոր է նաև ժամանակի վրա վերահսկողության ապահովումը։ 479-Ա որոշման շրջանակներում սահմանվում են կոնկրետ ժամկետներ, որոնցում հարկ վճարողը կարող է ներկայացնել ծանոթագրություններ կամ միջնորդություններ՝ իր պարտավորությունները կատարելու համար։ Այս միջնորդությունները կարող են ներառել հարկային տեսչության համար առաջարկություններ՝ կապված պարտավորությունների պակասորդների վերանայման կամ զեղչերի վերաբերյալ։ Պարտավորությունների վճարման ժամկետները նույնպես ճշտվում են որոշման մեջ՝ ապահովելով, որ հարկ վճարողները տեղեկացված լինեն իրենց իրավունքների և պարտականությունների մասին։
Պետական մարմինների համագործակցությունը հարկային պարտավորությունների գանձման գործում
ՀՀ ՊԵԿ-ը համագործակցում է տարբեր պետական մարմինների հետ՝ առանցքային կերպով բարձրացնելով հարկային պարտավորությունների գանձման արդյունավետությունը։ Այդ մարմինները, որոնցից են ֆինանսների նախարարությունը, արդարադատության նախարարությունը և ոստիկանությունը, ներգրավված են տվյալների փոխանակման գործընթացներում, որոնք անհրաժեշտ են հարկային պարտականությունների լիարժեք գնահատման համար։ Այս համագործակցությունը թույլ է տալիս արագ և ճշգրիտ տեղեկություններ ստանալ պարտքի առկայության վերաբերյալ, ինչը, իր հերթին, նպաստում է հարկային համակարգի բարելավմանը և հարկ վճարողների իրավունքների պաշտպանության ամրապնդմանը։