Ներածություն՝ հարկային պարտավորությունների մասին որոշման կարևորությունը
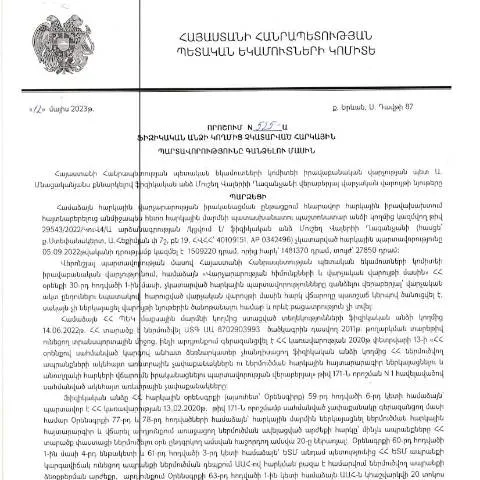
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 525-Ա որոշումը 2023թ․ մայիսի 12-ին, հանդիսանում է կարևոր ներառվածություն ֆիզիկական անձանց հարկային պարտավորությունների կատարման գործընթացում։ Այս որոշումը վերաբերում է այն դեպքերին, երբ ֆիզիկական անձինք չեն կատարել իրենց հարկային պարտավորությունները, և ենթադրում է միջոցառումներ այդ պարտավորությունների գանձման համար։
Ովքե՞ր պետք է դիմեն և ինչու
Այդ որոշումն ուղղված է բոլոր ֆիզիկական անձանց, ովքեր պարտավոր են հարկ վճարել, սակայն այս պահին չունեն կատարել իրենց պարտավորությունները։ Այսպիսով, եթե դուք չունեք վճարված հարկեր, և ձեր հաշվետվությունները չեն համապատասխանել պահանջներին, ապա դուք կարող եք դառնալ այս որոշման կիրառման առ objeto։
Որքանո՞վ է կարևոր այս քաղաքականությունը
Այս որոշման կարևորությունը կայանում է հարկային պարտավորությունների կատարման անհրաժեշտության հստակեցման մեջ։ Այն ոչ միայն օգնում է պետությանը հավաքագրել հարկային եկամուտներ, այլ նաև պատասխանատվություն է դնում ֆիզիկական անձանց վրա՝ բարեխիղճ հարկ վճարելու միջոցով պահելով տնտեսությունը կայուն։
Որոշման իրավական հիմքերը և կարգավորումները
Հայաստանի Հանրապետության հարկային օրենսդրությունը, որը դնում է հիմքը այս որոշման ընդունման, մշակում է կարգավորումներ, որոնք վերաբերելու են հարկերի հավաքագրմանը և հարկային պարտավորությունների կատարմանը։ ՀՀ վարչական ընթացակարգերի օրենսգրքը (HO-139-N, փոփոխված 2025) ներկայացնում է հիմքը, որով իրականացվում են նմանատիպ վարչական գործողություններ:
Այլ կարևոր իրավական ակտեր
- Հարկային օրենսդրություն
- Վարչական օրենքներ
- Ներգրավված կողմերի իրավունքներն ու պարտականությունները
Որոշումն ուժի մեջ մտնելու ժամկետները
Այս որոշումն ուժի մեջ է մտնում 2023 թվականի մայիսի 12-ից, թեև դրա կիրառությունը կարող է տարբեր լինել կախված յուրաքանչյուր կոնկրետ դեպքից։ Ազգային հարկային մարմինները պետք է սկսեն կիրառել այն անմիջապես, որպեսզի ապահովեն հարկային պարտավորությունների գանձումը։
Ի՞նչ է կատարելու հարկային մարմինը
Հարկային մարմինները պետք է կատարեն հետևյալ գործողությունները՝
- Շաբաթական կամ ամսական հաշվետվություններ՝ պարտավորությունների վերաբերյալ
- Պաշտոնական ծանուցագրեր՝ պարտավորություններ չկատարած անձանց համար
- Իմպլեմենտացիա՝ պարտավորությունների գանձման համատեքստում
Ինչ անել, եթե չեք կատարել հարկային պարտավորությունները
Եթե դուք չեք կատարել հարկային պարտավորությունները և ենթակա եք այս որոշման կիրառմամբ, ապա կարևոր է ադեկվատ պատասխան տալ։ Դուք պետք է նախօրոք տեղեկացված լինեք ձեր պարտականությունների մասին, որպեսզի կարողանաք պատրաստել անհրաժեշտ փաստաթղթերը և միջոցները։
Ուշադրության պահանջներ
Եթե դուք գլխիվայր եք գտնվել այս գործընթացում, ապա մի մոռացեք հետևել հետևյալ քայլերին՝
- Հավաքեք բոլոր հարկային փաստաթղթերը
- Բացահայտեք ձեր ֆինանսական իրավիճակը և պատմությունը
- Ստեղծեք կապ հարկային մարմնի հետ
Ինչպես լրացնել և ներկայացնել հայտը
Հայտը, որը պետք է լրացվի, կարող է ներառել տարբեր բաժիններ, որոնք պահանջվում են ըստ հարկային պարտավորություների տեսակի։ Ավելի վաղ նշված որոշման համաձայն, անհրաժեշտ է հետևել որոշակի ձևաչափերին՝
Պատրաստման գործընթացը
- Գրեք ձեր անձնական տվյալները
- Նկարագրեք պարտավորությունները, որոնք չեք կատարել
- Ներկայացրեք փաստաթղթերը, որոնք ապացուցում են ձեր ֆինանսական վիճակը
Խնդիրներ և հնարավոր լուծումներ
Եթե դուք դիմել եք, սակայն ստացել եք ապակառուցողական պատասխան կամ մերժում, անհրաժեշտ է հասկանալ, թե ինչու դա տեղի ունեցավ։ Կարևոր է վերապատրաստել ձեր փաստաթղթերը և պահանջել նոր գնահատում։
Որոշակի վերջնական քայլեր
- Կապ հաստատել հարկային մարմնի հետ
- Հանգեցնել պատճառները
- Գիտակցել, որ հարկային պարտավորությունները պարտադիր են
Հնարավոր հետևանքներ անուշադրության դեպքում
Եթե դուք իսկապես մոռացել եք կատարել հարկային պարտավորությունները, ապա այն կարող է բերել հետևյալ արդյունքներին՝
- Տուգանքներ և տոքսիկացման սահմանափակումներ
- Դժվարություններ ձեռնարկությունների գործունեության մեջ
- Հարկային մարմինների կողմից հետապնդումներ
Անհրաժեշտ փաստաթղթերը և ձևերը
Այս որոշման կիրառման շրջանակներում անհրաժեշտ է ստանալ և լրացնել որոշակի ձևեր, որոնց միջոցով հնարավոր կլինի դուք ներկայացնել ձեր պարտավորությունները։
Հայտերի տեսակներ
| Հայտի անվանումը | Նպատակ | Անձնական տվյալներ |
|---|---|---|
| Հարկային հայտ | Պարտավորությունների հայտարարություն | Անուն, ազգանուն, ծննդյան օր |
| Փաստաթղթեր | Ֆինանսական վիճակի ապացուցում | Հաշվետվություններ, փաստաթղթեր |
Եզրափակում
Այս որոշման կիրառումը, որը մշակված է հարկային պարտավորությունների գանձման գործընթացի համար, կարևոր նշանակություն ունի Հայաստանի Հանրապետության քաղաքացիների համար։ Սովորաբար, հարկային պարտավորությունները կարող են լինել բարդ, սակայն ճիշտ հետևելով ընթացակարգերին, կարող եք խուսափել խնդրահարույց իրավիճակներից և վճարել հարկերը ժամանակին:
Սոցիալական ապահովության հարկային պարտավորությունների առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 525-Ա որոշումը, որը վերաբերում է ֆիզիկական անձանց հարկային պարտավորություններին, կարևոր նշանակություն ունի ոչ միայն հարկային մոնիթորինգի, այլ նաև սոցիալական ապահովության համակարգի համար: Հարկային պարտավորությունները, որոնք չեն կատարվում ժամանակին, կարող են հանգեցնել ոչ միայն վարչական տուգանքների, այլ նաև սոցիալական աջակցության նվազման:
Սոցիալական հարկերի գործարկումը ենթադրում է, որ ֆիզիկական անձինք պարտավոր են վճարել հարկեր, որոնք ուղղվում են սոցիալական ապահովության հիմնադրամին: Այդ հարկերը ապահովում են քաղաքացիների սոցիալական保障ը, ինչպիսիք են թոշակները, առողջության ապահովման համակարգը և այլ սոցիալական ծրագրեր: Հարկային պարտավորությունների չկատարումը կարող է նաև ազդել քաղաքացիների սոցիալական իրավունքների վրա:
Այս որոշման շրջանակներում, հարկային պարտավորությունների գանձումն իրականացվում է ըստ ՀՀ օրենսդրության, որը նախատեսում է հարկային պարտավորությունների կատարումը որպես անհատների սոցիալական պատասխանատվություն: Այնուամենայնիվ, հարկային պարտավորությունների չենթարկումը կարող է հանգեցնել վարչական պատասխանատվության:
Հարկային պարտավորությունների կատարումը և վարչական գործընթացները
Որոշումը նաև ընդգրկում է վարչական գործընթացները, որոնք իրականացվում են հարկային պարտավորությունների գանձման համար: Այդ գործընթացները ներառում են հարկային պարտավորությունների չկատարման վերաբերյալ ծանուցումները, վարչական ակտերը և հնարավորությունը, որ ֆիզիկական անձինք կարող են կատարել հարկային պարտավորությունները կամ դիմել հարկային պատասխանատվությունից ազատելու համար:
Հարկային վարչության կողմից ձեռնարկվող գործընթացները, որի ներքո իրականացվում են հարկային պարտավորությունների գանձումները, խիստ ընթացակարգային են և վերահսկվում են համապատասխան օրենքներով: Դրանց նպատակն է ապահովել հարկային օրենսդրության հետևողականությունը և արդարությունն:
Ֆիզիկական անձինք, որոնք ցանկանում են ստանալ պարզաբանում կամ վիճարկել իրենց հարկային պարտավորությունները, կարող են դիմել ՀՀ ՊԵԿ համապատասխան ստորաբաժանումներին՝ ներկայացնելով համապատասխան փաստաթղթերը և հիմնավորումները: Այս գործընթացում կարևոր է բնակչության ակտիվ մասնակցությունը և հարկային խորհրդատվության ձեռքբերումը:
Էլեկտրոնային ծառայությունների կիրառումը հարկային պարտավորությունների պլանավորման համար
Այսօր, համացանցի զարգացմանը զուգահեռ, ՀՀ ՊԵԿ-ն ակտիվորեն գործում է էլեկտրոնային ծառայությունների ոլորտում: Դա թույլ է տալիս ֆիզիկական անձանց հեշտությամբ կազմակերպել իրենց հարկային պարտավորությունները: Օրինակ, նրանք կարող են օգտագործել էլեկտրոնային գրանցման և հարկային հայտարարագրման համակարգերը: Այս համակարգերի միջոցով քաղաքացիներն ավելի արագ և արդյունավետ կերպով կարող են կատարել իրենց պարտավորությունները:
Էլեկտրոնային ծառայությունների միջոցով հարկային պարտավորությունների պլանավորումը ներառում է նաև հարկային խորհրդատվություն: Ֆիզիկական անձինք, ովքեր ցանկանում են իմանալ իրենց պարտավորությունները, կարող են դիմել էլեկտրոնային հայտերով և ստանալ անհրաժեշտ տեղեկատվություն: Այսպիսով, քաղաքացիները ստանում են հնարավորությունները ճիշտ պլանավորել իրենց հարկային պարտավորությունները և խուսափել վարչական տուգանքներից:
Այս համակարգի առավելությունն այն է, որ այն ապահովում է նաև թափանցիկությունը և հաշվետվողականությունը, ինչը կարևոր է հասարակության վստահության բարձրացման համար պետական կառավարման նկատմամբ: