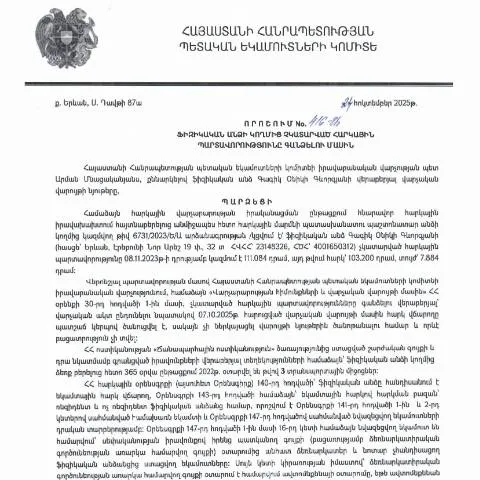
Մուտք գործելով հարկային պարտավորությունների գանձման գործընթաց
Հայաստանի Հանրապետության հարկային օրենքներում բարդությունների ու պահանջների առկա լինելով, ֆիզիկական անձանց կողմից հարկային պարտավորությունների գանձման գործընթացը կարևորագույն քայլ է, որը պետք է իրականացվի պատշաճ կերպով:
Դիմումի ներկայացման տարբերակները
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին որոշումը կարող է ներկայացվել մի քանի եղանակներով, որոնք կարող են ազդել գործընթացի արագության և արդյունավետության վրա:
- Օնլայն ներկայացում: Ինտերնետային հարթակների միջոցով դիմումնը ներկայացնելը ավելի արագ է, քան թղթային տարբերակը:
- Թուղթ տեսքով ներկայացում: Դիմումները կարող են ներկայացվել նաև պարբերական փոստով կամ անձամբ հարկային մարմիններին:
- Գործակալների միջոցով: Որոշ մարդիկ սիրում են օգտագործել մասնագիտական ծառայություններ, որոնք կարող են օգնել լրացնել և ներկայացնել դիմումը:
Ինչո՞վ է այս փաստաթուղթը տարբերվում այլ ձևերից
Այս որոշումը առանձնանում է իր կոնկրետ նպատակով՝ հարկային պարտավորությունների գանձման գործընթացով, որը տարբերվում է այլ վարչական ձևերից, օրինակ՝ հարկային հայտարարագրերից:
Հիմնական տարբերությունները ներառում են.
- Այս փաստաթուղթը նախատեսված է բացառապես հարկային պարտավորությունների կատարման բացակայության դեպքում:
- Ներկայացված տեղեկությունները պետք է լինեն մանրամասն ու ճշգրիտ, որպեսզի կանխարգելվեն հետագա խնդիրները:
Կալենդարը. Ցույց տալ ժամանակն ու ժամկետները
Դիմումի ներկայացման ժամկետները խիստ են սահմանված:
- Մուտք գործելու ամսաթիվ: Պարտավորությունները գանձելու գործընթացն սկսվում է պարտավորությունների չկատարման պահից:
- Վերջնաժամկետ: Դիմումները պետք է ներկայացվեն մինչև հարկային տարվա ավարտը:
Նշված ժամկետները պահպանելը կարևոր է, քանի որ ուշացման դեպքում կարող են կիրառվել պատիժներ:
Ինչպես գործել մերժման դեպքում
Եթե դիմումն էլի մերժվի, հարկային մարմինները պարտավոր են տրամադրել հիմնավորում:
Ուշադրություն պետք է դարձնել հետևյալ քայլերին՝
- Բողոքարկում: Եթե դուք եք համոզված, որ դիմումը մերժվել է անտեղի, կարող եք բողոքարկել:
- վերամշակում: Հնարավոր է, որ որոշակի փաստաթղթեր կամ տեղեկություններ բացակայում են:
Բացահայտման ընթացակարգերը
Դիմումը ներկայացնելուց հետո հարկային մարմինները տարածում են որոշակի ընթացակարգեր:
| Բարձրագույն քայլ | Ակնկալվող ժամանակահատված | Շրջանաձևություն |
|---|---|---|
| Դիմումը ստանալ | 1 աշխատանքային օր | Դիմումի ստացման մասին տեեկություն |
| Փորձագիտական ուսումնասիրություն | 10 աշխատանքային օր | Պարտավորությունների վերլուծություն |
| Վերջնական որոշում | 5 աշխատանքային օր | Ամփոփիչ հայտարարություն |
Վերջնական որոշումների գործընթացը
Վերջնական որոշումները ընկալվում են որպես իրավական փաստաթղթեր, որոնք պետք է պահպանվեն:
Եթե պարտավորությունները վճարվել են, հարկային մարմինները պարտավոր են տրամադրել հաստատող փաստաթուղթ՝ հարկային պարտավորությունների կատարման վերաբերյալ:
Հաստատման և վերահսկման գործընթաց
Հարկային մարմինները վերահսկում են դիմումների ընթացքը:
Հարկային մարմինները կարող են իրականացնել ստուգումներ, որոնք կհանգեցնեն նոր տեղեկությունների կամ փաստաթղթերի պահանջմանը:
Ուսումնասիրություն կատարելուց հետո հարկային մարմինները պետք է տրամադրեն տեղեկություններ դիմողի իրավունքների և պարտականությունների մասին:
Լրացուցիչ տեղեկատվություն
Հարկային պարտավորությունների գանձման գործընթացը ՀՀ ՊԵԿ-ի կողմից մշտապես վերահսկվում է:
Դիմողները կարող են ստանալ խորհրդատվություն ինչպես անձամբ, այնպես էլ հեռախոսով, ինչը հնարավորություն է տալիս պարզաբանել հարցերը:
Օրենսդրական հիմքը
Հարկային պարտավորությունների գանձման գործընթացը կարգավորվում է ՀՀ վարչական օրենսդրությամբ:
Սույն որոշումը ընդունվել է ըստ ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից:
Այն սահմանում է պարտավորությունների կատարելության պահանջները, ինչպես նաև պատասխանատվության չափերը:
Զեկույցի կարևորությունը և դրա ազդեցությունը հարկ վճարողների վրա
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 24․10․2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 416-Ա որոշումը կարևոր փաստաթուղթ է, որը ուղղված է հարկային պարտավորությունների կատարման կարգավորմանը։ Այս որոշման նպատակը ոչ միայն հարկային օրենսդրության կատարելագործումն է, այլ նաև հարկ վճարողների շրջանում գիտակցման բարձրացումը և հարկային պարտավորությունների կատարման խթանումը։
Այս զեկույցի միջոցով, հարկ վճարողները կունենան տեսանելիություն իրենց հարկային պարտավորությունների նկատմամբ, ինչը թույլ կտա նրանց ավելի ժամանակին արձագանքել և նվազեցնել հնարավոր տուգանքները։ Վերոնշյալ որոշումը նաև ընդգծում է հարկային վարչությունների ակտիվությունը և նրանց պատրաստակամությունը՝ աջակցելու քաղաքացիներին՝ հարկային կանոններով առաջնորդվելու հարցում։
Հարկային պարտավորությունների գանձման մեխանիզմները
Ըստ 416-Ա որոշման, հարկային պարտավորությունների գանձման գործընթացն իրականացվում է մի շարք մեխանիզմներով, որոնք նախատեսում են նաև ենթակա հարկ վճարողների իրավունքների և պարտականությունների պաշտպանության։ Այս մեխանիզմների կիրառումը ենթադրում է մի քանի կարևոր փուլեր՝ նախօրոք տեղեկացում, վճարման ժամանակացույց, և ի վերջո՝ հարկային պարտավորությունների բռնի գանձում։
Հարկ վճարողները, որոնց վրա ազդում է այդ գործընթացը, պետք է տեղյակ լինեն իրենց իրավունքներին, որոնք ներառում են՝ վերաքննական գործընթաց՝ որոշման օրինականության հարցում, ինչպես նաև հնարավորություն բողոքարկելու սխալները կամ несостыковки-ն, որոնք կարող են առաջանալ հարկային հաշվետվություններում։ Այս իրավական շրջանակը ապահովում է հարկ վճարողների ներդաշնակությունը և հարկային վարչության կողմից իրականացվող գործողությունների թ transparencyությունը։
Հարկային պարտավորությունների կատարումը և պատասխանատվությունը
ՀՀ հարկային օրենսդրությունը նախատեսում է մի շարք պատասխանատվություններ այն դեպքում, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները։ Այդ պատասխանատվությունները կարող են ներառել ֆինանսական տուգանքներ, այլ մոտեցումներ, ինչպիսիք են՝ պարտավորությունների բռնի գանձումը, որը կարող է իրականացվել ըստ սահմանված կանոնների։
Հարկ վճարողները պետք է գիտակցեն, որ հարկային պարտավորությունների կատարումը ոչ միայն իրավական պահանջ է, այլև իրենց սոցիալական պատասխանատվությունը պետության հանդեպ։ Բացի այդ, հարկային պարտավորությունների չկատարման դեպքում հնարավոր է նաև սոցիալ-տնտեսական հետևանքների առաջացումը, ինչպիսիք են՝ դժվարություններ ֆինանսական գործունեության մեջ, ինչպես նաև սոցիալական վարկանիշի նվազում։
Հարկ վճարողները պարտավոր են նաև պահել իրենց փաստաթղթերը և հաշվետվությունները, որոնք ապացուցում են իրենց հարկային պարտավորությունների կատարման գործընթացը։ Այս փաստաթղթերը կարող են օգտագործվել հարկային վարչության կողմից իրականացվող ստուգումների ժամանակ, որոնք նպատակ ունեն հաստատելու հարկային պարտավորությունների համապատասխանությունը։