Տեսլական և նշանակություն
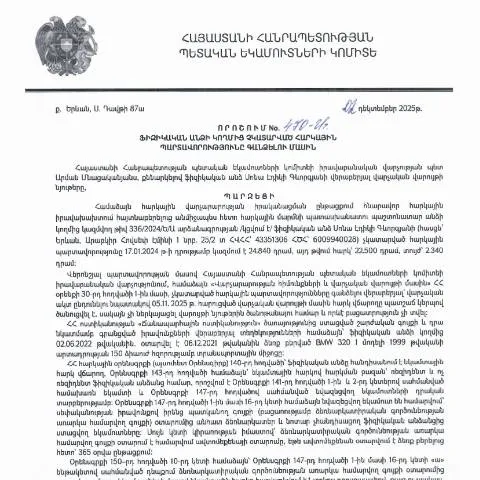
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 02.12.2025 թվի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 470-Ա որոշումն ունի կարևոր դեր խաղալու համար հարկային պարտավորությունների կատարման շրջանակներում։ Այն հատուկ մշակված է այն նպատակով, որպեսզի ապահովի հարկային պարտավորությունների կազմակերպման արդյունավետությունը և միջազգային ճանաչման պահանջներին համապատասխանել։ Այդ պատճառով, այս փաստաթուղթը անհնար է համարել պարզապես մի այլ կառավարական ձև։
Ովքեր են ներկայացնում և ինչ իրավիճակներում
Այս որոշումը կարող են ներկայացնել ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել օրենքի պահանջների համաձայն։ Հատկապես այն մարդիկ, ովքեր իրենց հարկային պարտավորությունները չեն կատարել տարբեր պատճառներով, օրինակ` ֆինանսական դժվարություններ կամ անտեղյակություն:
- Որպեսզի չկատարված հարկերը գանձվեն, ֆիզիկական անձը պետք է ներկայացնի համապատասխան փաստաթղթերը:
- Դրանք կարող են լինել հարկային հաշվետվություններ, վկայագրեր և այլSupporting documents:
Ծրագրի հերթականությունը և ժամկետները
Հարկային պարտավորությունների գանձման գործընթացը հետևյալ քայլերով է իրականացվում:
- Հարկային պարտավորությունների հայտնաբերում՝ որակյալ շուկայի ուսումնասիրությամբ:
- Հարկային վարչության կողմից պաշտոնական ծանուցման ուղարկում:
- Ֆիզիկական անձի կողմից ներկայացված փաստաթղթերի ստուգում:
- Վերջնական որոշման կայացում:
Ինչպես լրացնել և ներկայացնել
Ֆիզիկական անձը, ով ցանկանում է ներկայացնել «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, պետք է լրացնի համապատասխան ձևը:
- Լրացման համար անհրաժեշտ է ճշգրտորեն նշել պարտավորությունը, որը չի կատարվել:
- Պետք է ներկայացնել բոլոր անհրաժեշտ փաստաթղթերը, որոնք ապացուցում են կարողությունների բացակայությունը:
Հարկային պարտավորությունների կարգավորման գործընթացը
Հարկային պարտավորությունների կարգավորման գործընթացը ոչ միայն կարգավորում է պարտավորությունների գանձման հարցերը, այլ նաև կարող է սպառնալ ծախսերի ավելացված չառաջարկումներին:
Հարկային վարչությունն ունի լիազորություններ ստուգելու բոլոր ներկայացված փաստաթղթերը, և դրանց հիման վրա կազմում է համապատասխան հաշվետվություն:
Սխալների կամ բացթողումների դեպքում
Եթե դուք նկատում եք, որ ձեր ներկայացրած փաստաթղթերում եղել են սխալներ կամ բացթողումներ, կարևոր է անմիջապես դիմել հարկային վարչությանը:
- Հնարավոր է, որ ձեզանից պահանջվի լրացնել նոր փաստաթղթեր:
- Կպահանջվի տրամադրել լրացուցիչ վկայագրեր կամ տեղեկություններ:
Արդյունքների վերահսկում
Դիմումը ներկայացնելուց հետո ֆիզիկական անձինք կարող են սպասել որոշման ընդունմանը:
Այդ որոշման կատարման ընթացքը կարող եք վերահսկել հետևյալ կերպ:
- Հարկային վարչության պաշտոնական կայքը կարող է տրամադրել տեղեկություններ ընթացքի մասին:
- Զանգահարեք վարչություն՝ ճշտելու համար ձեր դիմումի կարգավիճակը:
Թիվը և հսկողությունը
Այս փաստաթղթի հետ կապված ցանկացած փոփոխություն, ինչպես նաև համապատասխան ընթացակարգերը, պետք է գրանցվեն և վերահսկվեն:
Հարկային վարչությունն ունի պարտավորություն ապահովել բոլոր իրավական գործընթացները:
| Փաստաթուղթ | Նկարագրություն | Ժամկետ |
|---|---|---|
| Հարկային հայտարարություն | Չկատարված հարկային պարտավորությունների ցուցակ | 30 օր |
| Վճարումների ցուցակ | Չկատարված վճարումների ցուցակ | 60 օր |
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը յուղլի վրա հիմք է տալիս մասնավորապես որոշակի ընթացակարգերի և պահանջների վերաբերյալ:
Ըստ օրենքի՝ հարկային պարտավորությունների գանձումն իրականացվում է հատուկ ընթացակարգերով, որոնք նախատեսում են նախօրոք տեղեկացնել հարկ վճարողին նրա պարտավորությունների մասին: Այս գործընթացը ներառում է տարաբախտ դեպքեր, ինչպիսիք են հարկային պարտավորությունների որոշակի ժամկետների չկատարումը կամ հարկային ստվերային տնտեսության տարածումը:
Հարկային պարտավորությունների գանձման գործընթացում կարևոր է նաև հարկ վճարողի իրավունքների պաշտպանությունը: ՀՀ օրենսդրությունն ապահովում է բոլոր հարկ վճարողների իրավունքները, ներառյալ` տեղեկատվություն ստանալու և հիմնավորումներ տալու հնարավորությունը:
Հարկային պարտավորությունների գանձման գործընթացն ընդգրկում է նաև բողոքարկման Mechanism, որը հնարավորություն է տալիս հարկ վճարողին, ով չի համաձայնում որոշման հետ, դիմել դատարան կամ պետական մարմին:
Գումարների գանձման մեթոդները
Հարկային պարտավորությունների գանձման գործընթացում կիրառվում են մի քանի մեթոդներ, որոնք կարող են տարբերակվել համաձայն պարտականության բնույթի և ծավալի:
Առաջին հերթին, ՀՀ ՊԵԿ-ը կարող է կիրառել վարչական և հարկային ընթացակարգեր, որոնց նպատակն է հարկերի պարտականությունների կատարումը և հարկ վճարողների պատասխանատվության բարձրացումը:
Երկրորդը, հարկային պարտավորությունների գանձման գործընթացում օգտագործվում են էլեկտրոնային ծառայությունները, որոնք ապահովում են գործընթացի արագությունը և արդյունավետությունը: Այս ծառայությունները հնարավորություն են տալիս հարկ վճարողին վերահսկել իր պարտավորությունները և ստանալ տեղեկատվություն:
Երրորդը, հարկային պարտավորությունների գանձման մեթոդները կարող են նաև ներառել բանկային փոխանցումներ և վճարումներ, ինչպես նաև այլ ֆինանսական գործիքներ, որոնք նախատեսված են արագ և արդյունավետ միջոցառումների իրականացման համար:
Հարկային պարտավորությունների գանձման հետևանքները
Հարկային պարտավորությունների չկատարման հետևանքները կարող են լինել տարբեր և շատ կարևոր: Նախ, հարկային պարտավորության չկատարումը կարող է հանգեցնել վարչական պատիժների, որոնք կարող են ներառել տուգանքներ, ինչպես նաև ավելացող համանման պարտավորություններ:
Երկրորդ, հարկային պարտավորությունների չկատարումը կարող է ունենա նաև երկարաժամկետ հետևանքներ, ինչպիսիք են հարկ վճարողի վարկային անելիքների վատթարացումը և ֆինանսական սահմանափակումները:
Ի վերջո, հարկային պարտավորությունների գանձումը կարող է նաև վերապահեք հարկ վճարողին այլ լրացուցիչ միջոցառումների ընդունմանը, ինչպիսիք են հարկային հաշվետվությունները կամ ֆինանսական աջակցությունը, որոնք կարող են օգնել նրան պատասխանատվությունը կատարելուն:
Այս բոլոր հանգամանքները կարևոր են շեշտելու, որ հարկային պարտավորությունների փոխանակումը և դրանց կատարումը ունի ոչ միայն վարչական, այլ նաև սոցիալական նշանակություն, որը վերապահում է պետության ֆինանսական կայունությանը: