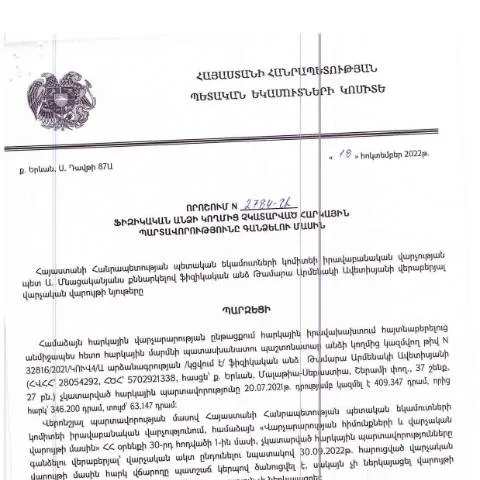
Դokument N2784-Ա-ի նշանակությունը Հայաստանի հարկային համակարգում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 18.10.2022 թվի N2784-Ա որոշումը հանդիսանում է կարևորագույն փաստաթուղթ, որը նախատեսում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձումը: Այս որոշումը թույլ է տալիս պետությանը արդյունավետորեն իրականացնել հարկային պարտավորությունների մոնիթորինգը, ինչպես նաև ապահովել հարկային համակարգի կայունությունը:
Փաստաթղթի գործառույթը
Այս փաստաթուղթը, որպես հարկային պարտավորությունների կատարման վերահսկողության միջոց, նախատեսում է հետևյալ հիմնական գործառույթները:
- Հարկային պարտավորությունների ճշգրտում: ԱՄՆ հիմնված հարկային պարտավորությունների նկատմամբ կիրառվող վարչական մեթոդները:
- Հարկային վարչությունում տվյալների հավաքագրում: Ներկայացված տվյալների հիման վրա հարկային պարտավորությունների հաշվարկ:
- Պետական հետաքրքրությունների պաշտպանություն: Պետական բյուջեի համալրում:
Ովքե՞ր են ընկնում այս փաստաթղթի շրջանակներում
Այս որոշումը վերաբերում է այն ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Քանի որ դա իր մեջ է ներառում տարբեր կատեգորիաներ, այնքան էլ պարզ չէ, թե ովքեր են հատկապես ենթարկվում այս գործընթացին:
Հարկային պարտավորությունների տարբեր կարգավիճակները
- Իրավական անձանց: Մի շարք հարկային պարտավորություններ, որոնք տեղափոխվում են ֆիզիկական անձանց:
- Որպես անհատ ձեռնարկատերեր: Այս կատեգորիան ներառում է այն մարդկանց, ովքեր զբաղվում են մասնավոր գործունեությամբ:
- Ֆիզիկական անձինք, ովքեր ունեն պարտքեր: Ներառում է նաև նրանց, ովքեր ուն presentan պարտքեր կամ ուշացումներ:
Քայլեր՝ փաստաթուղթը լրացնելու համար
Հարկային պարտավորությունների գանձման գործընթացը կազմված է մի շարք քայլերից, որոնք պետք է ուշադիր հետևել:
Փաստաթուղթը պատրաստելու գործընթացը
- Հավաքել անհրաժեշտ տեղեկությունները, ներառյալ հարկային պարտավորությունների մանրամասները:
- Լրացնել պաշտոնական ձևը `Dimum Dzev N2`:
- Հաստատել փաստաթուղթը համապատասխան ստորագրություններով:
Փաստաթղթի ներկայացում և հետևանքները
Այս փաստաթուղթը ներկայացվում է ՀՀ ՊԵԿ համապատասխան վարչությանը, որտեղ այն ենթարկվում է ուսումնասիրության:
Ներկայացման գործընթացը
Որպեսզի գործընթացը ընթանա հարթ, հարկավոր է հետևել որոշակի ընթացակարգերի:
- Ներկայացնել փաստաթղթերը էլեկտրոնային եղանակով:
- Հետևել գործընթացը՝ օգտագործելով QR կոդեր:
- Պատասխանել բոլոր հարցերին, որոնք կարող են առաջանալ:
Մասնավոր դեպքեր և բացառություններ
Որոշ դեպքեր կարող են պահանջել հատուկ մոտեցումներ:
Ֆիզիկական անձանց տարբեր կարգավիճակներ
Երբեմն հարկային պարտավորության կատարումը կարող է բարդանալ:
- Մասնավորապես՝ արտասահմանում ապրող անձինք: Նրանց համար հարկային պարտավորությունները կարող են ունենալ այլ կանոնակարգ:
- Մանրահատակ դիրքեր: Երեխայի ու ընտանիքի սոցիալական կարգավիճակը:
Թղթապանակի պատրաստման և ներկայացման փաստաթղթեր
Ստեղծելով փաստաթղթերի ամբողջական փաթեթ, կարևորվում է հետևյալ փաստաթղթերի հավաքումը:
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Հարկային հաշվետվություն | Հարկային պարտավորությունների մասին տեղեկությունները |
| Ինքնության վկայագիր | Հարկային պարտավորությունները տրամադրելու համար |
| Դրամական փաստաթղթեր | Հարկային պարտավորությունները վճարելու ապացույցներ |
Անհրաժեշտություններ և խորհուրդներ
Այս գործընթացի մեջ հաջողություն ստանալու համար մի քանի խորհուրդներ:
- Լրացրեք բոլոր փաստաթղթերը ճշգրտորեն:
- Հետևեք ժամանակացույցին՝ չծնդած ժամկետներին:
- Զգուշությամբ պատրաստեք բոլոր պահանջվող փաստաթղթերը:
Այսպիսով, կապ հաստատեք հարկային վարչության հետ՝ խնդրելով հավելյալ տեղեկություններ:
Ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 18.10.2022 թիվ 2784-Ա որոշումը վերաբերում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորություններին: Այս որոշումը պարզեցնում է հարկային պարտավորությունների գանձման գործընթացը, ինչպես նաև սահմանում է այն քայլերը, որոնք հարկային մարմինները պետք է կատարեն: Նախարարության կողմից իրականացվող վերահսկողության մեթոդները շատ կարևոր են, քանի որ դրանք ապահովում են հարկային համակարգի արդարությունը:
Այս որոշման շրջանակներում, հարկային մարմինները պարտավոր են՝ սկսելով ֆիզիկական անձից պարտավորությունների կատարումը պահանջելու գործընթացը, նախապես ուղարկել ծանուցագիր, որտեղ պետք է նշվի պարտավորությունների գումարը, ինչպես նաև ժամկետը, մինչև երբ պարտավորությունները պետք է կատարվեն: Այս տեղեկատվությունը պետք է տրամադրվի նաև էլեկտրոնային եղանակով՝ օգտագործելով հարկային վճարողների անձնական թվանշանը:
Հարկային պարտավորությունների կատարման բացթողումները և հետևանքները
Ամենակարևոր թեմաներից մեկը, որը վերաբերում է ֆիզիկական անձանց հարկային պարտավորությունների կատարման բացթողումներին, է այն, թե ինչպիսի հետևանքներ կարող են առաջանալ այդ բացթողումներից: Եթե ֆիզիկական անձը չկատարի իր հարկային պարտավորությունները, ապա հարկային մարմինները կարող են դիմել ավելի կոշտ քայլերի՝ ներառյալ դրամական պատիժներ և հարկային պարտավորությունների հարկային մարմինների կողմից պարտադիր կատարման գործընթաց:
Փաստացի, հարկադիր կատարումը կարող է հանգեցնել հաշվի արգելման, խուզարկության, կամ նույնիսկ ֆինանսական միջոցների բռնագանձման, ինչը կարող է զգալիորեն ազդել պարտապանի ֆինանսական վիճակի վրա: Այդ իսկ պատճառով կարևոր է, որ յուրաքանչյուր ֆիզիկական անձնավորություն, որը պարտք ունի հարկային մարմիններին, դիմի խորհրդատվության և աջակցություն ստանալու համար:
Հարկային պարտավորությունների գանձման իրավաբանության փոփոխությունները
ՀՀ հարկային օրենսդրության փոփոխությունները, որոնք ուժի մեջ են մտել 2023 թվականի սկզբից, ընդգրկում են մի շարք նորամուծություններ, որոնք ուղղված են հարկային պարտավորությունների գանձման գործընթացի բարելավմանը: Օրինակ, նոր օրենքները նախատեսում են այնպիսի մեթոդներ, որոնք արագացնում են պարտավորությունների գանձումը և նվազեցնում ծախսերը օրենսդիր մարմինների կողմից:
Չնայած դրական փոփոխություններին, հարկային մարմինները դեռևս պետք է կատայեն աշխատանքներ՝ հարկային պարտավորությունների կատարման բացթողումներին համապատասխանող վարկանիշային համակարգերի մշակման ուղղությամբ, որպեսզի արդյունավետորեն գնահատեն և վերահսկեն հարկային պարտավորությունների կատարման մակարդակը:
Այսպիսով, հարկային մարմինները կարող են ստանալ ավելի համակարգված և օպտիմիզացված համակարգ, որը կօգնի բարելավել հարկային հավաքագրումը և նվազեցնել ֆինանսական կորուստները: