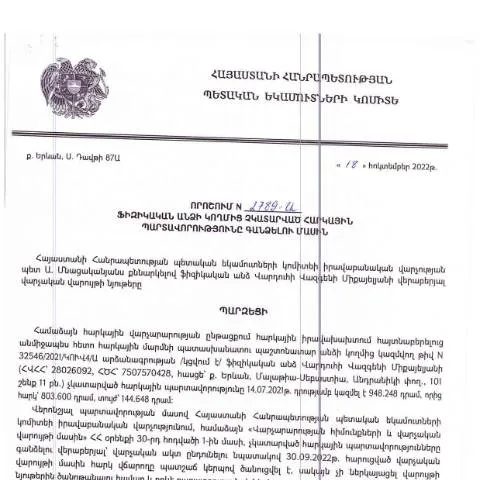
Հարկային պարտավորությունների գանձման գործընթացը՝ որոշում N2789-Ա
Հարկային պարտավորությունները են ոչ միայն պետությանը պարտավորություններ, այլ նաև քաղաքացիների իրավական պարտավորություններ։ Այս հոդվածում քննարկվում է ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 18.10.2022թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2789-Ա որոշումը, որը կարևոր դեր ունի հարկային պարտավորությունների իրականացման գործում։
Ինչպե՞ս է ձևավորվում որոշումը
Նշված որոշումը ընդունվել է, երբ առկա են եղել հարկային պարտավորությունների չկատարումների տվյալներ, որոնք ներկայացվել են ֆինանսական մարմինների կողմից։ Այս որոշման շրջանակում, հարկ վճարողների ապահովման և հարկային պարտավորությունների վարույթի իրականացումը թե՛ պետական, թե՛ անձնական մակարդակում ենթադրում է խիստ վերահսկողություն։
Օրինակ, 2022-ի ընթացքում որոշակի թվով քաղաքացիներ չեն կատարել իրենց հարկային պարտավորությունները։ Այսպիսով, նախարարությունները պետք է իրականացնել համապատասխան միջոցառումներ, հստակեցնելով պարտավորությունները և պատասխանատվությունը:
Ովքեր են համարվում դիմողներ
Այս որոշումը վերաբերում է բոլոր անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Այդպիսի անձինք կարող են լինել:
- Ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ:
- Իրավաբանական անձինք, որոնք պարտավոր են կատարել հարկային վճարումներ:
Ավելին, որոշումը կարող է կիրառվել նաև այն քաղաքացիների նկատմամբ, ովքեր ունեն հատուկ կարգավիճակ, օրինակ՝ արտասահմանում ապրող անձինք կամ մշտապես բնակվող անձինք:
Ինչպես լրացնել և ներկայացնել դիմումը
Դիմումը պետք է համալիր ու մանրամասն լրացված լինի։ Քաղաքացիները պետք է ունենան հետևյալ տեղեկությունները՝
- Անուն, ազգանուն, հայրանուն:
- Հասցե:
- Հարկային պարտավորությունների մանրամասներ:
- Գրանցման համար:
Ներկայացնելիս անհրաժեշտ է առաջին հերթին համոզվել, որ բոլոր դաշտերը լրացված են ճիշտ, որպեսզի խուսափեն հետագա խնդիրներից:
Դիմելու ընթացակարգը՝ քայլ առ քայլ
Դիմումը պետք է ներկայացնել հետևյալ քայլերով:
- Լրացնել դիմումը՝ համաձայն ցուցումների:
- Հավաքել բոլոր անհրաժեշտ փաստաթղթերը:
- Ներկայացնել դիմումը հարկային մարմնին՝ պետական մարմնի միջոցով:
- Սպասել պատասխան:
Այս գործընթացն էական նշանակություն ունի, քանի որ այն կարող է ազդել քաղաքացիների ֆինանսական կարգավիճակի վրա:
Ի՞նչ է սպասվում դիմումի ներկայացումից հետո
Դիմումը ներկայացնելուց հետո հարկային մարմինները դիտարկում են այն և որոշում են՝ արդյոք դիմողը համապատասխանում է օրենքի պահանջներին։ Արդյունքում կարող են լինել մի քանի տարբերակ:
- Դիմումը ընդունվում է, և քաղաքացին ստանում է պատասխան:
- Եթե նշված են խնդիրներ, ապա դիմողին կհետադարձվի լրացուցիչ տեղեկություն:
- Եթե դիմումը մերժվում է, ապա ընձեռվում են ճշտումներ:
Դիմումի մերժման պարագայում
Եթե դիմումը մերժվում է, դիմողը կարող է:
- Ներկայացնել լրացված փաստաթղթերը նորից:
- Հետաքրքրվել մերժման պատճառները՝ մեկ այլ մարմնից:
- Կնքել պայմանագիր, որում կներդրվեն նոր պայմաններ:
Այնուամենայնիվ, մերժումը կարող է հանգեցնել ճնշման, ինչը կարևորում է դիմողի տեղեկացված լինելը:
Սպասելի խնդիրներ և լուծումներ
Հարկային պարտավորությունները կարող են հանգեցնել մի շարք խնդիրների, օրինակ՝
- Չկատարված վճարումներ:
- Հաշվարկների սխալներ:
Այս խնդիրների լուծումն անհրաժեշտություն է, և դիմողները պետք է տեղեկացված լինեն, որ իրավական աջակցություն ստանալու հնարավորությունները միշտ առկա են:
Դիտարկելիք հատուկ դեպքեր
Երբեմն որոշ դեպքերում քաղաքացիների հարկային պարտավորությունները կարող են տրամադրվել հատուկ կարգով:
- Երբ քաղաքացիները երիտասարդ են կամ գիտելիք չունեն:
- Երբ հարկերը կատարելու համար անհրաժեշտ ֆինանսական միջոցներ չունեն:
Այս դեպքերում պետությունը կարող է տրամադրել անտրամաբանական միջոցներ՝ աջակցելով քաղաքացիներին:
Հարկային պարտավորությունների հետևանքները
Չկատարված հարկային պարտավորությունները կարող են հանգեցնել տարբեր հետևանքների, որոնք կարող են ազդել քաղաքացիների և իրավաբանական անձանց ֆինանսական վիճակի և պարտավորությունների վրա:
- Լրացուցիչ քրեական պատասխանատվություն:
- Ֆինանսական տուգանքներ:
Այսպիսով, քաղաքացիները պետք է ուշադիր լինեն օրենքի պահանջներին համապատասխանելու հարցում:
Տեղեկատվական ռեսուրսներ
Հայաստանի Հանրապետության պետության ֆինանսական մարմինները, ինչպես նաև իրավաբանական կազմակերպությունները կարող են տրամադրել անհրաժեշտ տեղեկություններ՝ կայքում կամ տնօրենների միջոցով:
Ամփոփելով, կարևոր է, որ քաղաքացիները մնում են տեղեկացված ու պատրաստ լինեն հնարավոր խնդիրների լուծման համար, հետևելով օրենքի պահանջներին:
Հարկային պարտավորությունների կատարման գործընթացի առանձնահատկությունները
Ֆիզիկական անձանց հարկային պարտավորությունների կատարման գործընթացը Հայաստանում հետաքրքիր է մի շարք առանձնահատկություններով: Առաջին հերթին, հարկային մարմինները կարևորում են հարկային օրենսդրության կիրառումը, ինչը ենթադրում է հարկային իմացությունը և հարկային պարտավորությունների իրականացման պատասխանատվությունը:
Հարկային պարտավորությունները կարող են ներառել եկամտային հարկ, շահույթի հարկ, ավելացված արժեքի հարկ և այլ հարկեր: Վարկային կազմակերպություններն ու անհատ ձեռներեցները պարտավոր են ներկայացնել համապատասխան հարկային հայտարարությունները և վճարել հարկերը սահմանված ժամկետներում:
Հարկային մարմինները, ինչպես ՀՀ ՊԵԿ-ը, հետևում են հարկային պարտավորությունների կատարմանը և, անհրաժեշտության դեպքում, կարող են ձեռնարկել հարկային պարտավորությունների բռնագանձման ընթացակարգեր: Այդ նպատակով կիրառվում են տարբեր մեթոդներ, այդ թվում՝ հարկային ստուգումներ, վարչական վարույթներ, և այլ միջոցներ:
ՀՀ ՊԵԿ իրավաբանական վարչության դերը հարկային պարտավորությունների բռնագանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչությունը հանդիսանում է կարևոր դերակատար, որը ապահովում է հարկային օրենսդրության կայուն կիրառումը: Վարչությունը զբաղվում է հարկային վեճերի լուծմամբ, ինչի արդյունքում ձևավորվում է իրավական միջավայր, որը աջակցում է հարկային պարտավորությունների կատարումին:
Իրավաբանական վարչությունը նաև տրամադրում է իրավաբանական խորհրդատվություն և աջակցություն հարկ վճարողների համար, միջնորդելով նրանց հարկային պարտավորությունների կատարման վերաբերյալ: Այս վարչության գործունեությունը կարևոր է ոչ միայն անհատների, այլ նաև իրավաբանական անձանց համար, որոնք կարող են բախվել հարկային խնդիրների:
Բացի այդ, իրավաբանական վարչությունը վարում է հարկային բռնագանձման գործերն՝ կիրառելով օրենքներում նախատեսված բոլոր համապատասխան մեթոդները: Նրանք պաշտպանում են պետության շահերն ու փորձում են ապահովել, որ բոլոր հարկ վճարողները կատարեն իրենց պարտավորությունները:
Հարկային պարտավորությունների չկատարման հետևանքները ֆիզիկական անձանց համար
Ֆիզիկական անձանց համար հարկային պարտավորությունների չկատարմանը կարող են հետևել տարբեր հետևանքներ, որոնք ազդում են ինչպես ֆինանսական, այնպես էլ իրավաբանական ոլորտներում:
Առաջին հերթին, հարկային պարտավորությունների չկատարման դեպքում, կարող են կիրառվել վարչական տուգանքներ, որոնց չափը կախված է ոչ կատարած հարկի գումարից և պիտի սահմանվի ՀՀ ՊԵԿ-ի կողմից: Այս տուգանքները կարող են զգալիորեն բարձրացնել պարտավորությունների ընդհանուր գումարը:
Երկրորդ, հարկային պարտավորությունների չկատարմանը կարող է հետևել նաև դատական գործընթացի սկսումը: ՀՀ ՊԵԿ-ն իրավունք ունի դիմելու դատարան հարկային պարտավորությունների բռնագանձման համար, ինչը կարող է հանգեցնել ֆինանսական վնասների ոչ միայն ֆիզիկական անձի, այլև նրա ընտանիքի անդամների համար:
Այսպիսով, հարկային պարտավորությունների կատարումը պետք է դիտարկվի որպես քաղաքացիների պատասխանատվություն, որը նպաստում է պետության ֆինանսական կայունությանը և սոցիալական բարեկեցությանը: