Դիմումի նշանակությունը և բովանդակությունը
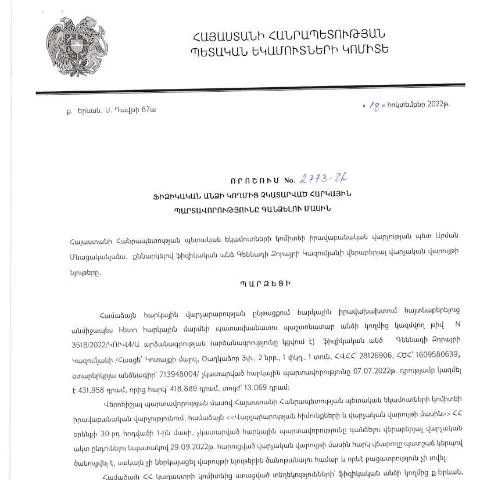
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 18.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2773-Ա որոշումը կրում է կարևոր նշանակություն իրավաբանական և հարկային ոլորտներում: Այս որոշմամբ սահմանվում են այն ընթացակարգերն ու պայմանները, որոնք պետք է հաշվի առնել, երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները:
Ովքեր են պարտադրված ներկայացնել այս դիմումը
Այս փաստաթուղթը պարտադիր է այն ֆիզիկական անձանց համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, և որի արդյունքում առաջացել են հարկային պարտքեր: Այդ իսկ պատճառով, հարկային իրավունքի այդ հատվածը կարևոր է յուրաքանչյուր քաղաքացու համար, ով ցանկանում է ապահովել իր հարկային կարգավիճակը:
Դիմումի լրացման քայլերը
Դիմումի լրացումը պահանջում է ուշադրություն և ճշգրտություն: Այն իրականացվում է հետևյալ քայլերով:
- Առաջին հերթին, անհրաժեշտ է ստանալ Ծառայությունների կենտրոնի հղումը՝ դիմումը լրացնելու համար:
- Այնուհետև, պահանջվում է մտածել բոլոր անհրաժեշտ տեղեկությունները, որոնք պետք է ներառվեն դիմումի մեջ:
- Դիմումի ձևը լրացվում է էլեկտրոնային ձևաչափով, ինչը նպաստում է նրա ճշգրտությանը:
- Վերջնական փուլում, դիմումը ներկայացվում է հարկային մարմիններին:
Հարկային պարտավորությունների հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է առաջացնել ծանր հետևանքներ: Այդ թվում են՝
- Արգելքներ՝ ունեցվածքի վաճառքի կամ փոխանցման համար;
- Հարկային տույժեր և սպասարկային գումարներ;
- Ելք՝ արտասահմանյան երկրներ:
Ահա թե ինչու, կարևոր է ժամանակին կատարել հարկային պարտավորությունները, որպեսզի խուսափեք նման իրավիճակներից:
Անհրաժեշտ փաստաթղթերը
Դիմումի ներկայացման գործընթացը պահանջում է որոշակի փաստաթղթեր, որոնք պետք է լինեն բաղկացուցիչ մաս:
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Հարկային տեղեկագիր | Հարկային պարտավորությունների մասին տեղեկատվություն: |
| Նվազագույն աշխատավարձի հաշվարկ | Հարկերի հաշվարկի հիմքում: |
| Ծանոթագիր | Հարկային վիճակի մասին տեղեկությունները: |
Դիմման ներկայացման ընթացակարգը
Դիմման ներկայացումը կատարվում է էլեկտրոնային եղանակով, ինչը թույլ է տալիս օգտվողներին արագ և արդյունավետ միջոցներով դատարկել նշել իրենց հարկային պարտավորությունները:
Հարկային մարմինների կողմից ստուգումից հետո, դիմումն անցնում է գնահատման փուլ, որտեղ գնահատվում է ներկայացված փաստաթղթերի համապատասխանությունը:
Դիմումների հետևման մեթոդները
Հարկային մարմինները տրամադրում են հնարավորություն հետևել դիմումների ընթացքին: Դա կարելի է անել՝ այցելելով պաշտոնական կայք և մուտք գործելով անձնական հաշիվ:
Այստեղ հնարավորություն կա ստանալ տեղեկություններ ինչպես դիմումի կարգավիճակի, այնպես էլ հնարավոր լրացուցիչ պահանջների մասին:
Հատուկ դեպքեր և իրավիճակներ
Կան դեպքեր, երբ ֆիզիկական անձինք կարող են դիմել հատուկ կարգավիճակի համար, օրինակ՝ եթե βρί находятся արտերկրում կամ եթե նրանք դեռահաս են:
Այսպիսի դեպքերում հարկային մարմինը կարող է կիրառել հատուկ միջոցառումներ և հաշվի առնել տվյալ անձի իրավիճակը:
Նպատակային գործունեության սահմանափակումներն ու ընտրանքները
Վերոնշյալ որոշումը կարևոր է նաև այն առումով, որ թույլ է տալիս որոշակի սահմանափակումներ մշակել նպատակային գործունեություններում:
Դրանք կարող են վերաբերվել ֆիզիկական անձանց՝ իրենց պարտավորությունները չկատարելու դեպքում, և դա կարող է ազդել ինչպես նրանց բիզնես գործունեության, այնպես էլ սոցիալական իրավունքների վրա:
Ավելի լայն գործընթացում այս դիմումի տեղը
Այս դիմումը միայն մեկ քայլ է ավելի մեծ հարկային գործառույթների շարքում: Այն կապված է նաև այլ կարգավորումների հետ, որոնք վերաբերում են հարկային պարտավորությունների կատարմանը:
Ֆիզիկական անձի կողմից այս կարգավորումները հաշվի առնելով, հնարավոր չէ միայնակ ձեռք բերել բոլոր հարկային իրավունքն ու պարտավորությունները:
Հարկային պարտավորությունների կատարումը և պարտքերի կառավարումը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 18.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2773-Ա որոշումը սահմանում է հարկերի հավաքագրման գործընթացի որոշակի կանոններ, որոնք կարևոր են թե՛ պետության, թե՛ հարկ վճարողների համար: Հարկային պարտավորությունները կատարելը ոչ միայն իրավական պահանջ է, այլև սոցիալական պատասխանատվություն, որը նպաստում է երկրի տնտեսության կայուն զարգացմանը:
Հարկային պարտավորությունների լիարժեք կատարումն անհրաժեշտ պայման է պետական բյուջեի ձևավորման համար։ Այդ իսկ պատճառով ՀՀ ՊԵԿ-ը չափազանց կարևորում է հարկերի հավաքագրման գործընթացը, և իրավական վարչությունն մշտապես հետևում է պարտքերի կառավարմանը՝ ապահովելով, որ պարտքերի կառավարման բոլոր քայլերը լինեն թափանցիկ, արդար և օրենքին համապատասխան:
Անձանց հարկային պարտավորությունները կարող են ձևավորվել տարբեր գործոնների ազդեցության տակ, ինչպես օրինակ՝ գործարար գործունեությունը, աշխատավարձերի չճանաչումը կամ հարկային օրենսդրության մեջ փոփոխությունները։ Այսպիսով, յուրաքանչյուր հարկ վճարող պետք է զգուշանա և պատշաճ կերպով մարելու իր հարկային պարտավորությունները:
Իրավական միջոցներ և լուծումներ հարկային պարտավորությունների հարցում
ՀՀ ՊԵԿ-ի կողմից պարտքերի կառավարման գործընթացում կարևոր տեղ է զբաղեցնում իրավական միջոցների կիրառումը: Երբ հարկ վճարողը չի կատարում իր պարտավորությունները, ՀՀ ՊԵԿ-ը կարող է կիրառել տարբեր իրավական միջոցներ, ներառյալ՝ հարկային պարտավորությունների գանձման վերաբերյալ դատարանի հայցերի ներկայացումը:
Իրավական միջոցների շրջանակում հարկ վճարողներին առաջարկվում են տարբեր լուծումներ, որոնք կարող են ընդգրկել վճարային պայմանավորվածություններ, հարկային արտոնություններ կամ նույնիսկ հետաձգված վճարումներ: Այս բոլոր միջոցները նպատակ ունեն խթանել հարկ վճարողների համագործակցությունը և նվազեցնել հարկային պարտավորությունների չկատարման հետևանքները:
Հարկ վճարողները նաև ունեն իրավունք դիմելու ՀՀ ՊԵԿ-ին իրենց պարտադիր վճարումների վերաբերյալ հարցերով, տեղեկատվություն ստանալու համար կամ խնդիրների դեպքում լուծումներ գտնելու նպատակով:
Հարկային պարտավորություններով պայմանավորված իրավական հետևանքները
18.10.2022 թվականի թիվ 2773-Ա որոշմամբ նախատեսվում են հարկային պարտավորությունների չկատարման դեպքում իրավական հետևանքներ, որոնք կարող են հանգեցնել լուրջ ֆինանսական հետևանքների: Դրանց մեջ կարող են լինել տույժեր, որի չափը սովորաբար կախված է մշտական կրող հարկային պարտավորության չափից և ժամանակահատվածից, որի ընթացքում պարտավորությունը չի կատարվել:
Ի հավելումն, հարկային պարտավորությունների չկատարման փաստը կարող է բացասաբար անդրադառնալ հարկ վճարողի վարկային պատմության վրա, ինչն էլ կարող է խոչընդոտել ֆինանսական օրգաններից վարկ ստանալուն: Այդ իսկ պատճառով, հարկ վճարողները պետք է հետևեն իրենց պարտավորությունների կատարմանը ոչ միայն օրենքի պահանջների, այլ նաև իրենց ֆինանսական կայունության պահպանման նպատակով:
Հարկային պարտավորությունների խախտման արդյունքում կարող է նաև առաջանալ իրավաբանական պատասխանատվություն, որտեղ հարկ վճարողը պետք է պատասխանատվություն կրի իր պարտավորությունների չկատարման համար: Այս իրավիճակներում հարկ վճարողը հաճախ ստիպված է դիմել իրավաբանական օգնության, որպեսզի ապահովի իր իրավունքների պաշտպանության և նվազեցնի հնարավոր բացասական հետևանքները: