Մասնավոր անձի հարկային պարտավորությունների գանձման գործընթացը
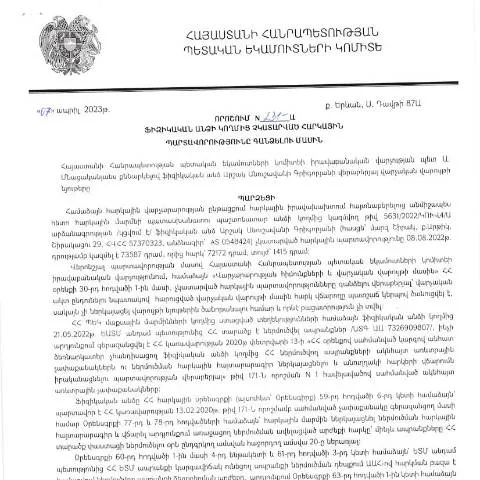
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 07.04.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 231-Ա որոշումը կարևոր դեր է խաղում հարկային պարտավորությունների կատարման գործընթացում: Այս գործընթացը նպատակ ունի ապահովել, որ քաղաքացիները կատարեն իրենց հարկային պարտավորությունները, և այն քայլերի շարքն է, որը սկսվում է հայտ ներկայացնելով մինչև պարտավորությունների կատարումը:
Դեպի առաջատար հաշիվ վարելու վերջին որոշումը
Հարկային պարտավորությունների գանձման գործընթացը մեկնարկում է պետական մարմնի կողմից, երբ փաստում են, որ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները: Վարչական վարույթը սկսվում է, երբ մուտք է գործում համապատասխան հայտ, որը կարող է ներկայացվել ինչպես առցանց, այնպես էլ գրավոր ձևով:
Օրենսդրական հիմքը
Այս գործընթացի հիմնական կանոններն ու պայմանները կարգավորող օրենսդրությունը գտնվում է Հայաստանի Հանրապետության վարչական իրավունքի օրենսգրքում: Այստեղ ներկայացված են բոլոր անհրաժեշտ պայմանները, որոնք պետք է ուշադրության կենտրոնում պահել:
Դիմում ներկայացնելու ուղիներն ու առանձնահատկությունները
Դիմումը կարելի է ներկայացնել տարբեր եղանակներով: Առաջարկվում է ընտրել առավել հարմար ուղին:
- Առցանց ներկայացում: Այս տարբերակը թույլ է տալիս օգտագործել ՀՀ ՊԵԿ պաշտոնական կայքը, որտեղ հնարավոր է լրացնել և ուղարկել հայտերը:
- Գրավոր ներկայացում: Դիմումը կարող է նաև ներկայացվել բարեկամ գրավոր ձևով, որտեղ անհրաժեշտ է նշել բոլոր պահանջվող տեղեկությունները:
- Գործընկերային գրասենյակներ: Հնարավոր է դիմել նաև պետական ծառայությունների գրասենյակներ, որտեղ մասնագետները կօգնեն լրացնել հայտը:
Անհրաժեշտ փաստաթղթերը և տեղեկությունները
Դիմումի հետ ներկայացվող փաստաթղթերն ու տեղեկությունները պետք է լրիվ լինեն: Բոլոր փաստաթղթերն անհրաժեշտ է ներկայացնել ճիշտ ձևով, որպեսզի դիմումը չմերժվի:
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Անձնագիր | Անձնագրի պատճեն, որը փաստում է դիմողի ինքնությունը: |
| Հարկային պարտավորությունների ցուցակը | Դիմողի անհատական հարկային պարտավորությունների մասին տեղեկություններ: |
| Հաստատող փաստաթղթեր | Այլ փաստաթղթեր, որոնք կարող են հաստատել դիմողի որպես հարկ վճարողի կարգավիճակը: |
Կառավարական մարմնի գործողություններն ու ժամանակացույցը
Դիմումը ներկայացնելուց հետո վարչական մարմինը սկսում է ուսումնասիրել բովանդակությունը: Այնուամենայնիվ, գործընթացն ունի իր ժամանակացույցը:
- Դիմումը ընդունվում է՝ 5 աշխատանքի օրվա ընթացքում:
- Դիմումը թույլատրվում է՝ 10 օրվա ընթացքում:
- Երեկոյան օրերին որոշումը կամ հաստատվում է, կամ հերքվում:
Ինչպես շարունակել գործընթացը կամ դիմել մերժման դեպքում
Եթե դիմումը մերժվում է, դիմողը իրավունք ունի դիմելու վերաքննիչ մարմին: Այս գործընթացը կարող է ներառել:
- Մերժման պատճառների քննություն:
- Նոր փաստաթղթերի ներկայացում:
- Վերաքննիչ հայտի լրացում:
Տեղեկատվական համակարգի միջոցով դիմումի վիճակը հետագայում
Դիմումի վիճակը հետևելու համար ՀՀ ՊԵԿ-ը տրամադրում է առցանց ծառայություններ: Այդ ծառայություններով քաղաքացիները կարող են ստանալ տեղեկություններ իրենց դիմումների վիճակի մասին, ինչպես նաև ստանալ անհրաժեշտ խորհուրդներ:
Պահանջվող իրավական և ֆինանսական հետևանքներ
Հարկային պարտավորությունների կատարման անտեսումը կարող է հանգեցնել իրավական և ֆինանսական հետևանքների: Այսպիսով, քաղաքացիները պետք է անկեղծ և պատասխանատու լինեն իրենց պարտավորությունների կատարման հարցում:
Հարկային պարտավորությունների գանձման գործընթաց
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 07.04.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 231-Ա որոշումը հանդիսանում է կարևոր քայլ հարկային կարգավորման և հարկային պարտավորությունների կատարելու գործընթացում: Սույն որոշումն ուղղված է այն ֆիզիկական անձանց նկատմամբ, որոնք չեն կատարել իրենց հարկային պարտավորությունները կամ ունեցել են ուշացումներ դրանց կատարման մեջ:
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է նախօրոք տեղեկացնելու միջոցով, որի շրջանակներում հարկ վճարողներին տրամադրվում են հիշեցումներ և առաջարկություններ հարկերը վճարելու վերաբերյալ: Եթե հարկ վճարողը շարունակում է չկատարել իր պարտավորությունները, ապա գնում են հարկային պարտավորությունների գանձման հաջորդ փուլերին: Այս փուլերը կարող են ներառել հարկային պարտավորությունների պարտադիր գանձում, տուգանքների կիրառումը և նույնիսկ դատական գործընթացների նախաձեռնում:
Ստեղծված իրավիճակի արդյուքնները և ազդեցությունը պետության բյուջեի վրա
Ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձումը անմիջական ազդեցություն է ունենում պետության բյուջեի ֆինանսական կայունության վրա: 231-Ա որոշման ընդունմամբ, ՀՀ ՊԵԿ իրավաբանական վարչությունը փորձում է բարձրացնել հարկային համաձայնության մակարդակը, ինչը, իր հերթին, կարող է նպաստել պետական բյուջեի համալրմանը:
Անկասկած, հարկային պարտավորությունների կատարումը առողջացնում է տնտեսությունը, քանի որ բարձրացնում է պետական աղբյուրների հասանելիությունը սոցիալական, առողջապահական և ենթակառուցվածքային ծրագրերի համար: Այնուամենայնիվ, հարկ վճարողների կողմից առավելագույնի հասցնելու անհրաժեշտությունը պահանջում է նաև պետական մարմինների միջև համագործակցության և հարկային քաղաքականության բարելավման:
Հարկային պարտավորությունների գանձման իրավական հիմքերը
Հարկային պարտավորությունների գանձման գործընթացը հիմնված է ՀՀ օրենքների և կարգադրությունների վրա, որոնք սահմանում են համապատասխան իրավական շրջանակը: 231-Ա որոշումն, ինչպես նաև դա առաջացնող իրավական ակտերը, կիսում են ֆիզիկական անձանց հարկային պարտավորությունների կատարելու պարտավորությունը, իսկ ՊԵԿ-ն ունի իրավունք այդ պարտավորությունները հարկով գանձելու: Անհրաժեշտ է, որպեսզի հարկ վճարողները ծանոթ լինեն այս գործընթացին և հասկանան իրենց իրավունքներն ու պարտականությունները:
Իրավաբանական վարչության կողմից տրամադրվող փաստաթղթերը ու գործընթացները պետք է լինեն տարատեսակ, որպեսզի յուրաքանչյուր հարկ վճարող ստանա անհրաժեշտ աջակցություն: 231-Ա որոշումը նաև ենթադրում է հանձնարարականների և պարզաբանման տրամադրում, ինչը կարող է օգնել հարկ վճարողներին հասկանալ, թե ինչպե՞ս կարող են կատարել իրենց պարտավորությունները և խուսափել հնարավոր հետևանքներից: