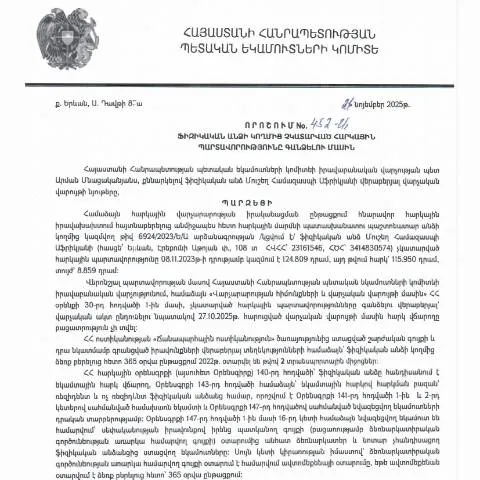
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացի առանձնահատկությունները
Հայաստանի Հանրապետությունում հարկային պարտավորությունների կատարումը կարևոր խնդիր է ինչպես պետական բյուջեի, այնպես էլ քաղաքացիների իրավական կյանքում։ 2025 թվականի նոյեմբերի 21-ին ընդունված ՀՀ ՊԵԿ իրավաբանական վարչության պետի 452-Ա որոշումը սահմանում է այն ընթացակարգերը, որոնք անհրաժեշտ են հարկային պարտավորությունների գանձման համար։ Այս որոշումը, որ հրապարակվել է 2025 թվականի դեկտեմբերի 11-ին, ունի որոշակի կարևորություն ու կարեւորություն՝ կապված հարկային կարգավորման գործընթացի հետ։
Ակունքների և բովանդակության գնահատում
Այս որոշումը, որ արդյոք եզակի է, թե ոչ, ունի իր առանձնահատկությունները։ Այն վերաբերում է այն դեպքում, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները։ Դրա նպատակն է կարգավորել հարկային պարտավորությունների գանձման գործընթացը, ապահովելով օրենքի պահանջների կատարումը։
Դրա հիման վրա, Հանրապետությունում առաջանում են մի շարք իրավական ու պրակտիկ խնդիրներ, որտեղ խնդիրն է ոչ միայն պարտավորությունների կատարումը, այլև դրանց հետագա հետևանքները։
Որն է որոշման իրավական շրջանակը
Այս որոշումը հիմնվում է Հայաստանի Հանրապետության վարչական կարգավորման օրենսգրքի վրա, որը նախատեսում է հարկային պարտավորությունների կատարման կարգը և դրա հետ կապված գործընթացները։ Որոշման մեջ ներկայացված են այն իրավական հիմքերը, որոնք անհրաժեշտ են բողոքելու կամ հարկային պարտավորությունները կրճատելու համար։
Այս որոշման հիմքերը
- Հայաստանի Հանրապետության հարկային օրենսդրության նորմերը
- Ֆիզիկական անձի հարկային պարտավորությունների կատարման իրավական պահանջները
- Հայաստանի Հանրապետության օրենսդրության վերաբերյալ նորագույն փոփոխությունները
Ովքեր կարող են դիմել և ինչ պայմաններով
Այս որոշման կիրառումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Այն վերաբերում է նաև այն անձանց, որոնք ունեն հատուկ պայմաններ, օրինակ՝ չարագործություն, հիվանդություն, կամ այլ փաստարկներ, որոնք կարող են ազդել հարկային պարտավորությունների կատարմանը։
Ժամանակ և ժամկետներ
- Դիմումները պետք է ներկայացվեն 30 օրվա ընթացքում
- Ուշացման դեպքում պետք է հաշվետվություն ներկայացվի
- Դիմումի գործընթացը տևում է մինչև 60 օր
Ֆորմայի կառուցվածքը և լրացնումը
Դիմումը պետք է լրացվի որոշակի ձևով, որտեղ պետք է նշվեն անձնական տվյալները, հարկային պարտավորությունների վերաբերյալ տեղեկատվությունը, և այլ անհրաժեշտ տեղեկություններ։
Ռուբրիկների մանրամասն ծանոթություն
| Ռուբրիկ | Նկարագրություն | Պետք է լրացվի |
|---|---|---|
| Անուն | Հարկատուի լրիվ անունը | Այո |
| Հարկային ID | Հարկային նույնականացման համար | Այո |
| Պարտավորության չափը | Չկատարված հարկային պարտավորությունների ընդհանուր գումարը | Այո |
Անհրաժեշտ փաստաթղթերն ու նախապատրաստումը
Դիմումը ներկայացնելու համար պահանջվում են մի շարք փաստաթղթեր, որոնք պետք է նախապես պատրաստվեն։ Այդ փաստաթղթերն են.
- Տվյալներին հաստատող փաստաթղթեր
- Հարկային հաշվետվություններ
- Այլ համապատասխան փաստաթղթեր
Գործընթացի ժամանակացույցը
Հարկային պարտավորությունների գանձման գործընթացը ունի իր որոշակի ժամանակացույցը, որը պետք է համապատասխանեցվի օրենքին։ Այս գործընթացը ընդգրկում է մի քանի փուլեր.
- Դիմումի ներկայացում
- Փաստաթղթերի ստուգում
- Վճարելիության որոշում
- Գանձման ընթացքը
Իրավունքներ և պարտականություններ
Դիմումի ներկայացումը հնարավոր է բացահայտել ինչպես իրավունքներ, այնպես էլ պարտականություններ՝ կապված հարկային պարտավորությունների հետ։ Ունենալով տարբեր իրավունքներ, հարկատուն պետք է իմանա նաև իր պարտականությունները, որոնք կարող են հանգեցնել ծանր հետևանքների:
Իրավունքներ
- Զրոյացման իրավունք
- Ավանդի հերթական կարգով վճարումների իրավունք
Պարտականություններ
- Վճարել հարկերը ժամանակին
- Ներկայացնել բոլոր անհրաժեշտ փաստաթղթերը
Հետագա քայլերը
Դիմումի ընդունվելուց հետո հարկատուն պետք է սպասի պատասխանին, որը կարող է լինել как позитивный, так и негативный. Если решение положительное, то требуется выполнение всех условий, плавно переходя к процессу возврата налога.
Ռիսկերը և հետևանքները
Որպեսզի համարվեն օրենքի պահանջները և ապահովվի հարկային պարտավորությունների կատարումը, հարկատուն պետք է գիտակցի, որ պարտավորությունների չկատարումը կարող է հանգեցնել հարկային տուգանքների։
Այսպիսով, հարկային պարտավորությունների գանձման գործընթացը, ինչպես նաև այդ մասին համապատասխան փաստաթղթերի ներկայացման անհրաժեշտությունը, պահանջում են ամբողջական գիտակցում՝ թե ինչ հետևանքներ կարող են ունենալ:
Հարկային պարտավորությունների գանձման գործընթացը
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացը, ըստ ՀՀ ՊԵԿ իրավաբանական վարչության 21.11.2025թ. կայացված 452-Ա որոշման, նպատակ ունի ապահովել հարկային համակարգի արդար և արդյունավետ գործելու սկզբունքները։ Այս գործընթացը ներառում է մի քանի փուլ, որոնք պարտադիր են բոլոր հարկ վճարողների համար:
Առաջին փուլը տեղեկացման փուլն է, որտեղ հարկ վճարողին կներկայացվի նրա հարկային պարտավորությունների վերաբերյալ մանրամասն տեղեկատվություն։ Նման տեղեկացման շնորհիվ նրանք հնարավորություն են ստանում հասկանալու իրենց պարտավորությունները և անհրաժեշտությունը՝ դրանք կատարելու:
Հաջորդ փուլը հարկային պարտավորությունների կատարումն է, որի ընթացքում հարկ վճարողը պետք է կատարի իր պարտավորությունները՝ համապատասխան ժամկետներին։ Ուշադրություն է դարձվում, որ պետական մարմինների նկատմամբ պարտավորությունների կատարման ժամանակահատվածը խստորեն վերահսկվում է։ Եթե պարտավորությունները չեն կատարվում, ապա գործընթացը տեղափոխվում է հարկային պարտավորությունների հարկման փուլին, որտեղ պետական մարմինը իրավունք ունի կիրառել հարկային գանձման մեթոդներ:
Ավարտող փուլը ներառում է հարկային պարտավորությունների կատարումից հետո հնարավոր հարուցված վիճաբանությունները, որոնց դեպքում կողմերը կարող են դիմել վերաքննիչ մարմին։ Ի հավելումն, բոլոր գործողությունները պետք է իրականացվեն էլեկտրոնային եղանակով՝ նշված կարգավորումների շրջանակներում:
Գանձման որոշման իրավաբանական հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության 452-Ա որոշման իրավաբանական հիմքերը հիմնված են ՀՀ հարկային օրենսդրության վրա, մասնավորապես՝ Հարկային օրենսգրքի համապատասխան հոդվածների վրա, որոնք սահմանում են հարկային պարտավորությունների կատարումը և դրանց գանձումը։ Որոշումը կայացվում է հաշվի առնելով կատարողականի և հարկային պարտավորությունների չկատարումը։
Նշված որոշումն ունի իրավաբանական ուժ և կարող է կիրառվել ինչպես նախկին, այնպես էլ ներկայիս հարկ վճարողների նկատմամբ, ովքեր չեն կատարել իրենց պարտավորությունները։ Անհրաժեշտ է նշել, որ օրենքը թույլ է տալիս հարկային մարմիններին կիրառել տարբեր միջոցներ՝ կապված սամարական գործողությունների հետ, ինչպիսիք են՝ հաշիվների կասեցումը կամ գանձման գործընթացի սկսումը:
Այս որոշման հիման վրա հարկային մարմինները կարող են նաև պահանջել լրացուցիչ փաստաթղթեր կամ տեղեկություններ՝ հարկ վճարողների կողմից ներկայացված տվյալների ճշտման նպատակով։ Առաջարկվում է հարկ վճարողներին կատարել գործողությունները ժամանակին, որպեսզի խուսափեն վարչական պատասխանատվությունից:
Հարկային պարտավորությունների կատարումն ու վերահսկողությունը
Հարկային պարտավորությունների կատարումը ՀՀ ՊԵԿ համար կարևոր ուղղություն է, որը պետք է վերահսկվի և ուղեկցվի համապատասխան մեխանիզմներով։ Հարկային մարմինը պարտավոր է իրականացնել շարունակական վերահսկողություն՝ ինչպես փորձաքննություն, այնպես էլ վերահսկողություն, ինչը ապահովում է հարկային պարտավորությունների անցկացման ողջ գործընթացի թափանցիկությունը։
Հարկային մարմինները, հետևելով ՀՀ օրենսդրությանը, հարկավոր է կազմակերպել պարբերական ստուգումներ՝ գնահատելու հարկ վճարողների կատարողականությունը։ Այս ստուգումները կարող են ներառել ինչպես փաստաթղթերի ստուգում, այնպես էլ հարկ վճարողների հետ շփում՝ պարզելու հարկային պարտավորությունների կատարման պատճառները:
Վերահսկողության մեթոդները նաև ներառում են էլեկտրոնային ծառայությունների օգտագործումը, ինչպիսիք են մուտքային տվյալների մոնիտորինգը, որը հնարավորություն է տալիս կներկայացվել ժամանակին մուտքագրված տեղեկությունները և կատարել ճշտումներ։ Այս գործընթացը նաև կնպաստի ճշտված տեղեկությունների ներկայացմանը և հազվագյուտ դեպքերում հարկ վճարողների իրավական պաշտպանությանը: