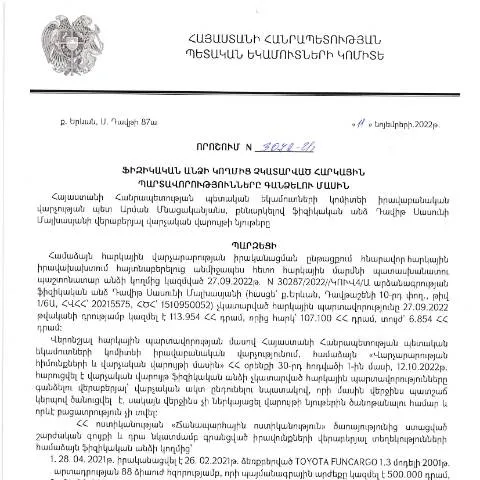
Ներդիր՝ հարկային պարտավորությունների գանձումը Հայաստանում
Հայաստանի Հանրապետության Կառավարության կողմից ընդունված 2022 թվականի նոյեմբերի 11-ի N3072-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, ունի կարևոր նշանակություն հարկային վարչարարության մեջ։ Այս փաստաթուղթը նախատեսված է այն դեպքերի համար, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները՝ անկախ պատճառներից։ Եվ այսպիսով, հարկային վարչությունը կարող է սկսել հարկի գանձումը:
Ո՞վ պետք է ներկայացնի այս որոշման շրջանակում ձևաթուղթը
Այս սահմանափակումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ, բայց չեն կատարել դրանք։ Դրա մեջ կարող են մտնել
- Որոշակի հարկատեսակներ (պարգևավճար, եկամտային հարկ և այլն)
- Նախկինում չարդարացված հարկային պարտավորություններ
- Անկախ իրենց բնակության վայրից
Այս փաստաթուղթը կարող է արդյունավետ լինել նաև մի շարք հատուկ դեպքերում՝ օրինակ, երբ անձը ժամանակավորապես գտնվում է արտերկրում կամ ունի իրավական խնդիրներ՝ կապված հարկային պարտավորությունների կատարման հետ:
Փաստաթղթի լրացման գործընթացը
Ֆիզիկական անձը պետք է լրացնի հատուկ ձևաթուղթ, որը սահմանված է ՀՀ ՊԵԿ-ի կողմից։ Այս ձևաթուղթն ունի մի շարք կետեր, որոնց ճիշտ լրացումը կարևոր է։ Ահա թե ինչպես պետք է շարունակել.
- Ցուցաբերել անձնական տվյալները: Անձը պետք է նշի իր անունը, ազգանունը, ծննդյան տարեթիվը, անձնագրի համար և այլ անուններ, եթե դրանք կիրառելի են:
- Նշել հարկային պարտավորությունները: Անհրաժեշտ է կոնկրետ նշել, թե որ հարկեր չեն կատարվել, ինչպես նաև դրանց չափերը:
- Առաջարկել լուծումներ: Եթե անձը ունի առաջարկներ՝ ինչպես կատարել հարկային պարտավորությունները, դրանք նույնպես պետք է ներառվեն:
Հիշեք, որ սխալ լրացումը կամ անհրաժեշտ լրատվության բացակայությունը կարող է հանգեցնել փաստաթղթի մերժման:
Եզրակացության ներկայացումը՝ կարգավորումներն ու ժամկետները
Դիմումը կարող է ներկայացվել միայն էլեկտրոնային ձևով, օգտագործելով ՀՀ ՊԵԿ-ի պաշտոնական կայքը: Այս գործընթացը ներառում է:
- Էլեկտրոնային ստորագրության օգտագործումը
- Դիմումի ընդունումը և քննումը 30 աշխատանքային օրվա ընթացքում
Եթե դիմումը չհամապատասխանում է պահանջներին, հարկային վարչությունը կարող է հրաժարվել դրանից՝ նշելով պատճառները:
Ծանոթագրություններ և հարցեր
Այս փաստաթղթի շրջանակներում կարող են ծագել հարցեր, որոնք կապված են հարկային վարչության կողմից ներկայացված կարգավորման հետ:
- Ինչ անել, եթե փաստաթուղթը մերժվում է?
- Ինչպե՞ս լուծել խնդիրները, կապված հարկային պարտավորությունների հետ:
Նման հարցերի դեպքում խորհուրդ է տրվում դիմել համապատասխան մասնագիտական խորհրդատվության:
Բողոքարկման գործընթացը
Եթվ դիմումը մերժվել է, ֆիզիկական անձը կարող է բողոքարկում ներկայացնել, այնուամենայնիվ, պետք է ստորագրի ձևաթուղթ՝ համապատասխան հիմնավորումներով:
Բողոքարկումը կարող է կատարվել 10 աշխատանքային օրվա ընթացքում՝ մերժման մասին ծանուցում ստանալուց հետո:
Վարչական մարմնի ակտերի տրամադրումը
Լրացված դիմումը պետք է ուղարկվի ՀՀ ՊԵԿ համապատասխան վարչությանը, որտեղ այն կքննարկվի:
Երբ գործընթացը ավարտվի, դիմողը կստանա հաստատման կամ հրաժարման գրություն:
Փաստաթղթի կարևորության և հետևանքների գնահատում
Հարկային պարտավորությունները չկատարելը կարող են հանգեցնել հետևանքների, որոնք ներառում են:
- Տուգանքներ և տոկոսներ
- Վարկային պատմության վատացում
- Մնացած պարտավորությունների ավելացում
Այդ իսկ պատճառով կարևոր է, որ ֆիզիկական անձինք ժամանակին լրացնեն իրենց դիմումները և կատարեն հարկային պարտավորությունները:
Ֆինանսական պարտավորությունների գանձումը
Շատերը կարող են չիմանալ, որ հարկային պարտավորությունները կարող են լինել պահանջարկի ենթակա։ Այսինքն, եթե մարդը չի կատարել իր պարտավորությունները, դա կարող է բերել նաև նյութական կորուստների:
Այսպիսով, ֆիզիկական անձը պետք է հստակ ըմբռնի իր իրավական պարտավորությունները՝ նպատակ ունենալով պաշտպանել իր շահերը:
Հարկային պարտավորությունների գանձման գործընթացը՝ ըստ ՀՀ ՊԵԿ իրավաբանական վարչության որոշման
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 11.11.2022թ. № 3072-Ա որոշումը սահմանում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման իրավական հիմքերը, գործընթացները և պատասխանատվությունը: Այս որոշման նպատակն է ապահովել հարկային օրենսդրության պահպանումը և հարկային պարտավորությունների կատարման վերահսկողությունը:
Երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, ՀՀ ՊԵԿ-ն իրավունք ունի սկսելու հարկային պարտավորությունների գանձման գործընթաց: Այս գործընթացը սկզբում ենթադրում է ծանուցման տրամադրում, որի միջոցով հարկ վճարողը տեղյակ է լինում իր պարտավորությունների մասին և հնարավորություն է ստանում դրանք կատարելու:
Եթե ծանուցումից հետո պարտավորությունները չեն կատարվում, ապա կարող են կիրառվել հարկային պարտավորությունների գանձման այլ միջոցներ, ինչպիսիք են՝ հարկային խախտման արձանագրության կազմումը, հարկային պարտավորությունների պարտադիր գծումը հաշվապահական գրառումներում, կամ նույնիսկ ռեժիմի փոփոխություն՝ հիմնված պարտավորությունների չկատարման պատճառների վրա:
Իրավական աշխատանքները և վերահսկողական մեխանիզմները
ՀՀ ՊԵԿ իրավաբանական վարչությունը իրականացնում է հարկային պարտավորությունների գանձման գործընթացի վերահսկողությունը՝ կիրառելով տարբեր իրավական մեխանիզմներ: Դրանք ներառում են հարկային օրենսդրության կիրառման վերահսկողություն, հարկային տնտեսության ուսումնասիրություն, ինչպես նաև հարկային պարտավորությունների կատարման վրա հետևելու գործընթաց:
ՀՀ ՊԵԿ-ն մեծ ուշադրություն է դարձնում էլեկտրոնային ձևաչափով հարկային պարտավորությունների կատարմանը: Ֆիզիկական անձանց համար հասանելի են էլեկտրոնային ծառայություններ, որոնք հնարավորություն են տալիս արագ և արդյունավետ կերպով իրականացնել հարկային վճարումները, ինչպես նաև ստանալ համապատասխան տեղեկություններ իրենց հարկային պարտավորությունների մասին:
Այս ոլորտում կարևոր է նաև տեղեկատվության փոխանակումը այլ պետական մարմինների հետ, ինչպիսիք են ոստիկանությունը և դատարանները, որոնք կարող են մասնակցել հարկային պարտավորությունների գանձման գործընթացին՝ ապահովելու համար հարկային օրենսդրության պահպանումը:
Հարկային պարտավորությունների գանձման արդյունքների գնահատում
Հարկային պարտավորությունների գանձման գործընթացի գնահատումը կարևոր է ոչ միայն ՀՀ ՊԵԿ, այլև հասարակության համար: Այն թույլ է տալիս հասկանալ, թե որքան արդյունավետ է իրականացվում հարկային վերահսկողությունը և որքանով է ապահովվում պետական բյուջեի համալրումը:
Գանձման գործընթացի արդյունավետությունը կարող է գնահատվել տարբեր չափանիշներով, ինչպիսիք են՝ հարկային պարտավորությունների կատարման տոկոսը, հարկային խախտումների քանակը, ինչպես նաև պետական բյուջեում եկամուտների աճի տեմպերը: Այս տվյալները օգնում են ՀՀ ՊԵԿ-ին մշակում տալ՝ բարելավել հարկային քաղաքականությունը և առավելագույնս արդյունավետ իրականացնել հարկային պարտավորությունների վերահսկողությունը:
Ավելին, ՀՀ ՊԵԿ-ն կարող է իրականացնել հանրային քննարկումներ այն հարցերի շուրջ, որոնք վերաբերնեն հարկային պարտավորությունների կատարմանը, ինչը ոչ միայն թույլ կտա պարզաբանել գործընթացի հանգամանքները, այլև հանրային կարծիքը ներառել պետական համակարգում: